Pinteo Explique
La bière belge change de modèle. Le recul des volumes pousse les brasseurs à revoir leurs gammes, leurs formats et leurs coûts, tandis que le sans-alcool et certaines spécialités ouvrent d’autres débouchés. Des résultats contrastés de 2025 aux premiers signaux de 2026, le défi est de préserver la rentabilité et la diversité brassicole dans un marché qui se transforme.
L’essentiel
- 395 brasseries sont recensées en 2025, contre 411 en 2024.
- 6,19 millions d’hectolitres de bière ont été consommés en Belgique, en baisse de 3,2 %.
- Environ 70 % de la production part à l’étranger. Les exportations reculent de 4,8 %.
- Le sans-alcool et le faiblement alcoolisé progressent de 17 % et représentent 6,5 % de la consommation intérieure.
- Le modèle se transforme : versions sans alcool, nouveaux formats et recentrage des gammes ; les résultats des entreprises divergent.
- 2026 apporte des signaux de redressement chez Haacht, à distinguer du bilan national 2025.
Les Belges boivent moins de bière, bien au-delà du choc du Covid
Le rebond qui a suivi les restrictions sanitaires s’est interrompu. Après la reprise de 2022, les volumes consommés reculent trois années de suite. La baisse touche les cafés, hôtels et restaurants comme les achats en magasin. En 2025, elle est plus marquée dans l’horeca, à −4,1 %, que dans le commerce de détail, à −2,6 %.
La transformation est ancienne : la consommation intérieure a perdu près d’un cinquième de son volume entre 2016 et 2025. Une bière peut donc conserver une forte notoriété et se vendre dans un marché qui rétrécit. Pour les producteurs, l’enjeu porte à la fois sur les quantités écoulées et sur la valeur dégagée par chaque vente.
Quinze ans de recul de la consommation
Voir les valeurs annuelles
| Année | Consommation intérieure (M hl) |
|---|---|
| 2010 | 8,437 |
| 2011 | 8,574 |
| 2012 | 8,228 |
| 2013 | 8,093 |
| 2014 | 8,095 |
| 2015 | 7,951 |
| 2016 | 7,689 |
| 2017 | 7,013 |
| 2018 | 7,106 |
| 2019 | 7,065 |
| 2020 | 5,749 |
| 2021 | 6,452 |
| 2022 | 6,934 |
| 2023 | 6,532 |
| 2024 | 6,398 |
| 2025 | 6,195 |
Quels volumes de bière par habitant en Europe ?
Les volumes de marché par habitant sont plus élevés en Belgique qu’en France. En appliquant le même calcul aux cinq pays, la Belgique se situe autour de 52 litres par habitant en 2025, contre 32 litres en France. Elle reste en dessous de l’Allemagne et de la Tchéquie.
Volumes de bière rapportés à la population en 2025
La réputation brassicole et le volume bu par habitant racontent donc des histoires différentes. La force de la Belgique tient aussi à la diversité de ses bières et à leur diffusion internationale.
Dans les circuits de vente, les cafés, hôtels et restaurants représentent environ 40 % des volumes belges en 2025, contre 30 % en France. Cette présence reste un élément central du marché, même si les magasins réalisent la majorité des ventes.
Pour poursuivre la comparaison entre pays, retrouvez aussi notre analyse du marché suisse de la bière.
L’exportation, deuxième moteur du modèle belge, ralentit aussi
La Belgique brasse largement pour d’autres pays. Lorsque les commandes étrangères diminuent, les débouchés intérieurs ne suffisent donc pas à absorber les volumes. En 2025, les exportations atteignent 14,43 millions d’hectolitres.
La France est le premier pays destinataire, devant les Pays-Bas et l’Espagne. Les voisins européens occupent une place centrale : proximité logistique, distribution et présence durable des marques en font des débouchés majeurs. Ces échanges concernent toute la diversité de la production belge, des pils aux spécialités.
Les cinq premiers débouchés en 2025
Le recul est particulièrement marqué hors de l’Union européenne : −13,7 % en 2025, contre −3,4 % dans l’Union. Cela fragilise le rôle d’amortisseur longtemps joué par l’international. Les destinations peuvent cependant évoluer dans des directions différentes : l’Espagne et l’Allemagne progressent dans la série publiée pour 2025.
Un pays producteur, exportateur… et importateur
La production nationale était de 25,47 millions d’hectolitres en 2019. Depuis, le ralentissement touche les débouchés intérieurs comme étrangers.
Production et exportations : le recul depuis 2019
Voir les valeurs annuelles
| Année | Production (M hl) | Exportations (M hl) |
|---|---|---|
| 2019 | 25,471 | 18,406 |
| 2020 | 23,586 | 17,837 |
| 2021 | 23,800 | 17,345 |
| 2022 | 23,149 | 16,215 |
| 2023 | 21,552 | 15,019 |
| 2024 | 21,550 | 15,151 |
| 2025 | 20,620 | 14,425 |
D’où viennent les bières importées ?
Les Pays-Bas arrivent en tête des fournisseurs de bières de malt, devant l’Allemagne, l’Irlande et la France lorsqu’on classe les flux par volume. Ce commerce rappelle que les échanges fonctionnent dans les deux sens, même dans un pays fortement exportateur.
Principales provenances des importations en 2024
À lire aussi : nos dossiers sur le marché espagnol et le marché italien.
Moins de brasseries, mais toujours des créations
Après avoir atteint 430 brasseries en 2022, le décompte redescend à 417 en 2023, 411 en 2024, puis 395 en 2025. Pour cette dernière année, la fédération dénombre 12 ouvertures et 28 fermetures. Le renouvellement continue, à un rythme insuffisant pour compenser les sorties.
Le nombre de brasseries : essor puis repli
Ce mouvement ne décrit pas à lui seul les volumes produits. La disparition d’une petite unité et celle d’un grand site n’ont pas le même poids économique. Les investissements atteignent encore 213 millions d’euros en 2025 : la contraction du nombre d’acteurs coexiste avec la modernisation des installations.
Qui possède les grandes marques de bière belge ?
Derrière les étiquettes belges, les propriétaires et les lieux de production varient. Le paysage belge associe un géant mondial installé à Louvain, une filiale de Heineken, des groupes familiaux et de nombreuses maisons de taille plus modeste.
Quatre groupes présents dans les rayons
AB InBev
Groupe international
Siège à Louvain
Jupiler · Stella Artois
Leffe · Hoegaarden
Tripel Karmeliet · Kwak
Heineken
Groupe international
Filiale belge : Alken-Maes
Maes · Cristal
Affligem · Mort Subite
Duvel Moortgat
Groupe familial belge
Présent à l’international
Duvel · Chouffe · Vedett
Liefmans · De Koninck
Royal Swinkels
Groupe familial néerlandais
Brasseries en Belgique
Palm
Rodenbach
AB InBev annonce cinq brasseries en Belgique. Duvel Moortgat, groupe familial international, en exploite treize dans le monde. Royal Swinkels ajoute une autre dimension : des brasseries implantées en Belgique au sein d’un groupe familial néerlandais. À côté de ces ensembles, plusieurs maisons belges ont construit leur propre portefeuille.
| Maison | Quelques marques repères | Organisation |
|---|---|---|
| Huyghe | Delirium, La Guillotine, Averbode | Brasserie familiale à Melle |
| Vanhonsebrouck | Kasteel, Filou, St. Louis | Brasserie familiale à Ingelmunster |
| Haacht | Primus, SUPER 8 | Groupe Co.Br.Ha., coté en Bourse |
| Chimay | Chimay Bleue, Rouge, Triple… | Brassage trappiste à Scourmont |
Une bière d’abbaye comme Leffe et une trappiste comme Chimay relèvent de modèles distincts. Le nom, le style ou l’imagerie de l’étiquette ne suffisent pas à identifier l’entreprise qui produit une bière.
Trois trajectoires derrière la baisse nationale
Le marché se contracte, mais toutes les entreprises ne suivent pas la même pente. Les exemples suivants montrent trois situations : croissance d’une spécialité, amélioration des marges et redressement encore difficile.
Vanhonsebrouck : le moteur des bières fruitées
Le chiffre d’affaires de la brasserie passe de 29 millions d’euros en 2017 à près de 57 millions en 2025, selon l’analyse de Trends fondée sur les données de Trends Business Information. Xavier Vanhonsebrouck y indique que Kasteel Rouge représente 46 % des volumes et du chiffre d’affaires consolidé.
Une bière fruitée peut ainsi devenir une marque centrale et toucher d’autres occasions de consommation que la pils classique.
Duvel Moortgat : moins de litres, de meilleurs résultats
À l’échelle mondiale, le groupe vend 2,2 millions d’hectolitres en 2025 : −3,3 % en volume et −1,7 % de chiffre d’affaires. L’EBITDA et le bénéfice net progressent pourtant, grâce notamment à la maîtrise des coûts et à l’efficacité de ses activités.
Ce cas montre pourquoi les volumes seuls ne suffisent pas pour apprécier la santé d’un brasseur.
Haacht : des pertes en 2025, des premiers signes de redressement en 2026
Co.Br.Ha., maison mère de Haacht, publie un chiffre d’affaires de 109,1 millions d’euros en 2025, en baisse de 2,7 %, et une perte nette de 11,4 millions. Les volumes de bière et de softs réunis progressent pourtant de 0,8 %.
La relance de Primus et le développement de SUPER 8 s’accompagnent d’une simplification de la gamme et d’économies. Les charges exceptionnelles pèsent sur le résultat, tandis que la rentabilité récurrente s’améliore.
Le premier semestre 2026 apporte un signal différent. Dans son communiqué du 12 août, Co.Br.Ha. annonce une hausse de 45 % du REBITDA, son indicateur de résultat d’exploitation récurrent avant amortissements, et de 5,8 % des volumes de ses marques prioritaires. Ces résultats accompagnent le plan Horizon 2030 ; ils ne signifient pas que tous les volumes du groupe augmentent de 5,8 %, ni qu’un retour durable au bénéfice net est acquis.
La croissance peut aussi venir de l’exportation : l’analyse de Trends cite la brasserie familiale de Silly parmi les entreprises wallonnes en progression. Les débouchés et les marques développées comptent donc autant que la seule évolution du marché intérieur.
Comment les brasseurs belges transforment leur modèle
La transformation se joue dans les recettes, les formats et les lieux de consommation. Les brasseurs adaptent aussi leurs gammes et leur organisation pour mieux vivre des volumes qu’ils produisent. Du développement du sans-alcool à l’accueil du public à la brasserie, plusieurs voies se dessinent.
Sans-alcool et bières fruitées : élargir les occasions
La progression de 17 % du sans-alcool et du faiblement alcoolisé en 2025 indique un déplacement de la demande. Avec 6,5 % de la consommation intérieure, cet ensemble reste toutefois trop petit pour compenser à lui seul la contraction du marché. Le développement de Liefmans Peach 0.0 illustre une stratégie associant une marque déjà connue, une recette fruitée et une version sans alcool. L’enjeu est désormais de fidéliser ce public et d’installer ces références dans les habitudes de consommation.
La canette fait évoluer le service et les usages
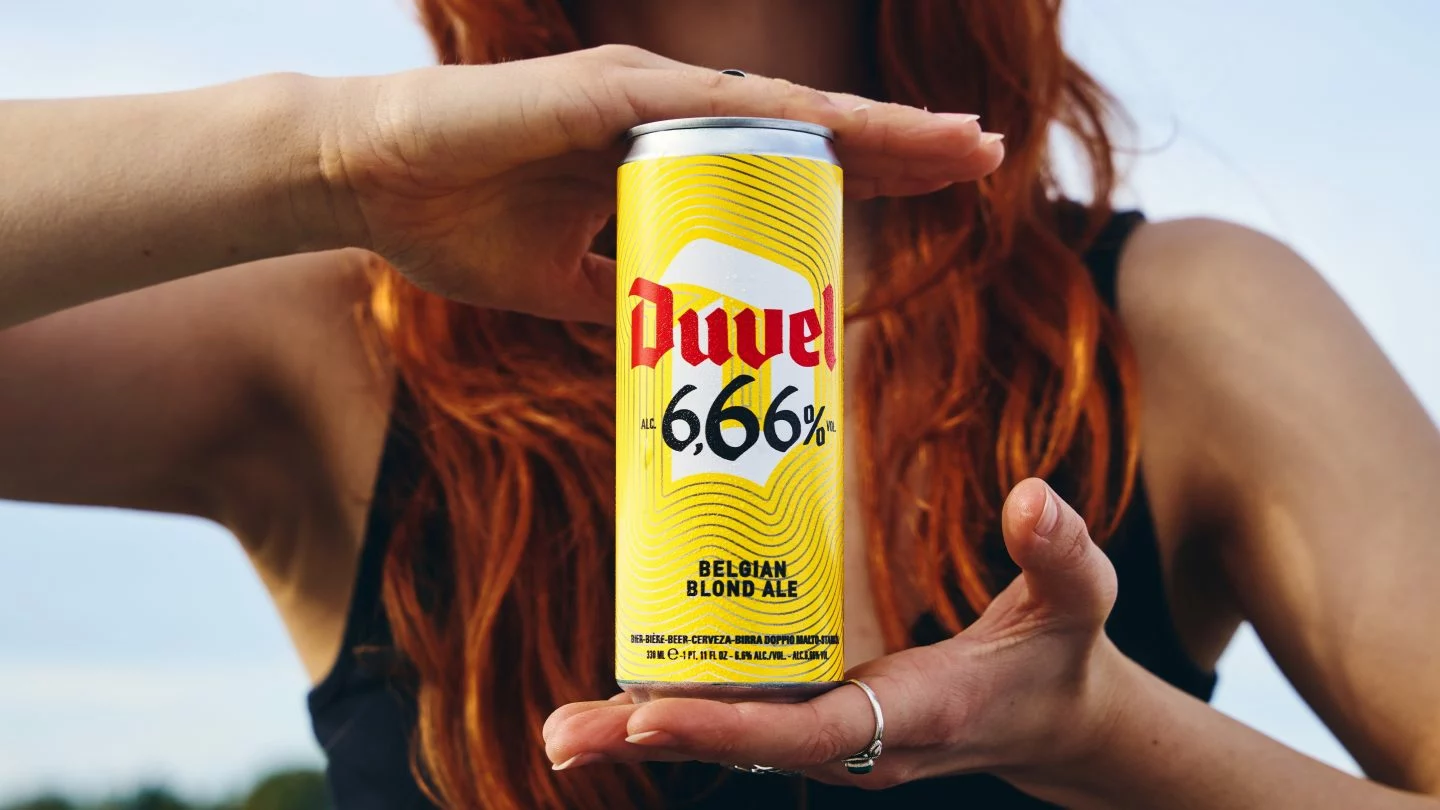
Duvel Moortgat propose aussi Duvel 6,66 % en canette slim de 33 cl, aux côtés de ses formats en bouteille. Le groupe vise notamment les festivals et les occasions de consommation hors du service traditionnel au verre. Ce conditionnement montre comment une maison associée à un rituel de dégustation peut chercher d’autres usages.
Des gammes et des coûts adaptés aux volumes
Les cas Duvel Moortgat et Haacht invitent à distinguer les litres vendus du résultat économique. Simplifier une gamme, concentrer les efforts commerciaux sur certaines marques et mieux utiliser les installations sont des leviers de rentabilité. Chaque brasseur combine ces leviers selon ses marques, son réseau commercial et son outil de production.
Investir sans présumer d’un retour à la croissance
Les 213 millions d’euros investis par le secteur en 2025 montrent que les brasseurs continuent d’engager des moyens malgré le recul des débouchés. Pour apprécier la transformation, il faudra observer les projets réalisés et leurs résultats, au-delà des sommes annoncées.
Enfin, l’exportation et les cafés restent déterminants. Une nouvelle recette doit trouver une place chez les distributeurs et dans les établissements ; une hausse des ventes en magasin peut coexister avec une baisse dans l’horeca. Le suivi des circuits de vente et des destinations d’exportation permet de voir où les adaptations trouvent réellement leur public.
Brewpubs et taprooms : faire de la brasserie un lieu de vie
En Belgique, la dégustation chez le producteur prolonge une culture déjà bien ancrée des cafés et des visites de brasseries. La taproom est le bar où le brasseur sert ses bières directement au public ; le brewpub réunit sur place le brassage et un établissement de consommation, souvent avec de la restauration. Ces lieux permettent de découvrir les recettes, de rencontrer les équipes et de repartir avec quelques bouteilles.
À Bruxelles, Brussels Beer Project développe cette approche avec Dansaert et Port Sud : taprooms, visites, dégustations et événements privés composent une offre autour de la bière. La Brasserie de la Senne accueille le public au Zennebar, à côté de son activité de production et de sa boutique. La Brasserie Surréaliste pousse plus loin le mélange des usages en associant brasserie, restaurant, art et musique dans un ancien bâtiment Art déco du quartier Dansaert.
En Wallonie, la Brasserie de la Lesse, à Éprave, près de Rochefort, combine magasin, bar-terrasse, restaurant et visites. En Flandre, Hof ten Dormaal, à Tildonk, accueille les visiteurs dans un café de ferme et un espace de dégustation. L’accueil prend ainsi des formes très différentes : lieu de sortie urbain, halte touristique ou rendez-vous local chez le producteur.
Pour une brasserie, le service au verre ouvre un débouché direct et permet de recueillir rapidement les réactions à une recette. Les visites, les repas et les événements apportent d’autres revenus et donnent des raisons de revenir. Cette activité mobilise aussi un métier d’accueil, une équipe et une programmation : son équilibre se construit autant autour de la fréquentation du lieu que de la qualité des bières.
Flandre, Wallonie, Bruxelles : plusieurs visages de la bière belge
En Flandre, Louvain accueille le siège d’AB InBev et la tradition Artois. Puurs-Sint-Amands est le berceau de Duvel ; Audenarde et Anvers accueillent respectivement Liefmans et De Koninck. La région réunit ainsi pils de grande diffusion, blondes fortes et bières de fermentation ou de maturation plus singulières.
En Wallonie, Jupille, près de Liège, rappelle le poids des grandes pils, tandis que Chimay incarne le brassage trappiste. Achouffe, dans la commune de Houffalize, appartient au groupe Duvel Moortgat. Les oppositions entre « industriel flamand » et « artisanal wallon » résistent donc mal à la diversité réelle des producteurs.
À Bruxelles, Cantillon et la Brasserie de la Senne montrent deux expressions très différentes : assemblages de lambics pour la première, bières notamment sèches et houblonnées pour la seconde. Ces deux maisons illustrent la diversité des styles brassés dans la capitale.
Cinq bières pour comprendre cette diversité
Une grande pils, une blonde forte, une trappiste, une gueuze et une blonde houblonnée : cinq repères pour relier les entreprises aux bières que l’on trouve dans les verres.
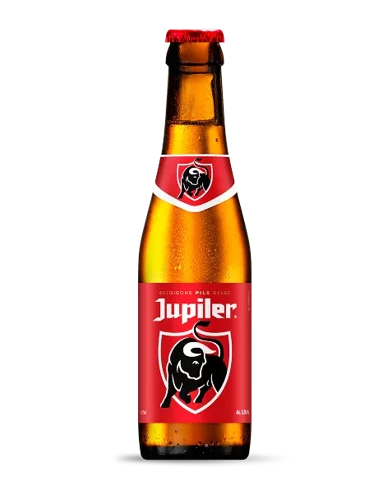
Jupiler : la pils de grande diffusion
Marque d’AB InBev liée à Jupille, Jupiler rappelle une réalité parfois éclipsée par les trappistes et les triples : la bière belge comprend aussi de grandes marques de consommation courante. Elle permet d’aborder le poids du réseau commercial, du fût et des cafés dans le modèle brassicole.
Portefeuille officiel AB InBev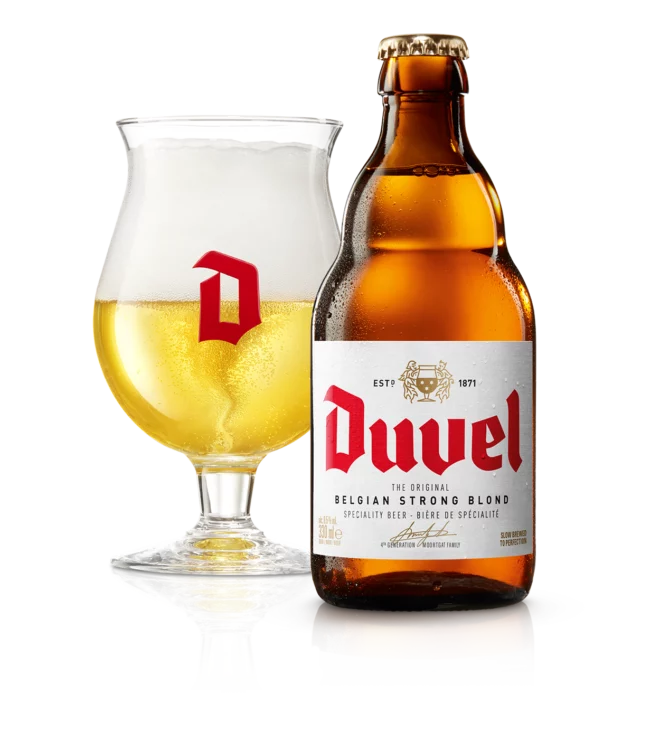
Duvel
Blonde forte · 8,5 %
Sa refermentation en bouteille et son profil sec et légèrement fruité en font un repère parmi les blondes fortes. Elle est la marque fondatrice d’un groupe familial devenu international.
Fiche du brasseur · crédit photo
Chimay Bleue
Brune trappiste · 9 %
Cette bière sombre associe notamment des notes fruitées, épicées et chocolatées. Elle illustre la place du brassage trappiste dans la réputation belge, avec un ancrage à Scourmont.
Fiche du brasseur · crédit photo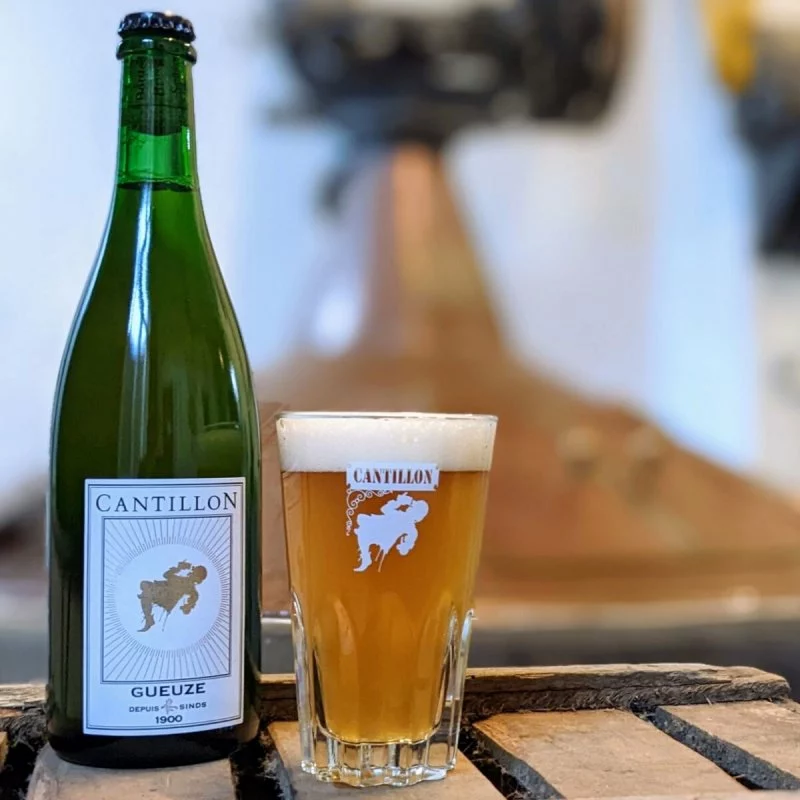
Cantillon Gueuze
Assemblage de lambics · 5,5 %
Des lambics d’âges différents sont assemblés avant une seconde fermentation en bouteille. Son acidité et ses notes boisées donnent un aperçu des saveurs issues du lambic.
Fiche du brasseur · crédit photo
Taras Boulba
Blonde houblonnée · 4,5 %
La Brasserie de la Senne propose ici une bière sèche, amère et aromatique. Un exemple bruxellois qui élargit le paysage belge au-delà des seules recettes fortes ou monastiques.
Fiche du brasseur · crédit photoPour aller plus loin : comprendre les bières acidulées et la place des lagers.
Quelles perspectives pour la bière belge ?
La croissance du sans-alcool et du faiblement alcoolisé attire logiquement l’attention des brasseurs. Ces produits ouvrent des occasions de consommation supplémentaires et permettent à certaines marques d’élargir leur offre. Leur progression part cependant d’une part encore minoritaire du marché.
Les bières fruitées ouvrent une autre voie. Le succès de Kasteel Rouge montre l’intérêt commercial de recettes qui se rapprochent, dans leurs usages, de l’apéritif ou des boissons fruitées. À l’autre extrémité, des brasseurs développent des bières moins alcoolisées et resserrent leurs gammes autour de références bien identifiées.
Le modèle du café conserve lui aussi un rôle économique majeur. Chez Co.Br.Ha., le patrimoine comprend fin 2025 des centaines d’établissements possédés ou pris en location principale en Belgique, aux Pays-Bas et en France. Pour certains brasseurs, le réseau de distribution s’appuie donc aussi sur des liens immobiliers durables avec l’horeca.
Pour un amateur, l’offre belge devient plus large : une pils, une bière de dégustation, une gueuze et une référence sans alcool répondent à des envies différentes. Pour un producteur, la question est de trouver une place claire dans cet ensemble, avec un prix, une distribution et une recette adaptés.
La notoriété internationale reste un atout. Les trajectoires de Kasteel, Duvel Moortgat et Haacht montrent toutefois combien la recette, le réseau commercial et la maîtrise des coûts changent les résultats. La solidité du secteur se jouera aussi dans les cafés, chez les distributeurs et dans les nouveaux usages. Nos dossiers sur les bières sans alcool et la diversification des grands brasseurs prolongent cette analyse.
Trois évolutions possibles pour les prochaines années
Ces scénarios sont des hypothèses d’analyse Pinteo, pas des prévisions chiffrées. Ils peuvent se combiner selon les entreprises et les catégories de bières.
Une stabilisation progressive
La baisse intérieure ralentit, certains marchés d’exportation se redressent et les nouvelles gammes fidélisent leur public. Les signaux à suivre sont les volumes par circuit, les commandes étrangères et la progression durable des nouvelles références.
Un marché plus petit, des entreprises plus rentables
Les volumes restent sous pression, mais certaines maisons améliorent leurs résultats grâce au choix des références, à la distribution et aux économies. Il faut alors comparer les marges récurrentes, les coûts et le bénéfice net, sans confondre amélioration de gestion et reprise de la consommation.
Une contraction prolongée
Les nouveaux débouchés ne compensent pas les pertes et la pression commerciale persiste. Les fermetures, les capacités de production moins utilisées et les difficultés des cafés deviennent des indicateurs à surveiller.
Méthode et limites de l’étude
Périodes et unités. Le dossier décrit principalement 2025, avec un éclairage sur les résultats semestriels 2026 de Haacht. Les scénarios finaux sont des hypothèses éditoriales, sans prévision chiffrée. Le détail des provenances des importations porte sur 2024. Un hectolitre vaut 100 litres. Les valeurs sont arrondies pour la lecture ; les séries annuelles sont accessibles sous les courbes.
Calcul par habitant : données et précautions
Comparaison par habitant. Le graphique applique le même calcul aux cinq pays : volume de consommation 2025 du rapport European Beer Trends 2026, converti en litres, divisé par la population totale Eurostat au 1er janvier 2025 (demo_pjan, tous âges, deux sexes). Les volumes utilisés, en milliers d’hectolitres, sont 6 195 pour la Belgique, 22 100 pour la France, 70 365 pour l’Allemagne, 10 591 pour les Pays-Bas et 14 282 pour la Tchéquie. Les populations sont respectivement 11 883 495, 68 882 600, 83 577 140, 18 044 027 et 10 909 500. Il s’agit de volumes de marché rapportés à la population, y compris les mineurs, et non d’une enquête sur les quantités bues par les seuls résidents. Le tourisme et les achats transfrontaliers peuvent intervenir. Un calcul identique ne garantit pas des périmètres nationaux parfaitement harmonisés. Ce ratio diffère des indicateurs par habitant publiés directement par les fédérations, dont les conventions ne sont pas uniformes.
Commerce extérieur. Les exportations suivent la série révisée du rapport 2025 : 15,151 millions d’hectolitres en 2024 puis 14,425 en 2025. Le total importé de 2025 (0,936 million d’hectolitres) vient de Brewers of Europe. Le classement des fournisseurs utilise séparément les importations belges de bières de malt de WITS / UN Comtrade, code SH 220300, en 2024 : il n’inclut pas toutes les boissons sans alcool. Les flux ne permettent pas d’attribuer les volumes aux marques ni aux styles. Production, consommation et commerce extérieur proviennent de statistiques aux périmètres distincts ; ils ne forment pas ici un bilan matière réconcilié.
Brasseries et entreprises. Le décompte des sites reprend la série des fédérations. Il ne se confond ni avec le nombre de marques ni avec celui des entreprises brassicoles. Les exemples régionaux sont qualitatifs ; ils ne permettent pas de classer les régions par consommation.
Résultats des entreprises. Duvel Moortgat est présenté à l’échelle de son groupe mondial. Les comptes Co.Br.Ha. regroupent plusieurs activités, notamment les boissons et l’immobilier. Le cas Vanhonsebrouck s’appuie sur l’analyse de Trends / Trends Business Information et les déclarations de son dirigeant qui y sont reproduites. Chiffre d’affaires, volumes, résultat net et EBITDA sont des indicateurs différents. Les exemples ne constituent pas un échantillon représentatif de toutes les brasseries.
Illustrations. Les bières forment une sélection éditoriale, sans classement de ventes. Visuels : Jupiler / AB InBev, Duvel, Chimay, Cantillon et Brasserie de la Senne. Pour Taras Boulba, l’illustration est le visuel graphique officiel de la bière.
Pour consulter les données
- Accueil à la brasserie : Brussels Beer Project, Zennebar / Brasserie de la Senne, Brasserie Surréaliste, Brasserie de la Lesse et Hof ten Dormaal. Sites officiels consultés le 3 novembre 2026.
- Co.Br.Ha. / Haacht, résultats du premier semestre 2026, communiqué du 12 août 2026 : indicateur récurrent et marques prioritaires.
- Duvel Moortgat, Liefmans Peach 0.0 et Duvel 6,66 % en canette : caractéristiques et usages visés par le brasseur, sans données de ventes attribuées aux lancements.
- Brewers of Europe, European Beer Trends 2026, p. 9, 11, 15, 17 et 23 : production, consommation, circuits, importations et brasseries.
- Eurostat, population au 1er janvier, demo_pjan : dénominateur de la comparaison par habitant, extraction du 3 novembre 2026.
- WITS / Banque mondiale, UN Comtrade, importations belges 2024, SH 220300.
- Trends / Trends Business Information, analyse de soixante brasseries, septembre 2026 : Vanhonsebrouck et Silly.
- Co.Br.Ha. / Haacht, résultats annuels 2025 : comptes consolidés et transformation des activités.
- Royal Swinkels, portefeuille et brasseries ; Huyghe, histoire de la brasserie.
- Brasseurs Belges, rapport annuel 2025, notamment p. 31–39 : consommation, exportations, investissements et brasseries.
- Brasseurs Belges, synthèse française du bilan 2025 : ouvertures, fermetures et sans-alcool.
- Bilan 2024 : nombre de brasseries en 2023 et 2024.
- AB InBev, implantation belge et portefeuille.
- Heineken, Alken-Maes ; commune d’Alken, histoire et production.
- Duvel Moortgat, entreprise et résultats 2025, marques et implantations.