Pinteo Explique
L’essentiel
- En 2025, l’Italie produit 16,8 millions d’hl et consomme 21,2 millions d’hl de bière : les deux volumes reculent de 2,5 %.
- Heineken Italia, Birra Peroni–Asahi, AB InBev et Carlsberg occupent les premières places dans les volumes commercialisés.
- Unionbirrai estime l’artisanal à 720 000 hl et près de 940 petits producteurs indépendants en 2025.
- Les habitudes se diversifient : la bière touche davantage de consommateurs qu’en 2014, tandis que les apéritifs alcoolisés progressent fortement.
- Le low/no alcool atteint 3,9 % du marché en 2025, contre 2,1 % un an plus tôt.
Moretti, Peroni, Ichnusa : ces noms accompagnent les repas, les terrasses et les séjours en Italie. Derrière ces marques familières se trouve un marché où les groupes internationaux côtoient des maisons familiales et une scène artisanale devenue adulte. En trente ans, celle-ci a fait émerger des pils très aromatiques, des bières de dégustation et des créations utilisant les raisins du pays.
Pour comprendre la bière italienne, il faut donc regarder ses volumes, mais aussi les entreprises qui la produisent et les lieux où elle se découvre. Ce dossier poursuit notre exploration commencée avec le marché espagnol et sa scène craft.
Des maisons historiques à la vague artisanale de 1996
L’histoire industrielle précède largement la vague craft. Peroni naît à Vigevano en 1846, Forst à Lagundo, près de Merano, en 1857, et Moretti en 1859. Ces maisons installent durablement la bière dans le paysage italien, avec des identités liées à leur région d’origine. Peroni, Forst et Moretti retracent ces débuts sur leurs sites.
1996 devient ensuite une année charnière. À Piozzo, dans le Piémont, le bar Le Baladin, ouvert dix ans plus tôt par Teo Musso, devient un brewpub. En Lombardie, Birrificio Italiano ouvre au public le 3 avril, après sa fondation en 1994. À Milan, Lambrate sert ses premières bières avec un petit équipement de 150 litres. Ces lieux associent production et rencontre avec les clients. Sources : Baladin, Birrificio Italiano et Lambrate.
Les bouteilles contribuent à diffuser ces nouvelles propositions. Baladin lance Super en février 1997, puis Isaac en août. Birrificio Italiano développe Tipopils dès 1996. Le mouvement explore plusieurs chemins : les inspirations belges, les fermentations basses, les spécialités régionales et les ingrédients issus du territoire.
Production, consommation : où en est le marché italien ?
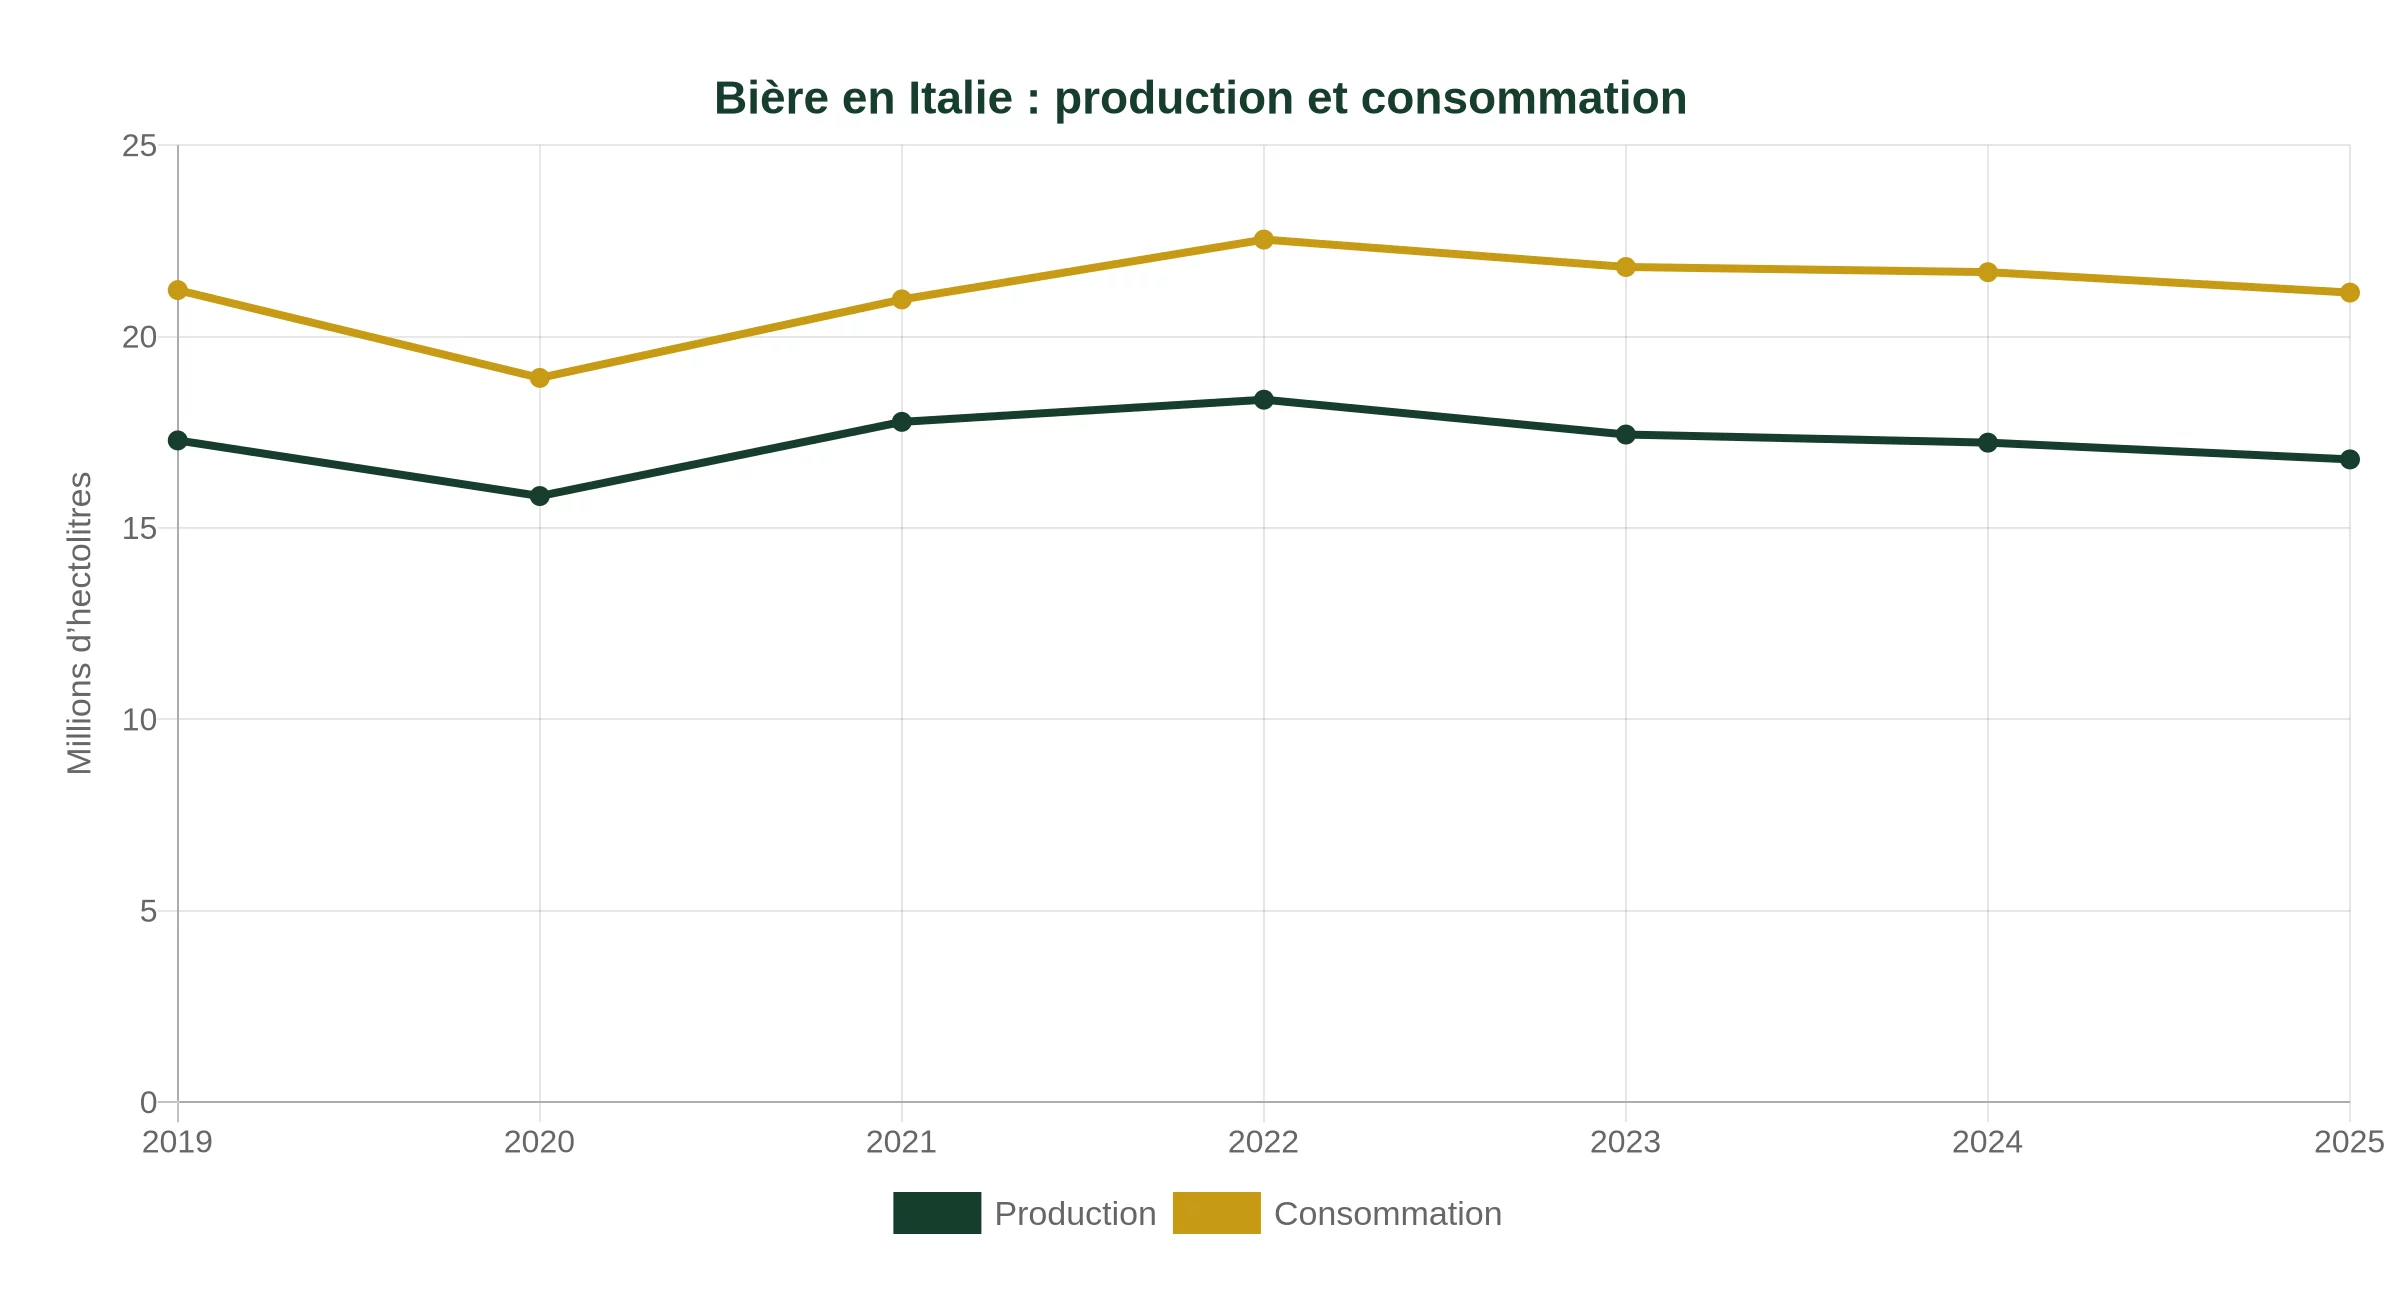
En 2025, l’Italie produit 16,792 millions d’hl de bière et en consomme 21,150 millions. AssoBirra arrondit ces volumes à 16,8 et 21,2 millions d’hl et annonce un recul de 2,5 % pour chacun par rapport à 2024. Le niveau de consommation reste proche de celui de 2019, après le creux sanitaire et le pic de 2022.
| Indicateur | 2025 |
|---|---|
| Production | 16,8 millions d’hl |
| Consommation | 21,2 millions d’hl |
| Consommation par habitant | 35,9 litres |
| Importations | 7,5 millions d’hl |
| Exportations | 3,1 millions d’hl |
Le consommateur italien représente en moyenne 35,9 litres par an, contre 36,8 en 2024. Le volume par habitant donne un repère national ; la réalité commerciale dépend aussi des circuits de vente, des occasions de repas et des sorties. Source : bilan AssoBirra 2025.
Bière, vin, spiritueux : comment les habitudes italiennes évoluent
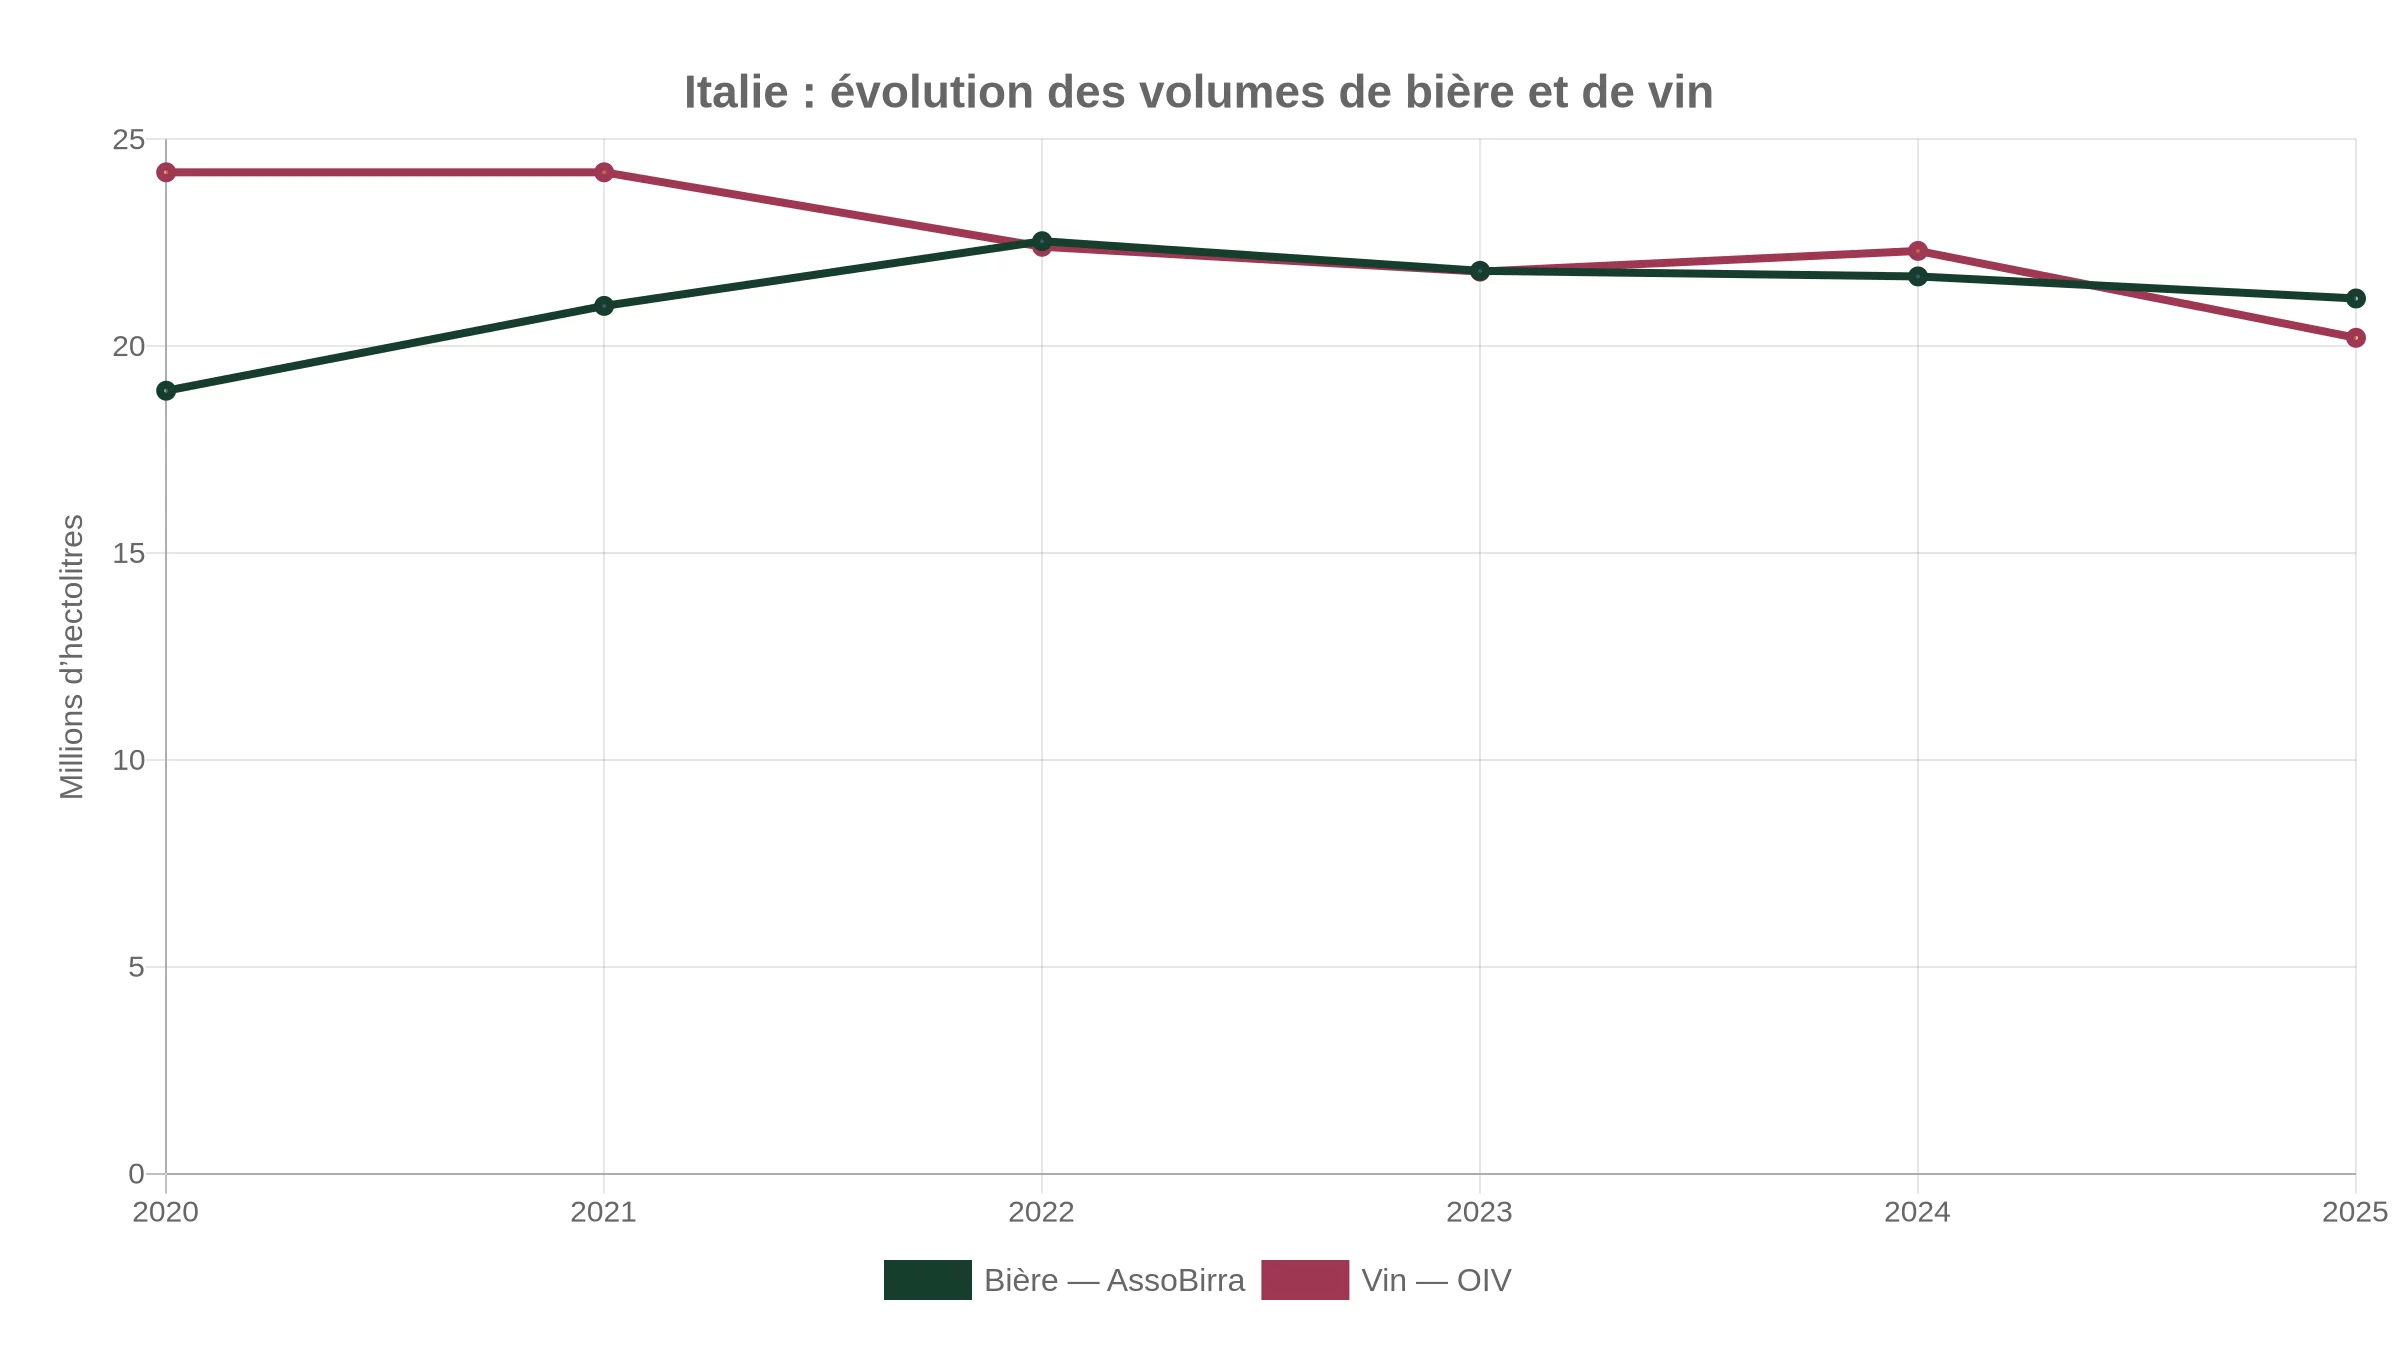
La bière s’est installée dans un pays où le vin garde une place centrale. En 2025, les deux boissons connaissent pourtant un recul : AssoBirra mesure une baisse de 2,5 % des volumes de bière consommés, tandis que l’OIV estime celle du vin à 9,4 %. Les volumes de bière baissent donc moins vite que ceux du vin cette année-là.
| Année | Bière, millions d’hl | Vin, millions d’hl |
|---|---|---|
| 2020 | 18,921 | 24,2 |
| 2021 | 20,971 | 24,2 |
| 2022 | 22,535 | 22,4 |
| 2023 | 21,818 | 21,8 |
| 2024 | 21,683 | 22,3 |
| 2025 | 21,150 | 20,2 |
Davantage de consommateurs, des occasions plus diverses
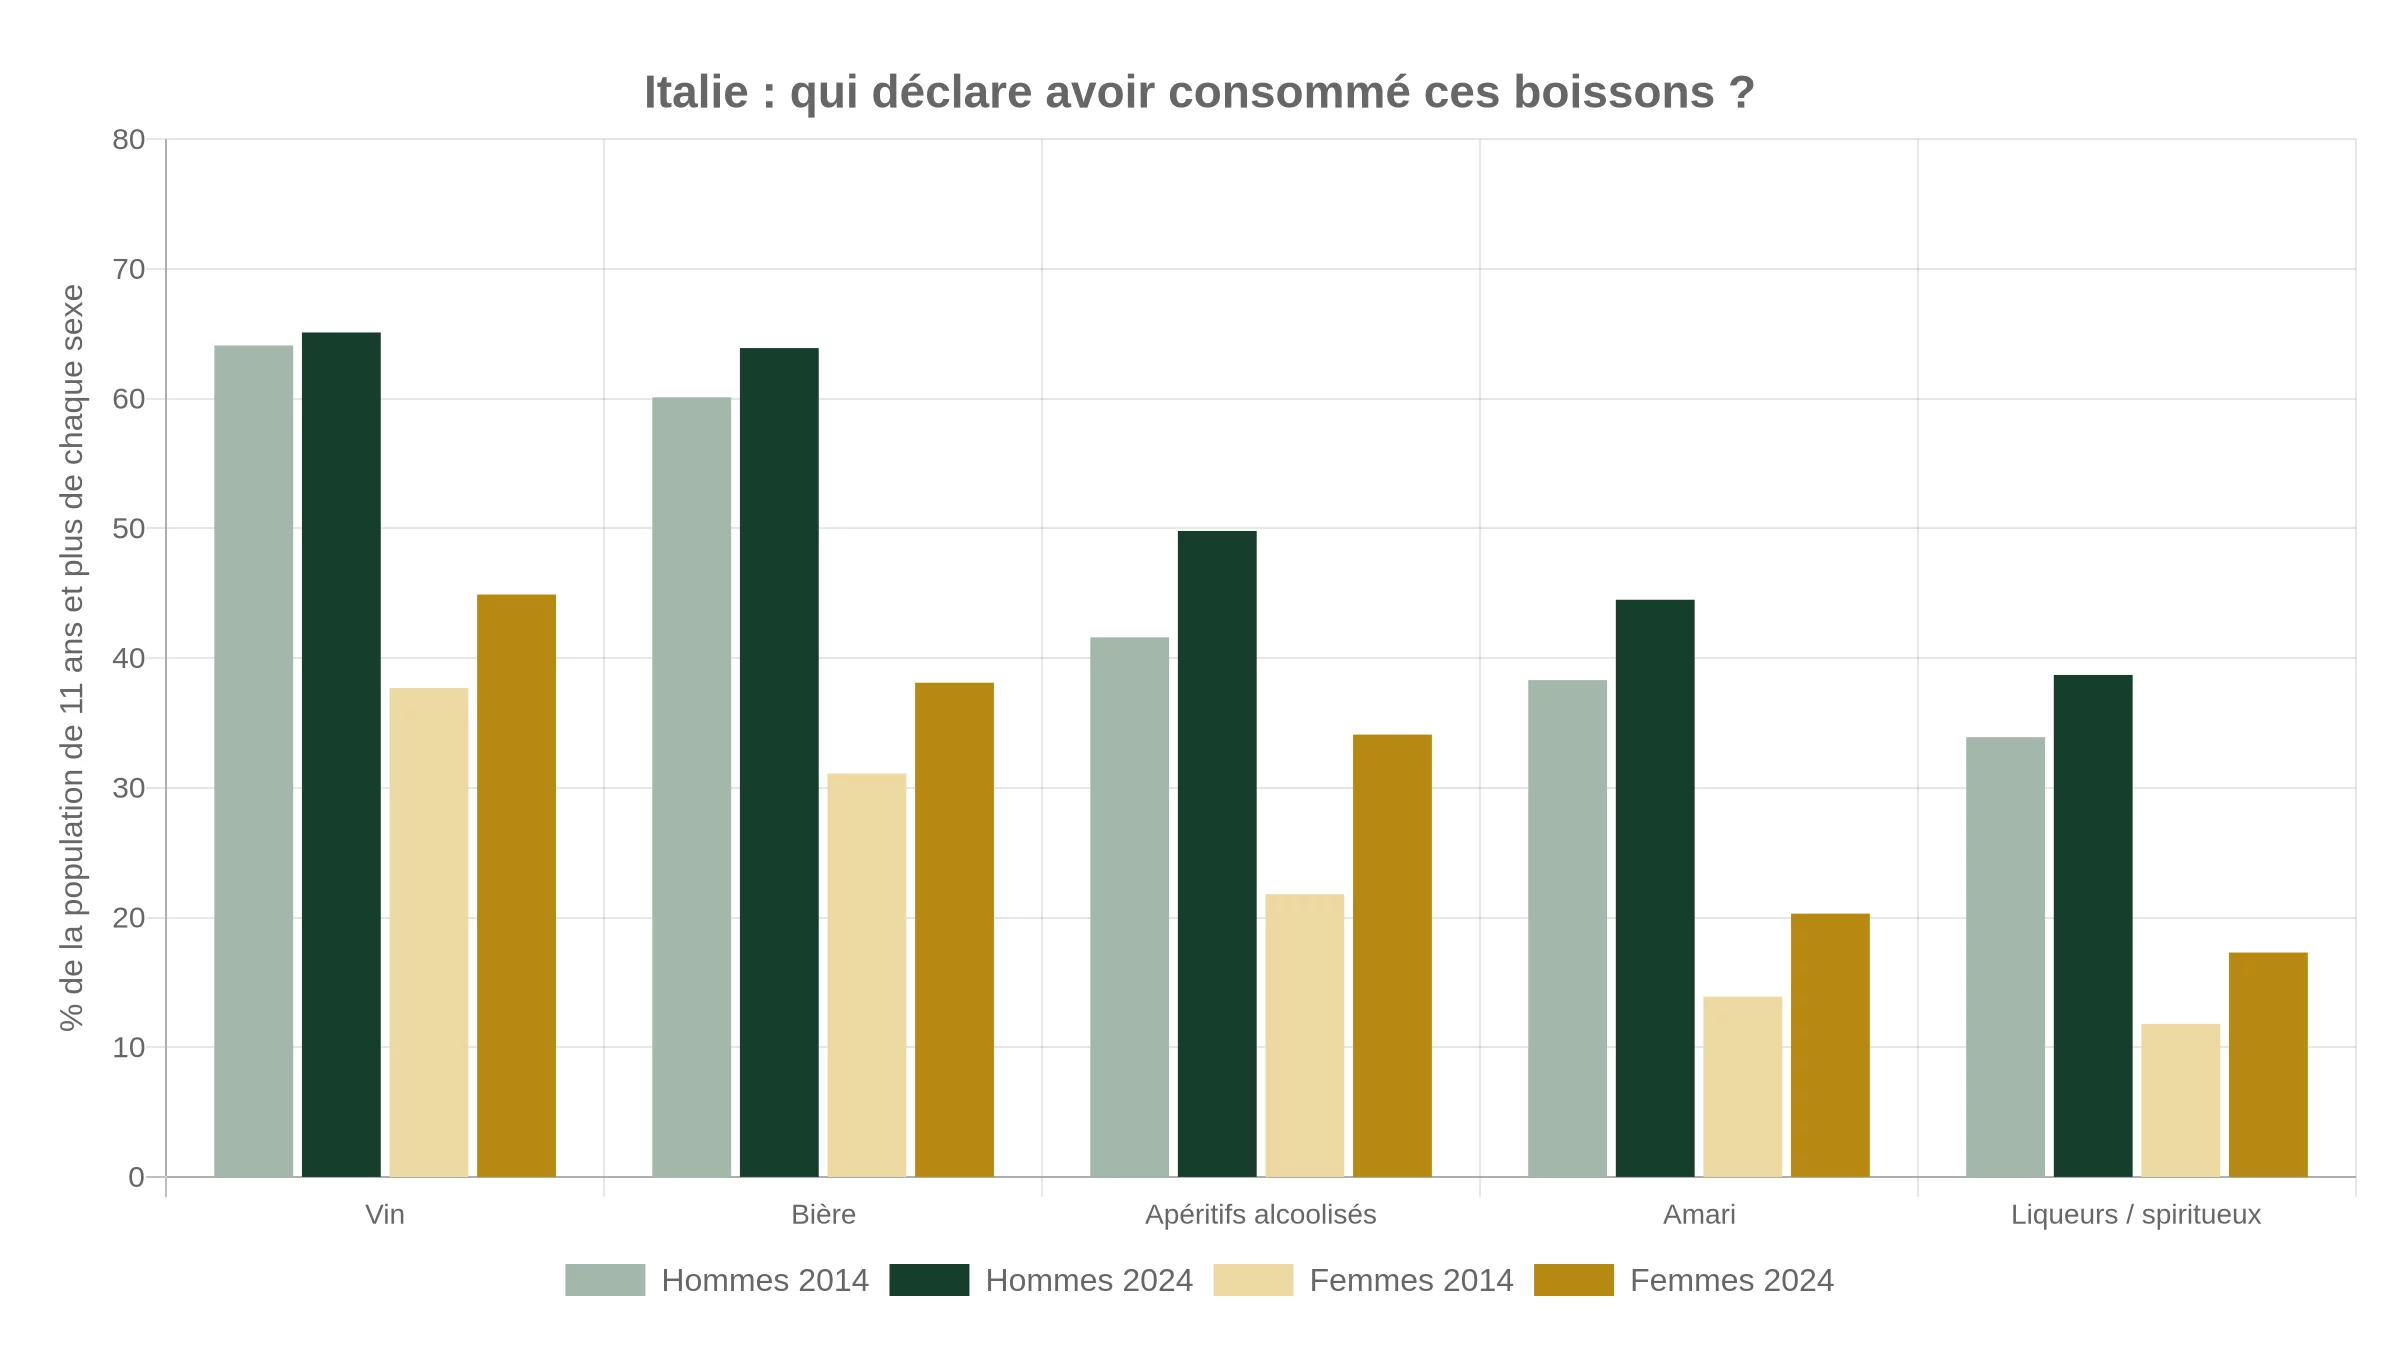
Sur dix ans, la place de plusieurs catégories s’élargit dans les habitudes déclarées. Chez les femmes de 11 ans et plus, la proportion ayant consommé de la bière dans l’année passe de 31,1 % en 2014 à 38,1 % en 2024 ; chez les hommes, elle passe de 60,1 % à 63,9 %. La progression des apéritifs alcoolisés est encore plus marquée. Le vin conserve la diffusion la plus large des catégories présentées.
| Boisson | Hommes : 2014 → 2024 | Femmes : 2014 → 2024 |
|---|---|---|
| Vin | 64,1 % → 65,1 % | 37,7 % → 44,9 % |
| Bière | 60,1 % → 63,9 % | 31,1 % → 38,1 % |
| Apéritifs alcoolisés | 41,6 % → 49,8 % | 21,8 % → 34,1 % |
| Amers | 38,3 % → 44,5 % | 13,9 % → 20,3 % |
| Liqueurs et spiritueux | 33,9 % → 38,7 % | 11,8 % → 17,3 % |
L’évolution de fond concerne aussi le rythme de consommation. Selon l’ISTAT, parmi les personnes de 15 ans et plus, la consommation quotidienne d’alcool passe de 33,3 % en 1999 à 19 % en 2023, tandis que la consommation occasionnelle progresse de 37,3 % à 49,8 %. La consommation hors repas passe de 23,8 % à 33,4 %. Pour la bière, cela renforce l’intérêt des occasions concrètes : apéritif, repas, sortie ou découverte d’un producteur. Source : ISTAT, rapport annuel 2025.
Un pays de grandes marques qui importe plus qu’il n’exporte
Les importations atteignent 7,503 millions d’hl en 2025, contre 3,145 millions pour les exportations. La production locale et les échanges internationaux coexistent donc à grande échelle. Les bouteilles italiennes visibles à l’étranger racontent une partie de l’histoire ; le marché intérieur accueille lui aussi beaucoup de bière produite hors du pays.
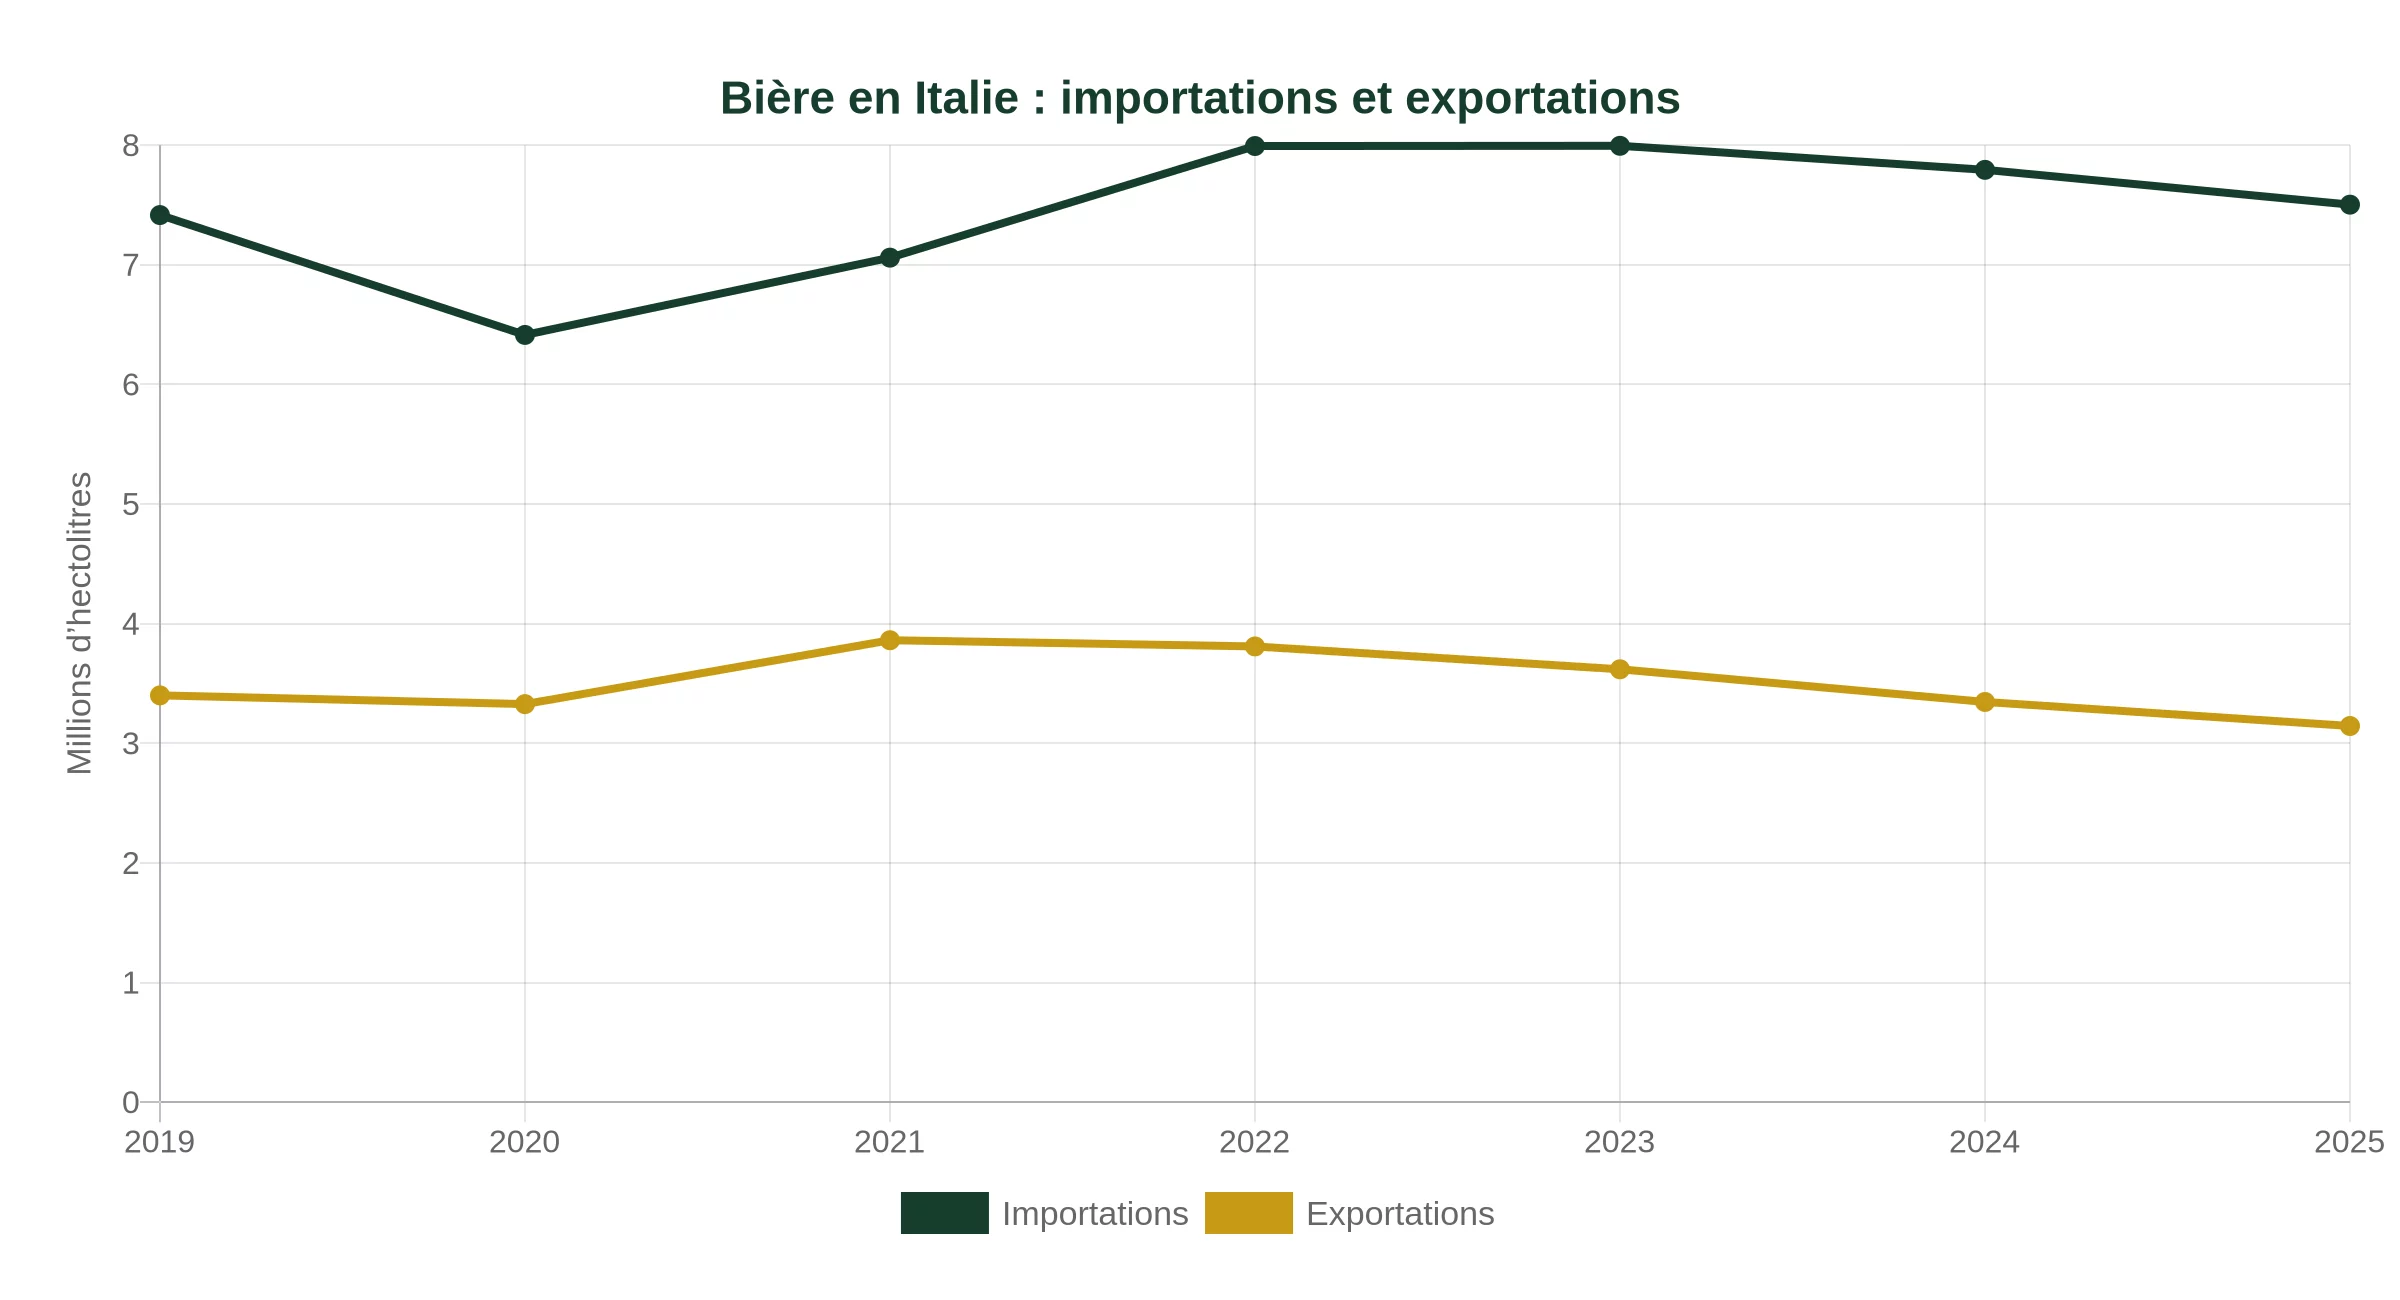
Ce décalage prolonge un sujet déjà abordé dans notre dossier sur les importations et exportations de bière : le rayonnement d’une marque et le solde commercial d’un pays sont deux façons différentes de lire un marché.
Heineken, Asahi, AB InBev, Carlsberg : qui se trouve derrière les marques ?
La marque sur l’étiquette ne porte pas toujours le nom du groupe propriétaire. En Italie, plusieurs noms historiques appartiennent à des ensembles internationaux. Le schéma ci-dessous présente une sélection de liens de propriété et les parts des entreprises dans la bière commercialisée pour la consommation en Italie en 2025.
LES GROUPES ET LEURS MARQUES — ITALIE
HEINEKEN
↓ Heineken Italia
30,9 % des volumes commercialisés
↓ Moretti · Ichnusa · Dreher · Messina
ASAHI
↓ Birra Peroni
17,8 % des volumes commercialisés
↓ Peroni · Nastro Azzurro
AB INBEV
↓ AB InBev Italia
10,2 % des volumes commercialisés
CARLSBERG
↓ Carlsberg Italia
5,2 % des volumes commercialisés
↓ Birrificio Angelo Poretti
Parts des entreprises, tous leurs produits commercialisés réunis : elles ne mesurent pas la production de chaque marque. Source : AssoBirra 2025, p. 160. Portefeuilles : sites des entreprises.
Heineken Italia présente notamment Moretti, Ichnusa, Dreher et Messina dans son portefeuille. Birra Peroni appartient à Asahi et possède trois sites de production italiens, à Rome, Bari et Padoue. Carlsberg Italia produit à Induno Olona, sur le site historique d’Angelo Poretti : son rapport ESG indique plus de 1,14 million d’hl brassés en 2025. Sources : Heineken Italia, Birra Peroni et Carlsberg Italia.
À côté de ces groupes, Forst apporte une autre histoire. La maison de Lagundo reste familiale et indépendante, avec la cinquième génération de la famille à sa tête. Son cas rappelle qu’une entreprise indépendante peut aussi être une maison historique de taille importante. Source : Forst.
Le poids des entreprises, au-delà des noms sur les étiquettes
| Entreprise | Volumes commercialisés en Italie en 2025 | Part du total |
|---|---|---|
| Heineken Italia | 6,533 millions d’hl | 30,9 % |
| Birra Peroni (Asahi) | 3,767 millions d’hl | 17,8 % |
| AB InBev Italia | 2,164 millions d’hl | 10,2 % |
| Carlsberg Italia | 1,107 million d’hl | 5,2 % |
| Birra Castello | 0,408 million d’hl | 1,9 % |
Ces volumes commercialisés pour la consommation, publiés par AssoBirra, permettent de comparer le poids des entreprises sur le marché italien. Ils couvrent leurs portefeuilles de marques et ne se confondent pas avec la production de chaque usine. Source : Annual Report 2025, p. 160.
D’autres acteurs complètent ce paysage. À Biella, Menabrea appartient au groupe Forst depuis 1991, tout en conservant son identité de brasserie historique. Le groupe danois Royal Unibrew, présent avec Ceres, a repris en 2023, par l’intermédiaire de sa filiale italienne, le site de San Giorgio di Nogaro à Birra Castello. Source : Royal Unibrew, rapport annuel 2024.
Trois bières pour mettre un visage sur les leaders
Nastro Azzurro : la lager de Birra Peroni
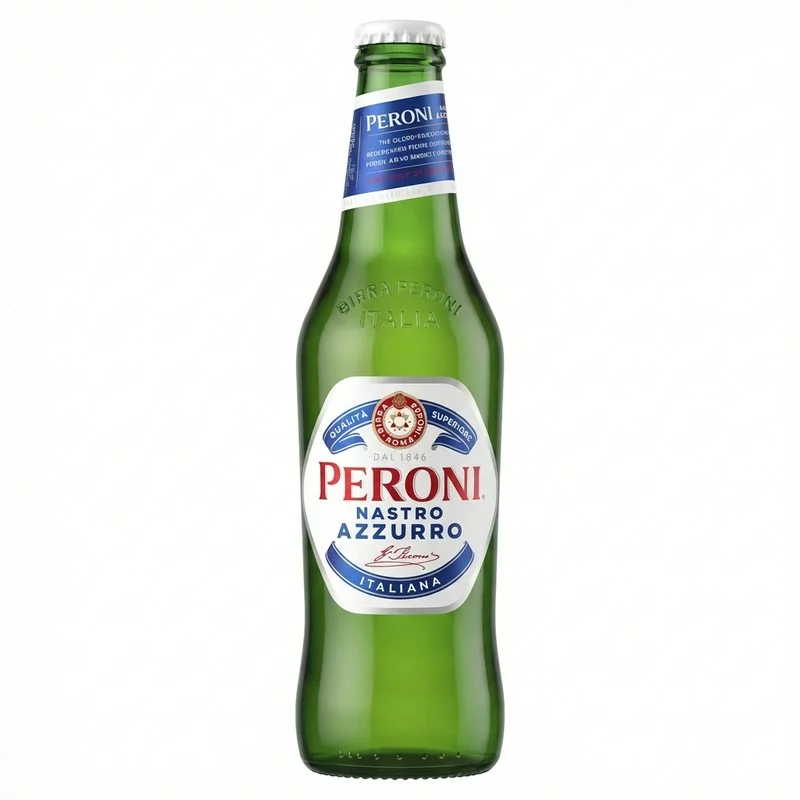
5 % vol. Cette lager à fermentation basse appartient à Birra Peroni, dans le groupe Asahi. La recette utilise du malt d’orge et du maïs italien « Nostrano ». Le producteur la présente avec un profil sec et une amertume légère. Elle illustre le positionnement d’une grande marque italienne autour de la table et des repas. Fiche officielle.
Moretti : une marque historique, une gamme qui évolue
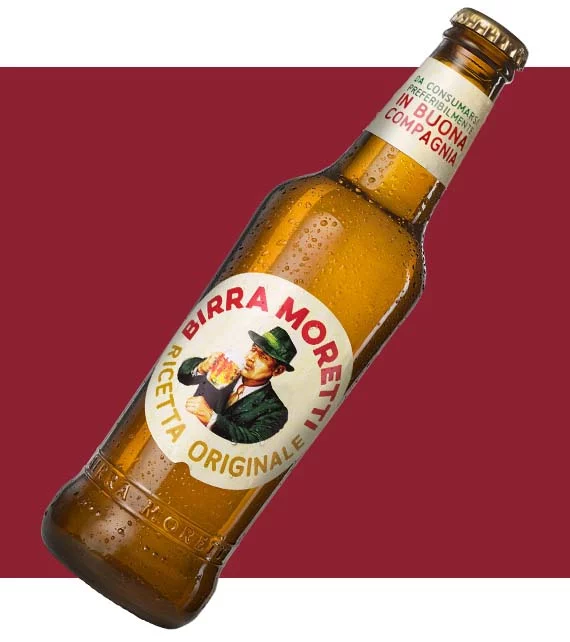
La Moretti Ricetta Originale titre 4,6 %. Cette lager de fermentation basse associe malt d’orge, maïs et houblon. La gamme comprend également Moretti Zero, à 0,0 %. Une déclinaison qui permet de relier une marque familière à l’évolution des occasions de consommation. Fiches officielles.
Poretti : le houblon au centre de l’identité
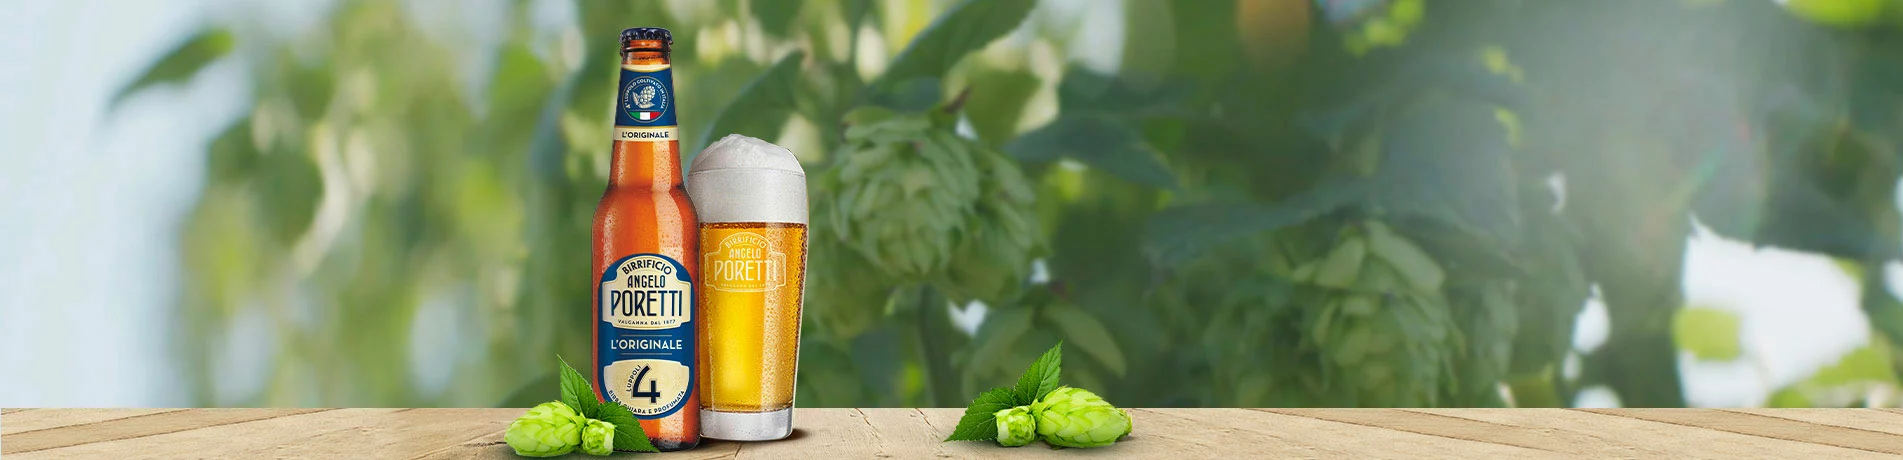
La gamme Poretti met les houblons en avant jusque dans ses noms. La référence 4 Luppoli, visible ci-dessus, montre cette façon d’organiser une offre de grande marque autour d’un ingrédient que les amateurs connaissent aussi à travers les pils et les IPA artisanales.
Près de 940 indépendants : quel poids pour la bière artisanale ?
Unionbirrai estime la production artisanale à 720 000 hl en 2025, pour près de 940 petits producteurs indépendants. L’association annonce un poids de 4,2 % de la production nationale. Ces données ont été présentées à FilieraBirra le 16 octobre 2026 et sont reprises par l’agence ANSA.
L’estimation associe environ 470 000 hl attribués aux producteurs jusqu’à 10 000 hl annuels et 250 000 hl à une douzaine d’indépendants plus grands. Elle décrit donc une population qui va de très petites entreprises à des brasseries déjà structurées.
Le nombre d’entreprises et la part annoncée diffèrent des anciennes publications parce que le périmètre et la méthode changent. Cette nouvelle photographie se lit avec sa propre définition, plutôt que comme une progression mécanique depuis les anciens pourcentages. Détail de la méthode et des différences de périmètre.
QUE SIGNIFIE « BIRRA ARTIGIANALE » ?
La définition introduite dans la loi italienne en 2016 associe une bière sans pasteurisation ni microfiltration à un petit producteur indépendant. Elle prévoit notamment une indépendance juridique et économique, des installations distinctes et un plafond de 200 000 hl annuels, volumes brassés pour des tiers compris. Texte parlementaire de référence.
Des pionniers aux nouveaux noms de la bière artisanale italienne
Tipopils, Birrificio Italiano : la piste de l’Italian Pils
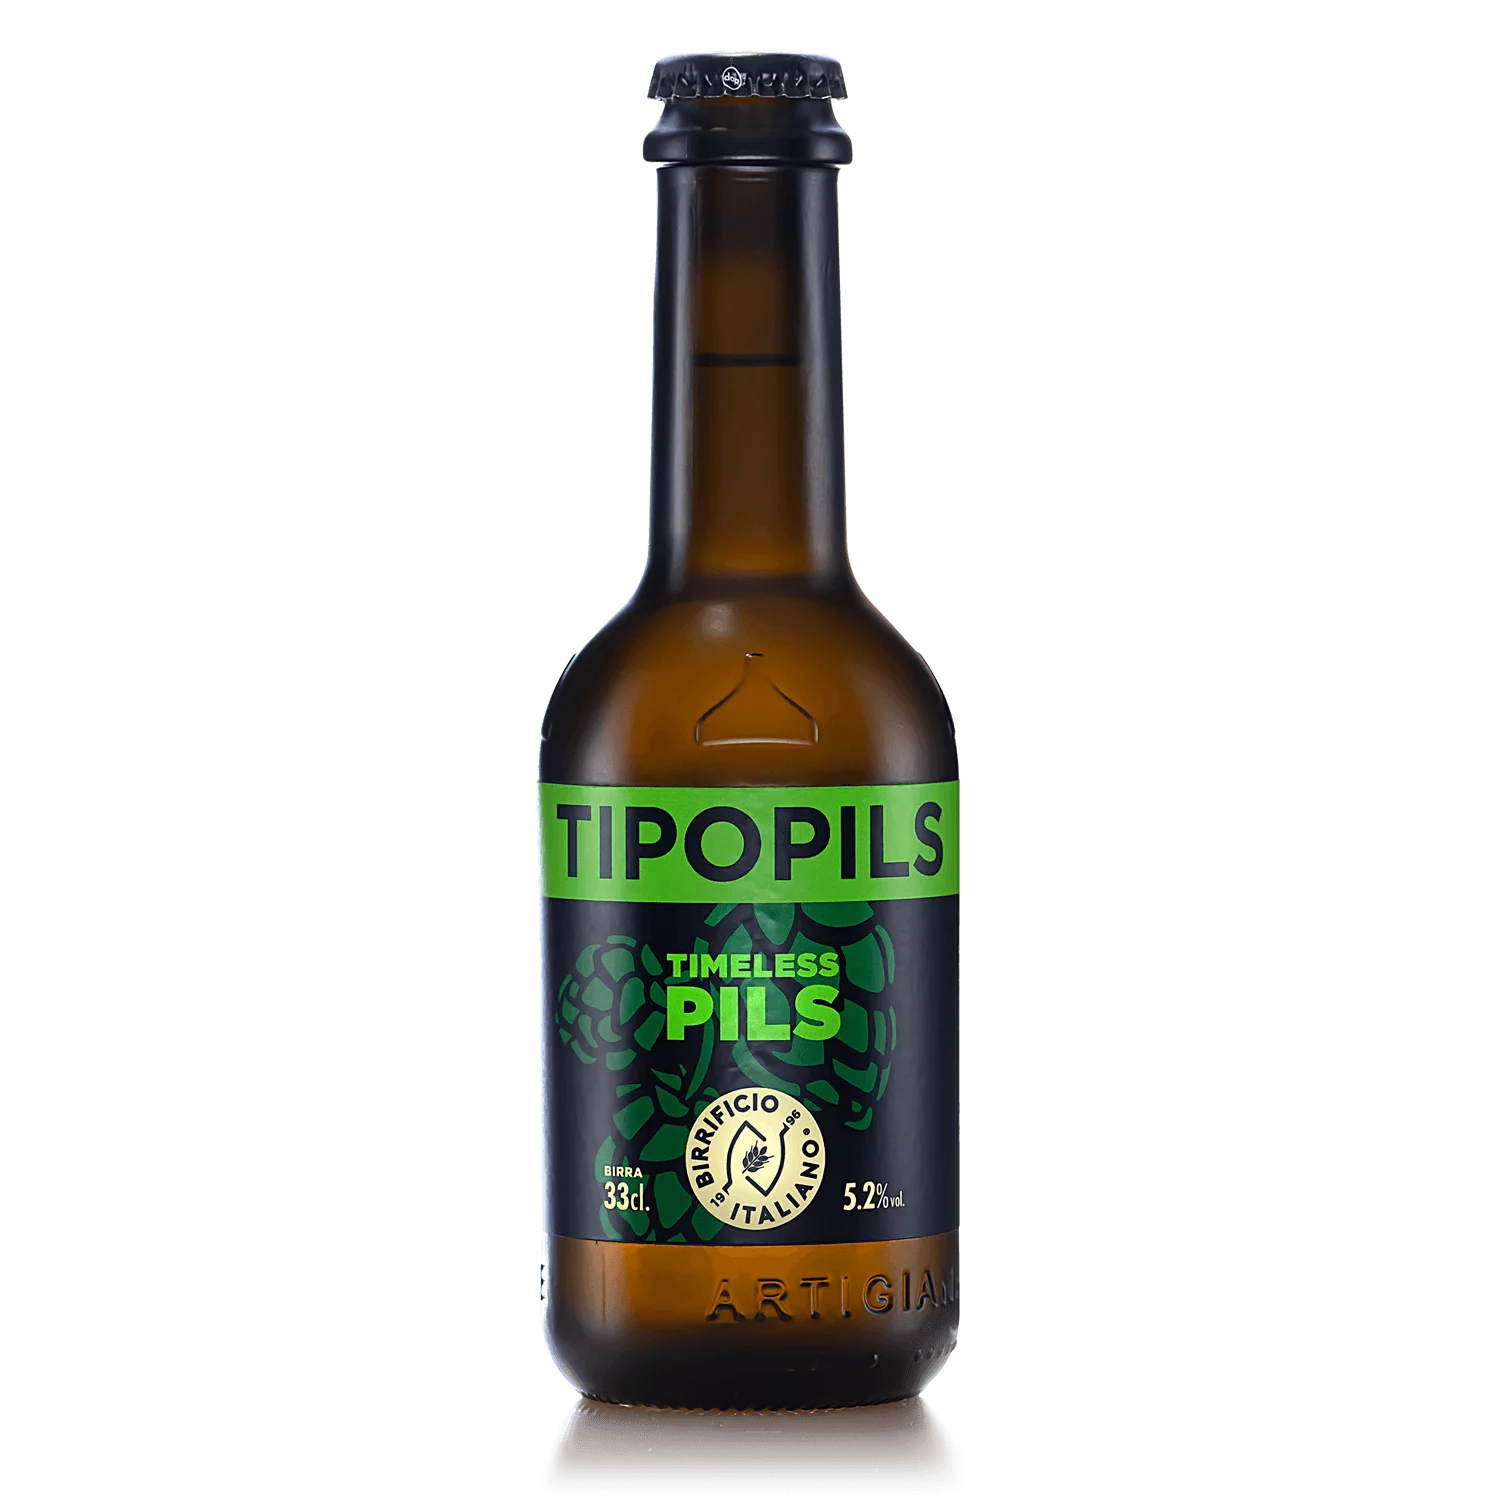
5,2 % vol. · Lombardie. Tipopils est une bière blonde de fermentation basse, née en 1996. Son travail du houblon à froid a contribué à faire connaître les Italian-style Pils. Le profil annoncé associe des notes herbacées et une amertume présente : une porte d’entrée pour découvrir une autre expression de la pils. Fiche officielle.
Super, Baladin : l’héritage belge dans le Piémont
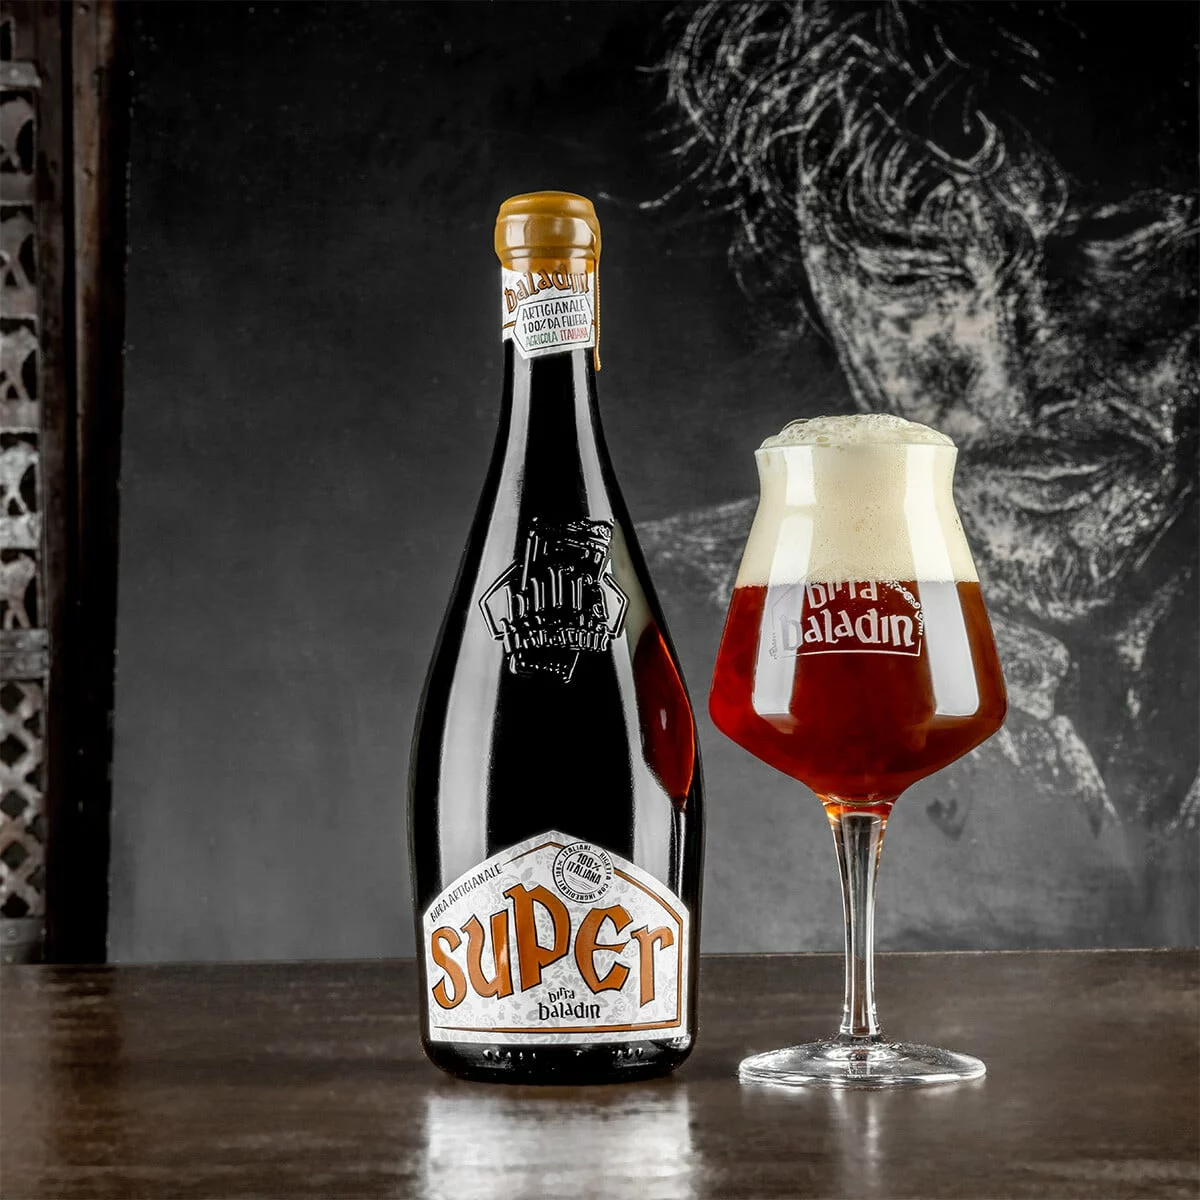
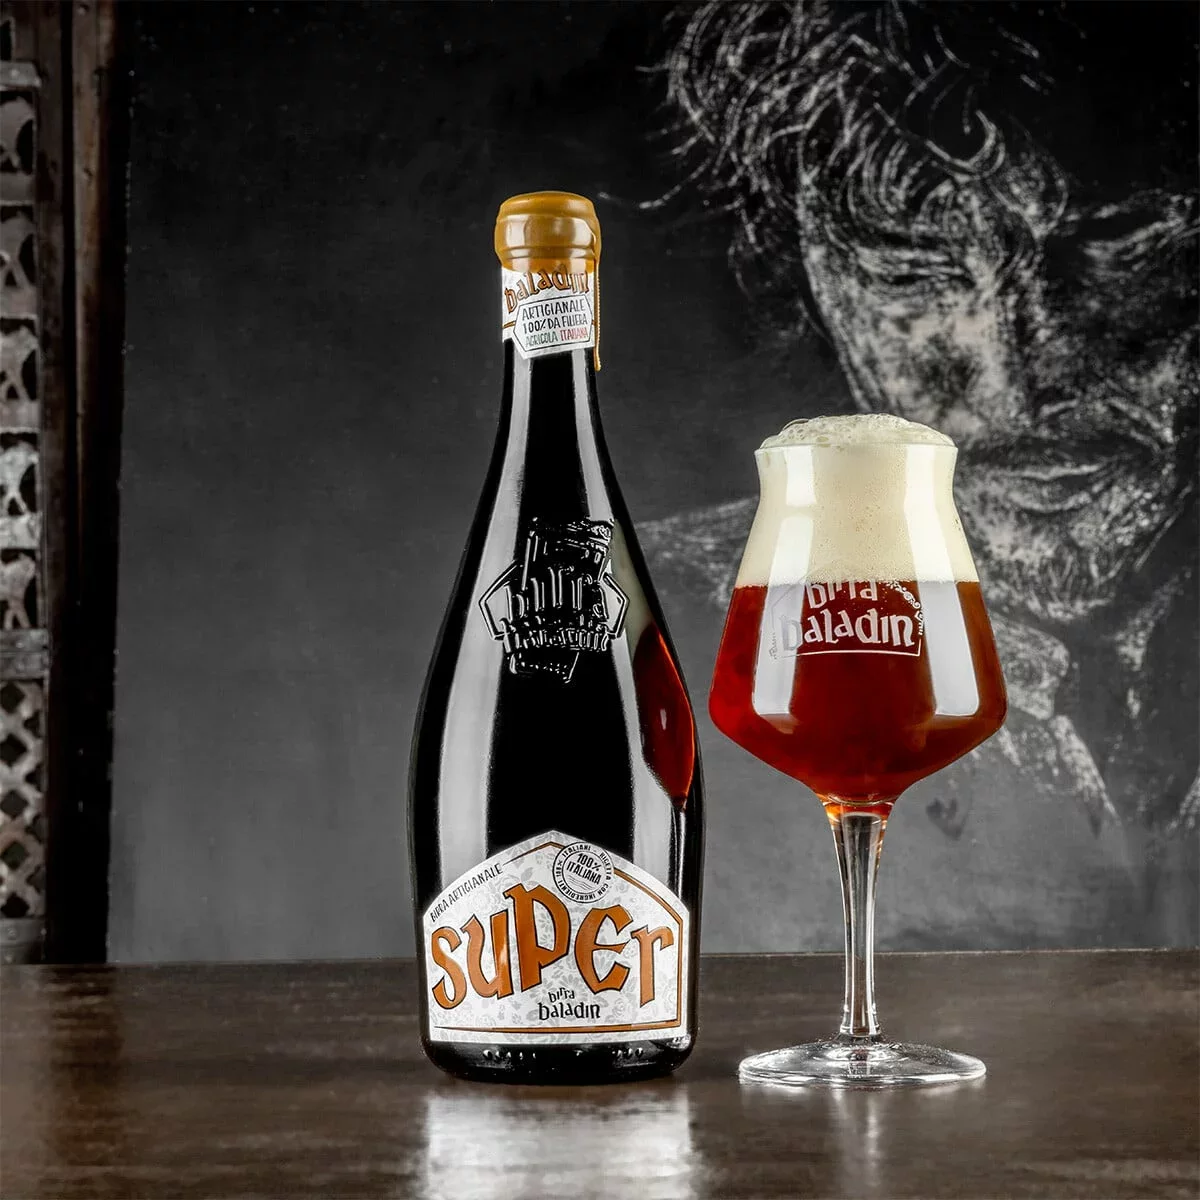
8 % vol. · Piémont. Lancée en bouteille en 1997, Super appartient aux références historiques de Baladin. Cette bière ambrée d’inspiration belge montre le versant dégustation du mouvement italien : une bière plus ample et plus forte que les lagers de grande diffusion. Fiche officielle et chronologie.
Isaac, Baladin : une blanche devenue un classique
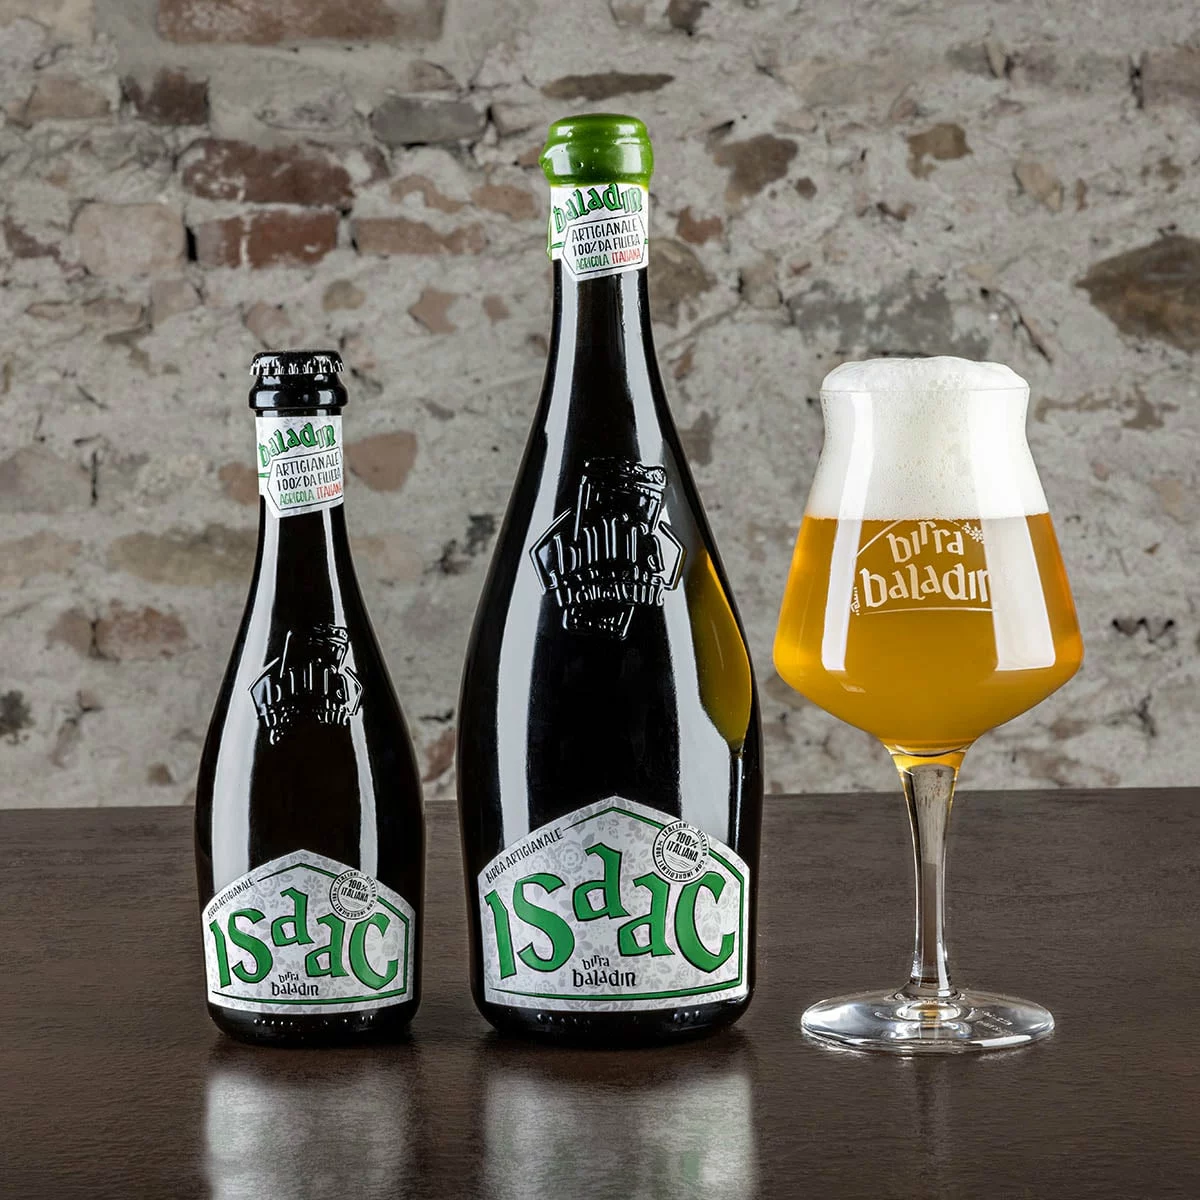
5 % vol. · Piémont. Isaac apparaît elle aussi en 1997. Cette blanche d’inspiration belge offre un autre point d’entrée dans les bières artisanales italiennes. La comparaison avec Super, chez le même producteur, montre la variété des inspirations explorées dès les premières années. Fiche officielle.
BB10, Barley : le Cannonau entre dans la bière
Sardaigne. Barley décrit BB10 comme une Imperial Stout au moût cuit de raisins Cannonau. Nicola Perra utilise la sapa, ce moût concentré, pour construire une bière sombre où le raisin rencontre les notes des malts. Cet exemple donne une forme concrète au dialogue entre viticulture et brassage. Présentation officielle.
À Milan, une autre référence mérite également le détour : Ghisa de Lambrate, une smoked stout à 5 %, aux notes fumées et torréfiées, avec de l’avoine dans la recette. Son nom reprend le surnom milanais des agents de circulation. La bière exprime ici une identité urbaine autant qu’un style. Fiche officielle de Ghisa.
CRAK : une IPA et un modèle de vente directe
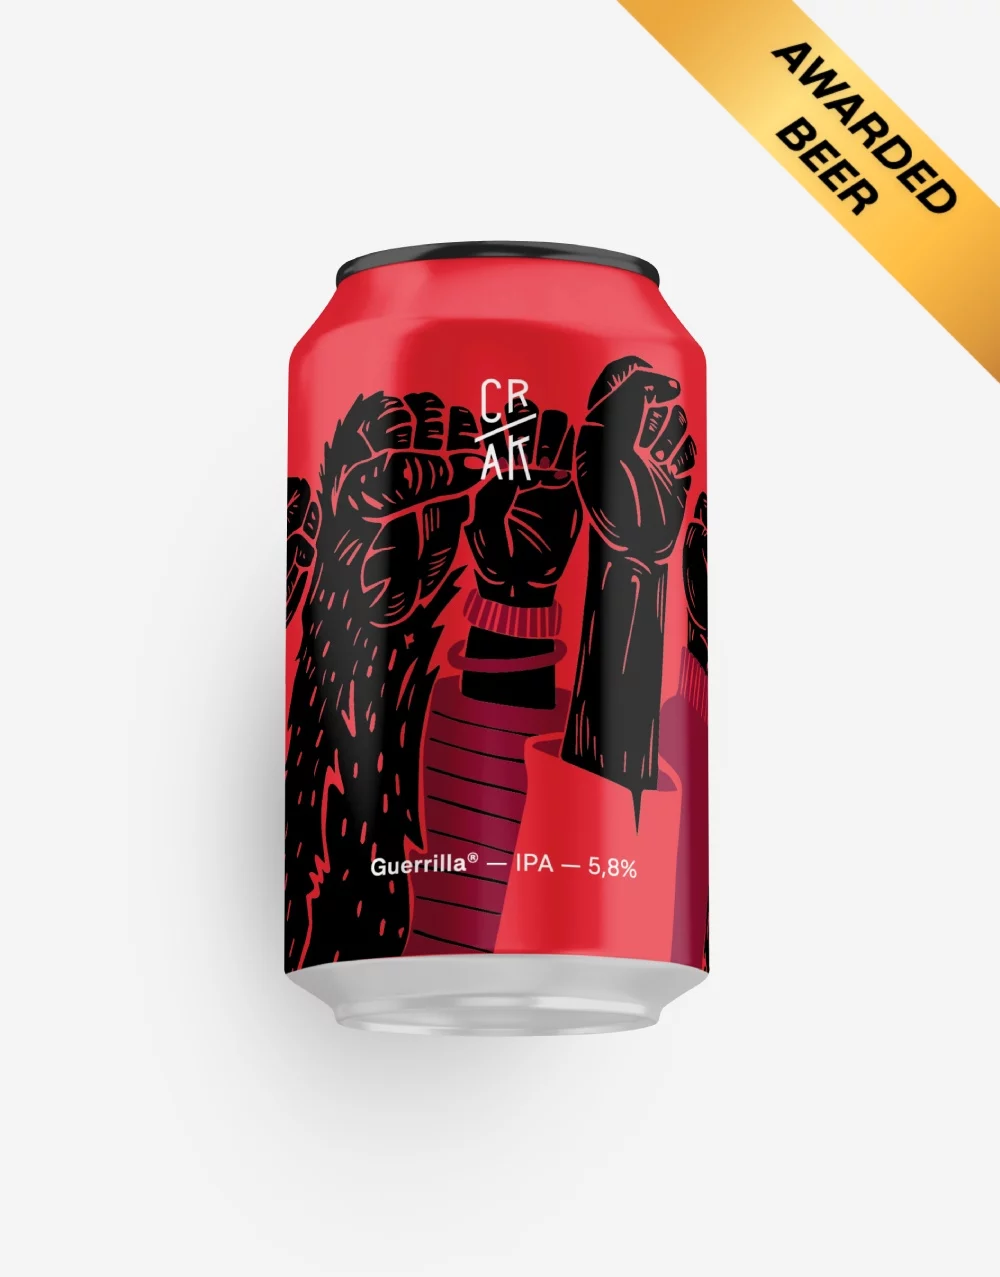
Dans la région de Padoue, CRAK Brewery incarne une autre génération de producteurs. Guerrilla, son IPA, donne un point d’entrée dans une gamme centrée notamment sur les bières houblonnées. La brasserie revendique une vente directe, sans intermédiaires, aux particuliers comme aux établissements, avec une chaîne du froid. Elle dispose aussi de lieux de consommation à Campodarsego et à Padoue. Le produit, la fraîcheur et la distribution font ici partie du même projet.
Birra dell’Eremo : le lauréat artisanal de 2026
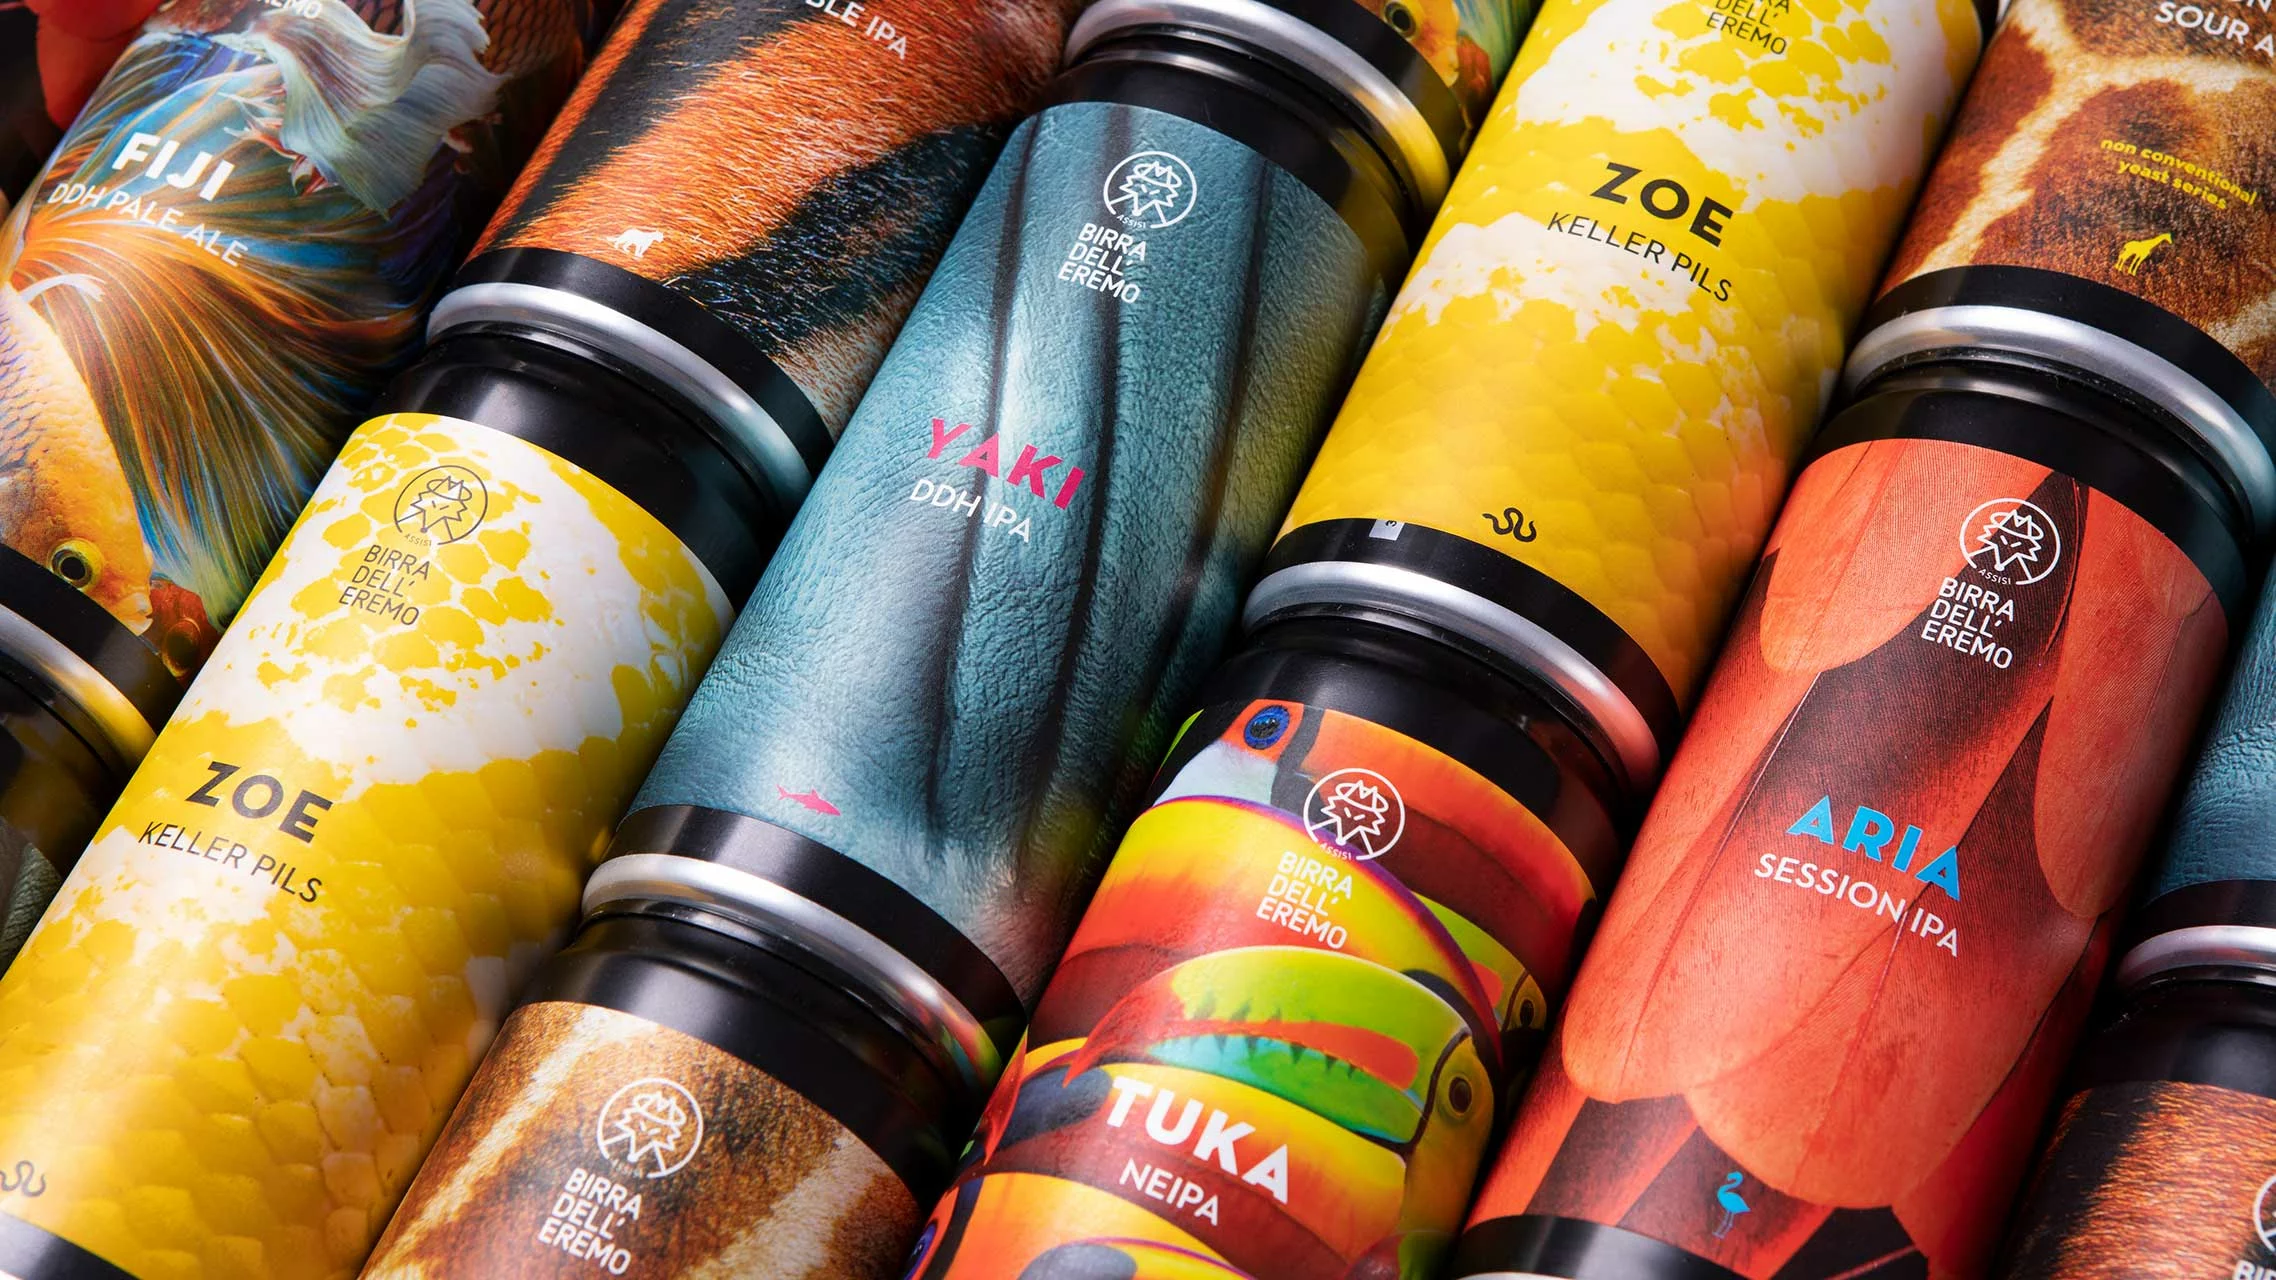
Fondée en 2012 près d’Assise, en Ombrie, Birra dell’Eremo a été désignée Birrificio dell’Anno 2026 au concours d’Unionbirrai. Elle y a obtenu huit podiums, dont quatre médailles d’or. Cette reconnaissance élargit le panorama au-delà des pionniers de 1996 et rappelle que la scène italienne continue de renouveler ses références. Résultats officiels Unionbirrai.
La question de la taille se pose aussi aux artisans historiques. Baladin a produit environ 27 000 hl en 2025 et annoncé en octobre 2026 un financement de 16,4 millions d’euros, avec l’arrivée prévue d’un investisseur minoritaire néerlandais. Le projet doit soutenir les capacités de production et le développement commercial ; sa finalisation est attendue en novembre. Un exemple des moyens nécessaires pour faire grandir une marque artisanale. Source : Radiocor, Borsa Italiana.
Italian Grape Ale : la rencontre avec les cépages
Les Italian Grape Ales, ou IGA, utilisent du raisin ou du moût dans leur élaboration. Les variétés apportent leurs arômes et leur identité : raisins blancs, raisins rouges et techniques de fermentation ouvrent des possibilités très différentes.
Le BJCP rattache les premières réalisations de cette famille à Montegioco et Barley en 2006–2007. Il cite notamment Montegioco Open Mind parmi les exemples commerciaux. Une IGA peut être fraîche ou plus complexe ; toutes ne sont pas acides. Le cépage et la façon dont il est travaillé comptent autant que le nom du style. Source : guide BJCP.
Cette famille donne au dossier italien une dimension particulière : la bière peut raconter un paysage agricole par d’autres ingrédients que les céréales et le houblon. Les versions acides et sauvages prolongent aussi les techniques explorées dans notre dossier sur les bières sour et leurs méthodes de fabrication.
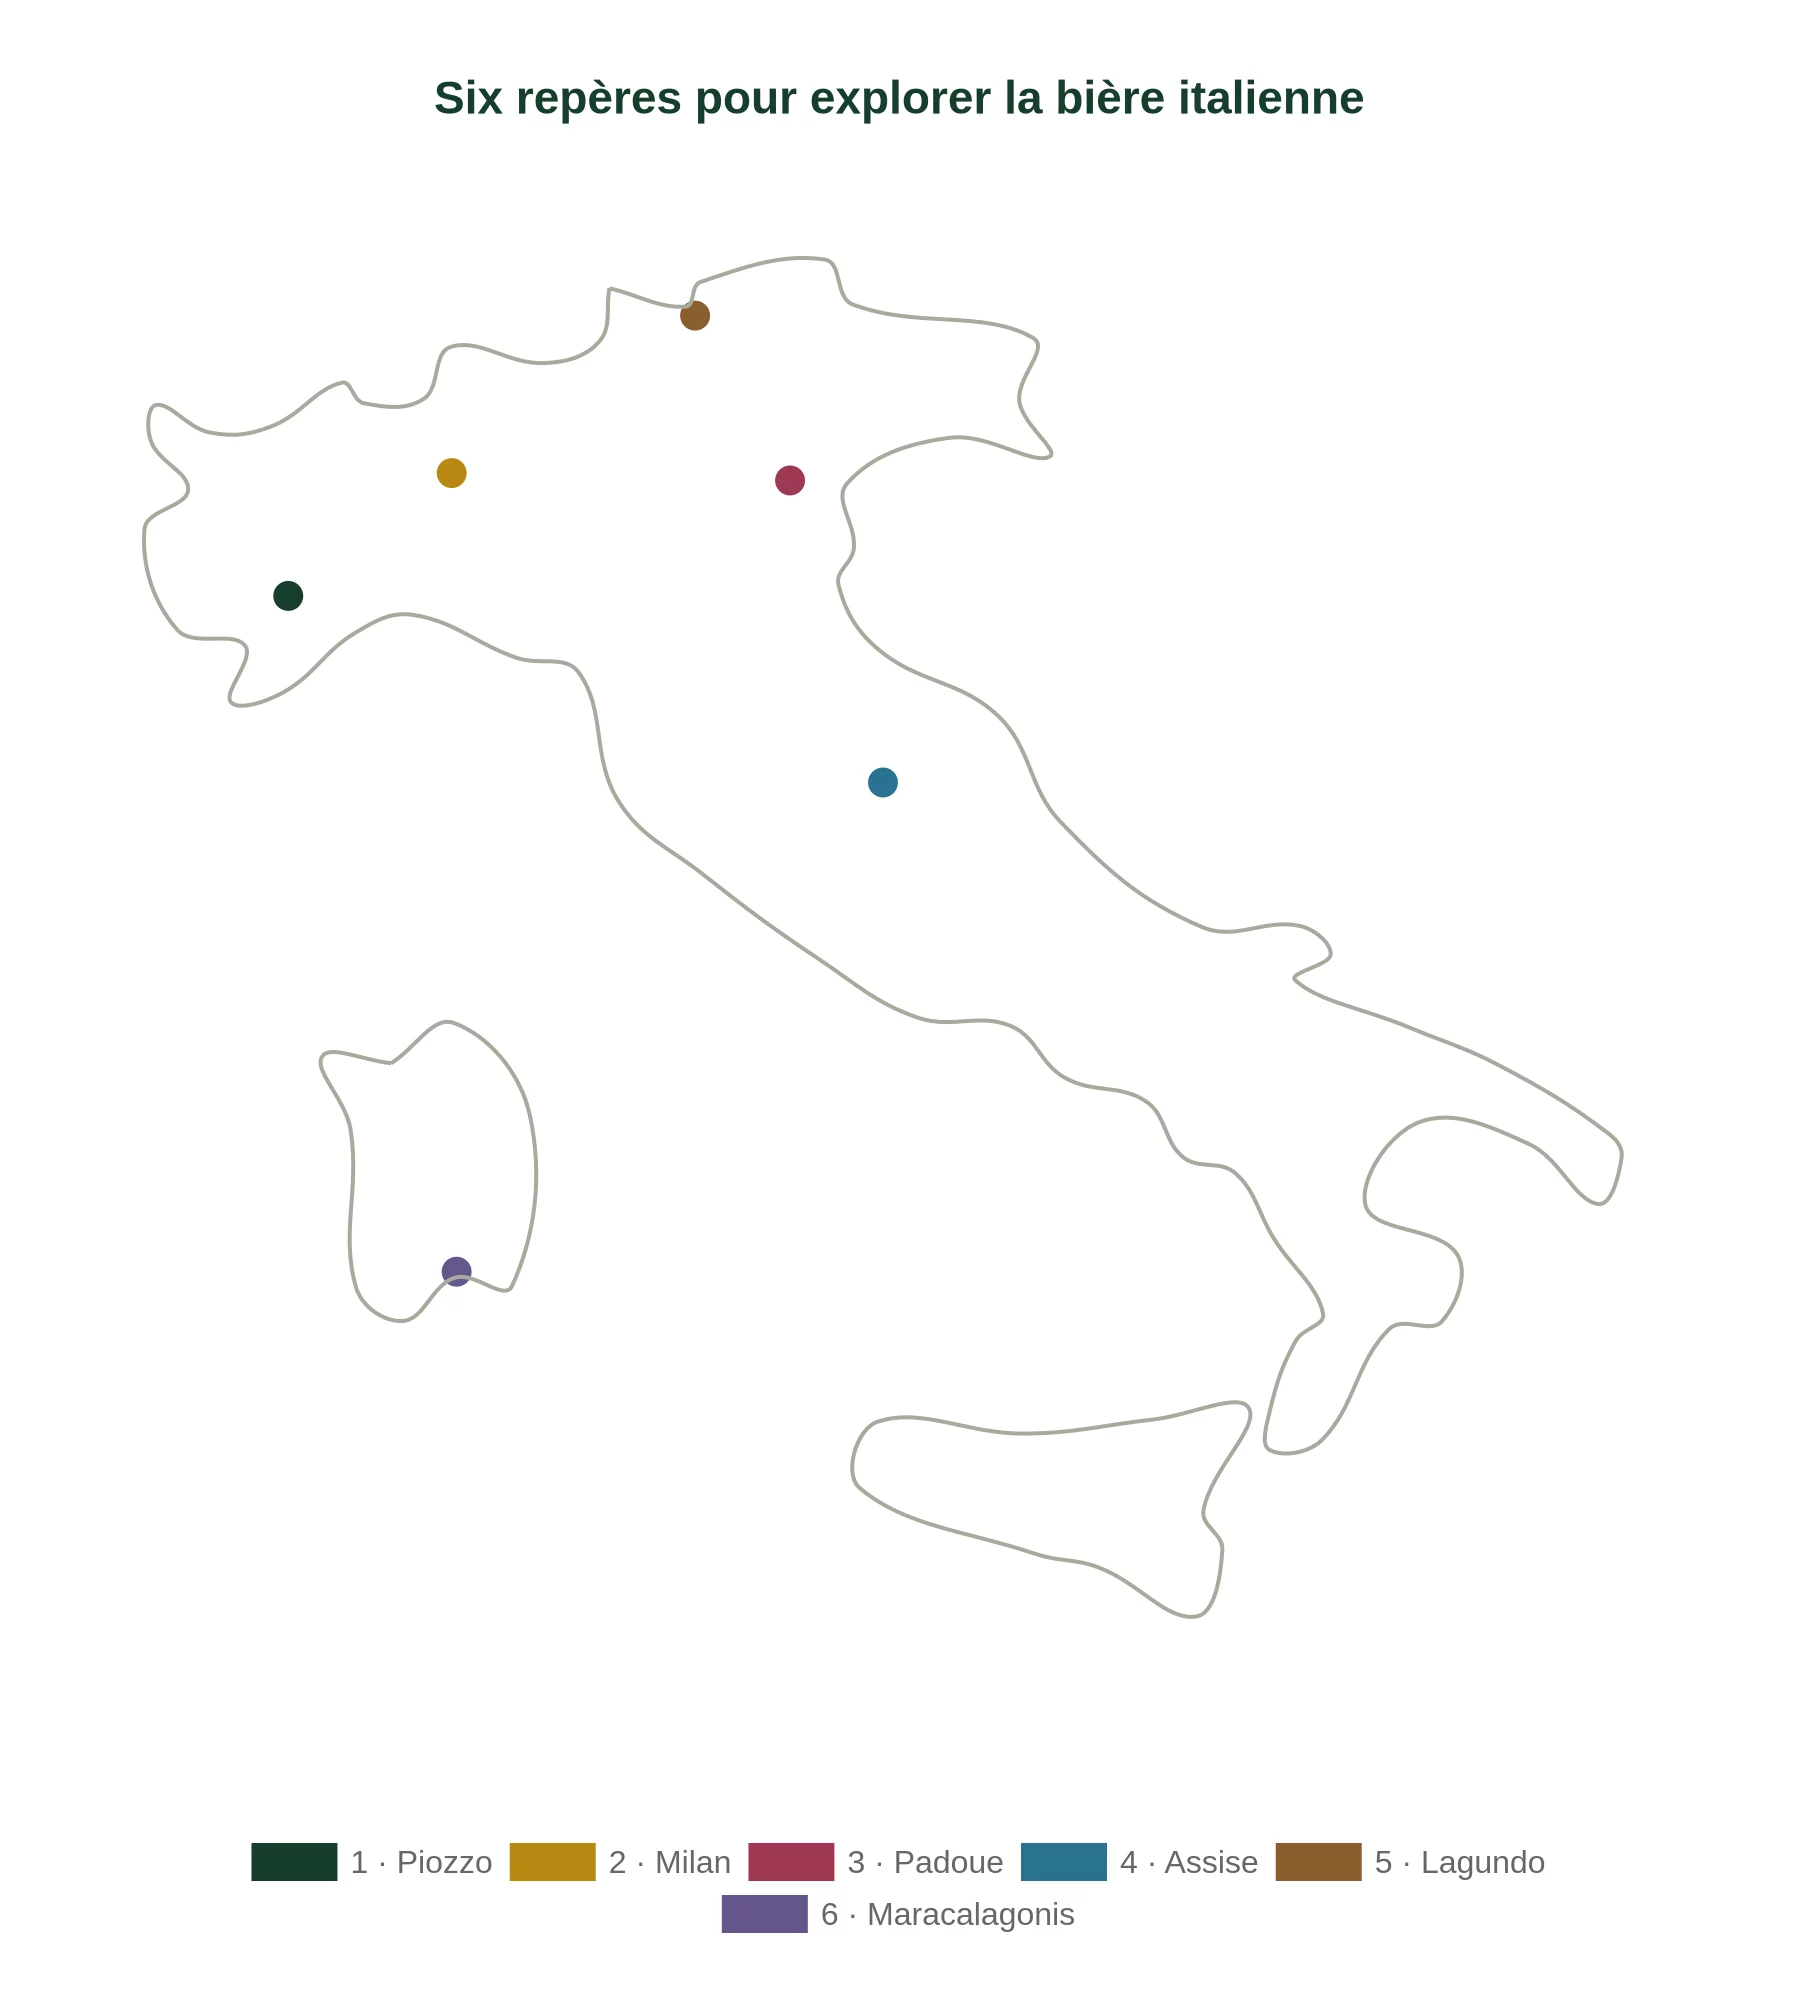
Six repères pour situer les brasseries et les marques
| Repère | Lieu | À retenir |
|---|---|---|
| 1 | Piozzo, Piémont | Le berceau de Baladin, fondé par Teo Musso. |
| 2 | Milan, Lombardie | Une grande place commerciale pour la bière, avec notamment les lieux de Birrificio Lambrate. |
| 3 | Padoue et Campodarsego, Vénétie | CRAK, sa brasserie et ses lieux de consommation. |
| 4 | Assise, Ombrie | Birra dell’Eremo, lauréat Unionbirrai 2026. |
| 5 | Lagundo, Haut-Adige | Forst et la tradition brassicole alpine. |
| 6 | Maracalagonis, Sardaigne | Barley, producteur de la BB10 au raisin. |
Repas, visites et brewpubs : découvrir la bière sur place
Le tourisme brassicole se construit à partir de lieux précis. À Piozzo, Baladin Open Garden réunit le site de production et l’univers de la marque. À Lurago Marinone, le brewpub de Birrificio Italiano relie la dégustation à l’histoire du mouvement. À Milan, les pubs de Lambrate, via Adelchi et via Golgi, offrent une entrée dans une scène de quartier. Sources : Baladin, Birrificio Italiano et Lambrate.
En Ombrie, Flea, à Gualdo Tadino, propose également visites, dégustations et taproom. La brasserie présente son orge cultivée dans son propre domaine comme une composante de son identité. Le lieu aide alors à comprendre ce qui relie les ingrédients, les produits et leur territoire. Source : Flea.
Pour préparer une découverte, mieux vaut choisir une région et quelques étapes complémentaires : un brewpub, une brasserie proposant des visites et un établissement où comparer plusieurs producteurs. Les jours de visite et les réservations se vérifient directement sur les sites des lieux.
Bars, grandes surfaces, vente directe : des marchés différents
Une marque présente en grande distribution, une bière servie en restauration et une canette achetée directement au producteur ne suivent pas le même parcours. Dans les bars, la livraison, le matériel et l’accompagnement comptent autant que la visibilité de l’étiquette. Partesa, distributeur du groupe Heineken, illustre le rôle de cette infrastructure. À l’autre bout du spectre, CRAK organise sa vente directe et sa chaîne du froid. Pour un artisan, le choix du circuit détermine aussi le travail commercial, les stocks et la logistique à prendre en charge.
Le budget pèse sur les sorties
L’analyse économique de REF Ricerche publiée dans l’Annual Report d’AssoBirra souligne les contraintes qui continuent de peser sur les dépenses des ménages, notamment après la hausse des prix de l’énergie et de l’alimentation. Le recul de la bière hors domicile s’inscrit dans ce contexte plus large : plusieurs familles de boissons sont concernées.
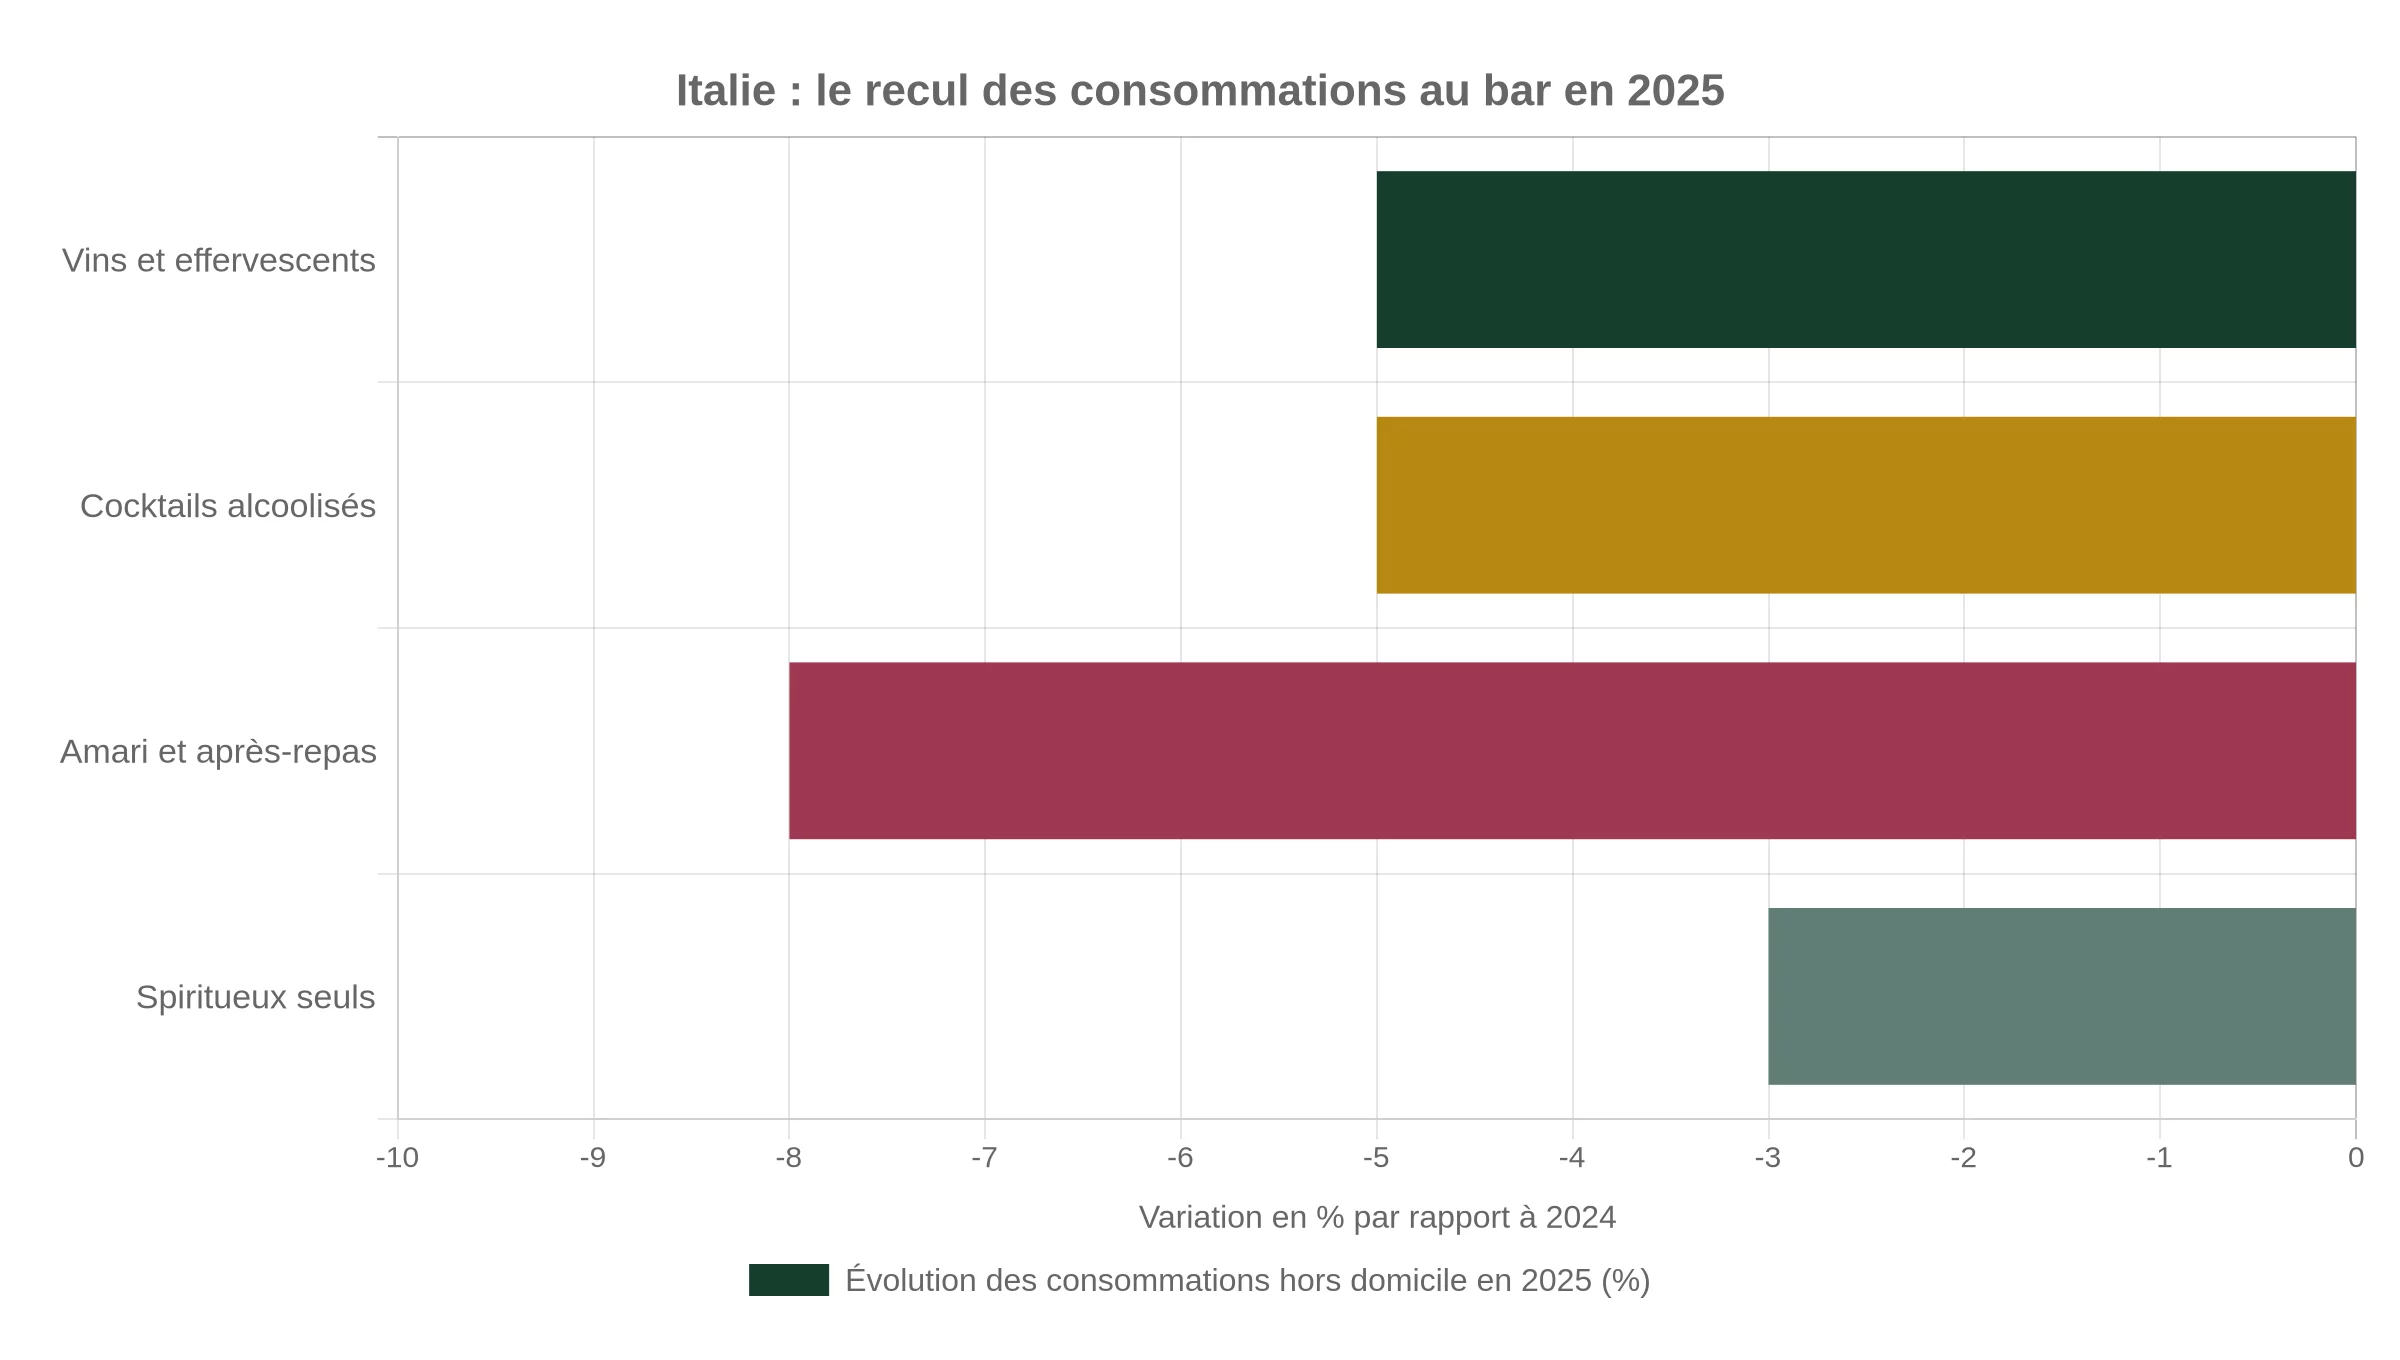
Federvini–TradeLab relève une baisse de 5 % pour l’ensemble vin et effervescents comme pour les cocktails, de 8 % pour les amers et après-repas, et de 3 % pour les spiritueux consommés seuls. Ces évolutions invitent à regarder le budget et les occasions de sortie autant que la concurrence entre boissons.
Les prix reflètent également des offres très différentes. Au 28 octobre 2026, un commerçant affiche un carton de 24 bouteilles de Moretti Originale de 33 cl à 25,90 €, tandis que la boutique de CRAK affiche Guerrilla à 5 € la canette. Ces deux offres donnent des repères de formats et de positionnement ; les frais de livraison et le service au bar s’ajoutent selon le circuit. Pour suivre le marché, mieux vaut comparer dans la durée un même produit et un même canal de vente.
Le sans alcool gagne du terrain dans un marché qui se transforme
Le segment low/no passe de 2,1 % du marché en 2024 à 3,9 % en 2025, selon AssoBirra. Dans le même temps, le hors domicile recule de 5,2 % sur un an. Le sujet dépasse donc le lancement de quelques nouvelles références : les producteurs cherchent à accompagner d’autres habitudes et d’autres occasions de consommation. Source : AssoBirra.
Moretti Zero et les références sans alcool de grandes marques rendent cette évolution visible. Baladin développe aussi une famille Botanic sans alcool, présentée dans son catalogue. Des entreprises de tailles différentes investissent ainsi le sujet, avec leurs propres recettes et leurs circuits de vente. Catalogue Baladin.
Sources et méthode
Mise à jour : 28 octobre 2026. Le comparatif des alcools associe trois lectures : volumes nationaux de boissons (AssoBirra et OIV), proportions de consommateurs (ISS, données ISTAT) et nombre de consommations hors domicile (Federvini–TradeLab). Les années et unités sont indiquées sous chaque graphique. Les rapports originaux liés dans l’article permettent de consulter et télécharger les séries de référence.
Dossier préparé le 28 octobre 2026. Les dernières données annuelles portent sur 2025. Séries de production, de consommation de bière et d’échanges : AssoBirra, Annual Report 2025, p. 159 ; parts des entreprises : p. 160. Les séries révisées de cette édition ont été privilégiées. L’estimation artisanale Unionbirrai est présentée avec son propre périmètre. Les descriptions des bières s’appuient sur leurs fiches officielles ; elles ne constituent pas des notes de dégustation Pinteo.
- AssoBirra — Annual Report 2025, chiffres et séries
- AssoBirra — communiqué de juin 2026
- Unionbirrai — chiffres présentés à FilieraBirra, repris par ANSA
- Cronache di Birra — lecture de la méthode Unionbirrai
- BJCP — Italian Grape Ale
- Baladin — chronologie
- Birrificio Italiano — histoire
- Forst — histoire et propriété familiale
Crédits photographiques : Birrificio Italiano, Baladin, Barley, Heineken Italia, Birrificio Angelo Poretti, CRAK Brewery et Birra dell’Eremo ; photographie de Nastro Azzurro publiée par Trygg Mat. Chaque image renvoie à sa source.