Pinteo Explique
Des lagers de Feldschlösschen aux bières de fermentation mixte du Jura, la Suisse réunit des univers brassicoles très différents. Mais derrière cette diversité, les volumes diminuent, les grands réseaux restent puissants et le sans-alcool gagne du terrain.
Combien de bière boit-on en Suisse ?
En 2025, la consommation atteint 466 millions de litres, avec et sans alcool. Rapportée à la population résidente du territoire suivi, elle représente 50,9 litres par personne. Le marché perd environ 140 000 hectolitres en un an, soit 2,9 %.
Le marché recule en 2025
La baisse s’inscrit dans le temps long. Sur la série historique des bières alcoolisées, la consommation par habitant passe de 55,3 litres en 2015 à 49,3 litres en 2024. Le rebond de 2022 n’a donc pas installé une reprise durable.
Dix ans de consommation par habitant
2015 : 55,3 L → 2024 : 49,3 L
Lire les valeurs annuelles
2015 : 55,3 L · 2016 : 54,5 L · 2017 : 54,3 L · 2018 : 55,0 L · 2019 : 54,8 L · 2020 : 52,0 L · 2021 : 50,6 L · 2022 : 53,5 L · 2023 : 50,7 L · 2024 : 49,3 L
Les importations représentent environ 22 % des volumes en 2025, sans-alcool inclus. Le reste correspond à la bière brassée sur le territoire et vendue sur le marché intérieur. Une marque appartenant à un groupe étranger peut ainsi être produite en Suisse : origine du brassage et nationalité du propriétaire racontent deux choses différentes.
Les Suisses boivent-ils plus de bière que les Français ?
Oui : environ une fois et demie plus par habitant. Pour 2024, le panorama des Brewers of Europe donne 49 litres par habitant en Suisse, contre 33 litres en France. L’écart est d’environ 16 litres par personne et par an. La Suisse reste toutefois loin de l’Allemagne, à 88 litres, ou de l’Autriche, à 98 litres.
Suisse–France : 16 litres d’écart par habitant
La France compte davantage de brasseries, mais la consommation de bière par habitant reste plus élevée en Suisse.
La bière résiste-t-elle mieux que le vin ?
La modération concerne l’ensemble des boissons alcoolisées. Entre 2001 et 2024, les ventes d’alcool pur passent de 10,6 à 7,6 litres par résident de 15 ans ou plus. Le vin explique l’essentiel de cette baisse : sa contribution recule de 5,6 à 3,4 litres. Les quantités vendues sous forme de bière, de spiritueux et de cidre restent relativement stables sur ces deux décennies.
La place de chaque boisson dans les ventes d’alcool
Le vin conserve la première place en quantité d’alcool pur vendu. Pour la bière, le recul récent des litres consommés s’ajoute donc à une transformation plus large du rapport à l’alcool. Le développement des recettes sans alcool permet aux brasseurs de rester présents dans certaines occasions où l’alcool est écarté.
D’où viennent les bières importées en Suisse ?
L’Allemagne est de loin le premier fournisseur en volume. En 2024, elle fournit 38,9 millions de litres de bière de malt, devant le Portugal et ses 10,1 millions de litres. Les Pays-Bas, la Belgique et la France complètent le premier groupe de fournisseurs. La France représente 6,7 millions de litres, soit environ 7 % des volumes importés de cette catégorie.
Les six premiers pays fournisseurs en volume
Qui fait entrer ces bières sur le marché suisse ?
Les circuits réunissent des brasseurs qui distribuent aussi des marques étrangères et des importateurs spécialisés. L’annuaire professionnel de l’ASB cite notamment Feldschlösschen, Heineken Switzerland, Schützengarten, la brasserie Baar et Eurodrink parmi les importateurs. Un même opérateur peut donc brasser une partie de son offre en Suisse et importer d’autres références.
Les catalogues mêlent ainsi productions locales et références importées : une bière vendue par une brasserie suisse n’est pas nécessairement brassée sur place. Le lieu de fabrication reste le meilleur repère pour distinguer une production locale d’une importation.
Qui possède les grandes marques suisses ?
Les noms de villes et de régions restent très visibles sur les étiquettes. Pourtant, plusieurs de ces marques partagent le même actionnaire. Carlsberg a acquis Feldschlösschen en 2000. Heineken possède notamment Calanda et Eichhof, avec une production destinée au marché suisse à Coire et à Lucerne.
Deux groupes, plusieurs identités locales
Acquisition en 2000
Exemples de marques :
Feldschlösschen · Cardinal
Valaisanne · Hürlimann
Sites de Coire et Lucerne
Exemples de marques :
Calanda · Eichhof
Haldengut · Ittinger
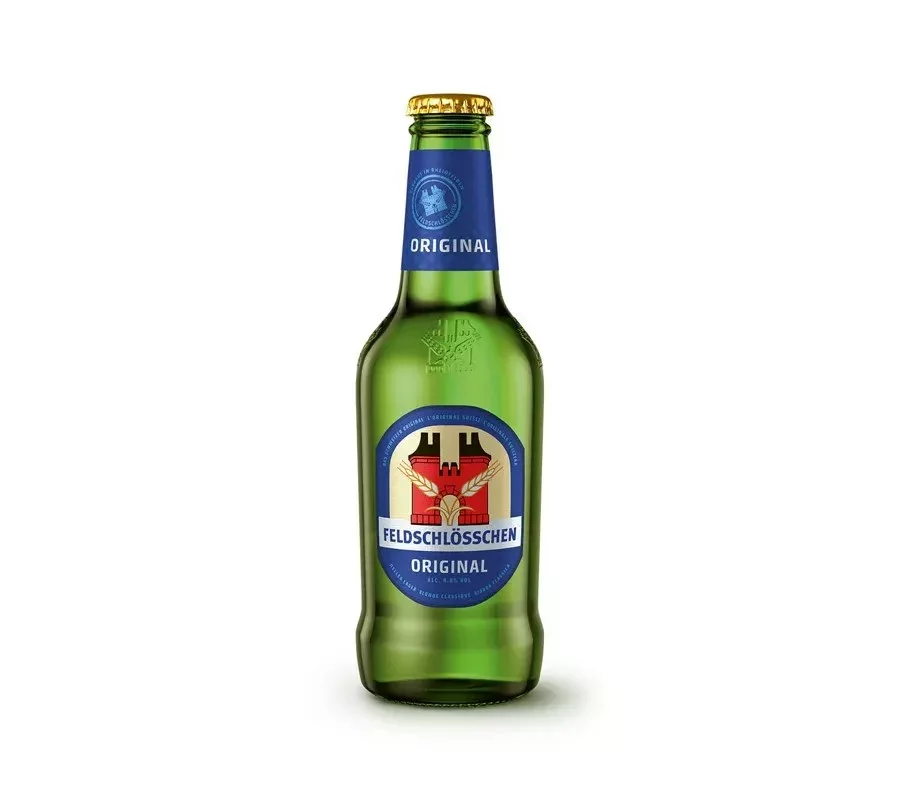
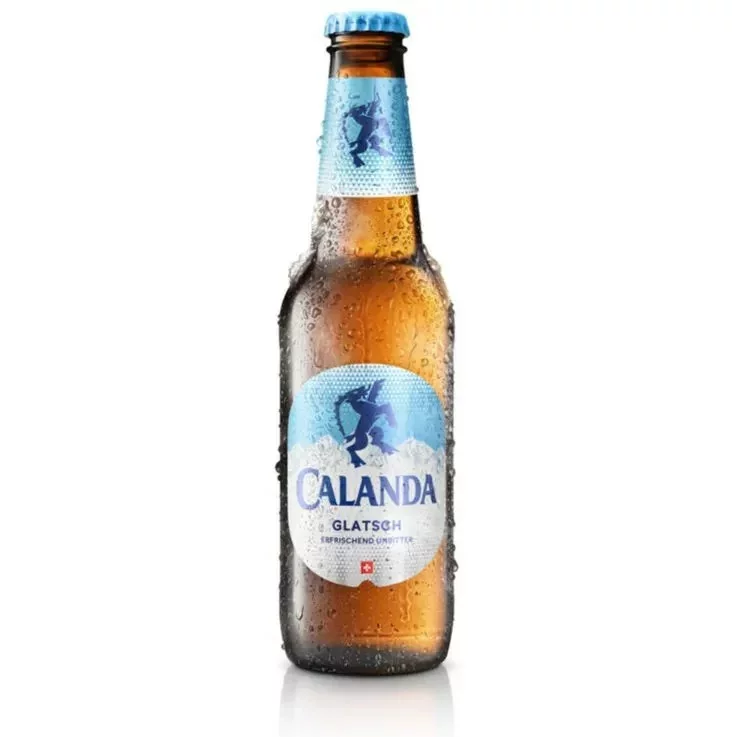
Feldschlösschen Original illustre le rôle de la lager blonde dans le portefeuille du groupe. Calanda Glatsch montre, de son côté, comment un grand acteur conserve une identité liée aux Grisons. La diversité des marques permet de couvrir plusieurs imaginaires, circuits et occasions de consommation.
À côté de ces groupes internationaux, des entreprises suisses ont construit leur propre réseau. À Appenzell, la brasserie Locher met en avant une histoire familiale remontant à 1886. Au Tessin, San Martino appartient depuis 2016 à Schützengarten, la brasserie de Saint-Gall. Une marque régionale peut donc aussi faire partie d’un ensemble suisse plus large.
Mille brasseries, mais des écarts de taille considérables
Le chiffre de 1 091 brasseries imposables en 2025 traduit la richesse du tissu brassicole. Il englobe cependant des entreprises d’échelles très différentes. Les grandes brasseries assurent l’essentiel des volumes, aux côtés d’une multitude de petites productions locales. Une activité commerciale de quelques brassins annuels et une entreprise livrant tout le pays figurent dans le même décompte.
Le nombre de producteurs a fortement augmenté : de 81 en 2000 à 1 278 au pic de 2021. Il revient à 1 091 en 2025. Le décompte recule ainsi de 58 entre 2024 et 2025 et de 187 depuis son sommet de 2021.
Le nombre de brasseries se replie après le pic de 2021
2000 : 81 · Pic de 2021 : 1 278 · 2025 : 1 091
Voir les valeurs du graphique
2000 : 81 · 2005 : 154 · 2010 : 322 · 2015 : 623 · 2016 : 753 · 2017 : 869 · 2018 : 1 020 · 2019 : 1 132 · 2020 : 1 212 · 2021 : 1 278 · 2022 : 1 179 · 2023 : 1 192 · 2024 : 1 149 · 2025 : 1 091
La croissance rapide des années 2000 a laissé place à une phase de contraction. La baisse de la consommation et les coûts de production pèsent sur les entreprises, dans un paysage où les très petites structures sont nombreuses.
Notre lecture : la Suisse offre un choix de producteurs très large, mais une petite brasserie ne dispose pas des mêmes moyens de production, de distribution ou de présence commerciale qu’un groupe national. Le nombre d’enseignes raconte la diversité ; la répartition des volumes raconte le poids économique.
Où se trouvent les brasseries suisses ?
Berne arrive en tête avec 171 brasseries en 2025, devant Zurich (144), l’Argovie (108) et Vaud (91). Ces quatre cantons réunissent 514 producteurs, soit près de la moitié du total de 1 091 suivi par l’ASB.
Les cantons qui comptent le plus de brasseries
Voir les 26 cantons et le Liechtenstein
Suisse romande, Suisse alémanique et Tessin : quelques repères
En Suisse romande, Vaud rassemble 91 brasseries, le Valais 51, Fribourg 37, Genève 29, Neuchâtel 20 et le Jura 19. Le paysage va des IPA de La Nébuleuse à Renens aux bières de fermentation mixte de BFM à Saignelégier. Plusieurs de ces cantons sont bilingues : la géographie administrative ne recoupe pas exactement les régions linguistiques.
En Suisse alémanique, les pôles de Berne, Zurich et de l’Argovie côtoient des entreprises régionales comme Locher à Appenzell et Schützengarten à Saint-Gall. Avec Feldschlösschen à Rheinfelden, l’Argovie abrite aussi le siège du leader national. Nombre de brasseries et poids industriel se lisent donc à deux échelles différentes.
Au Tessin, le recensement dénombre 35 brasseries. San Martino donne un exemple d’identité tessinoise intégrée à un groupe suisse basé de l’autre côté des Alpes. Dans les Grisons, Calanda est quant à elle liée à Coire et au groupe Heineken.
Les habitudes de consommation diffèrent aussi selon la langue
Dans l’Enquête suisse sur la santé de 2022, le vin pèse davantage que la bière dans les consommations déclarées en Suisse romande et italophone. Dans la région alémanique et rhéto-romane, les estimations placent la bière légèrement devant le vin.
Bière et vin : trois profils régionaux
| Région linguistique | Bière | Vin |
|---|---|---|
| Alémanique et rhéto-romane | 3,6 g | 3,2 g |
| Romande | 3,2 g | 4,5 g |
| Italophone | 2,9 g | 4,5 g |
Précision des estimations pour la bière
Intervalles de confiance à 95 % : région alémanique et rhéto-romane, 3,40–3,82 g ; région romande, 2,91–3,52 g ; région italophone, 2,58–3,24 g. Ces intervalles se recouvrent en partie.
La distinction la plus nette concerne donc la place du vin dans l’ensemble des boissons consommées. Elle apporte un contexte aux identités régionales, sans réduire chaque territoire à un style de bière.
Trois portes d’entrée pour découvrir les bières suisses
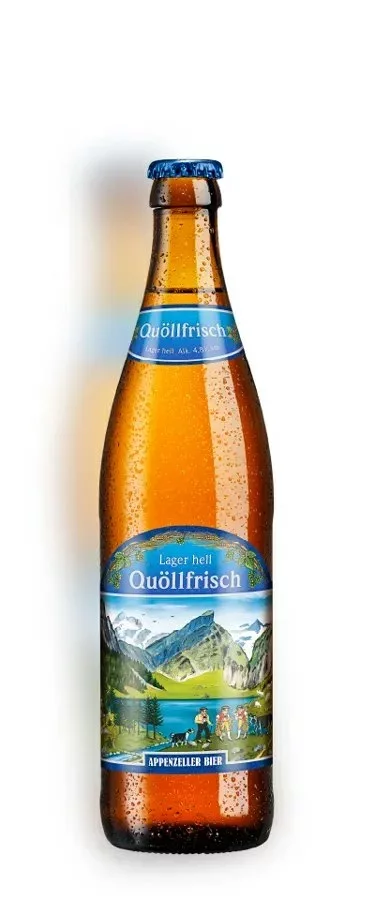
Appenzeller Quöllfrisch : la lager et l’ancrage régional
Quöllfrisch Hell est une lager blonde à 4,8 %, douce et légèrement fruitée, annoncée à 18 IBU. Locher utilise du malt de Pilsner et trois variétés de houblon ; la garde peut aller jusqu’à trois mois. Elle existe notamment en bouteilles de 33 et 50 cl et en canettes. C’est une référence pour découvrir le profil des blondes de fermentation basse suisses.
Les lagers occupent une place centrale dans la consommation suisse. Pour comprendre leurs différences de fermentation et de profil, retrouvez notre dossier sur le retour des lagers.
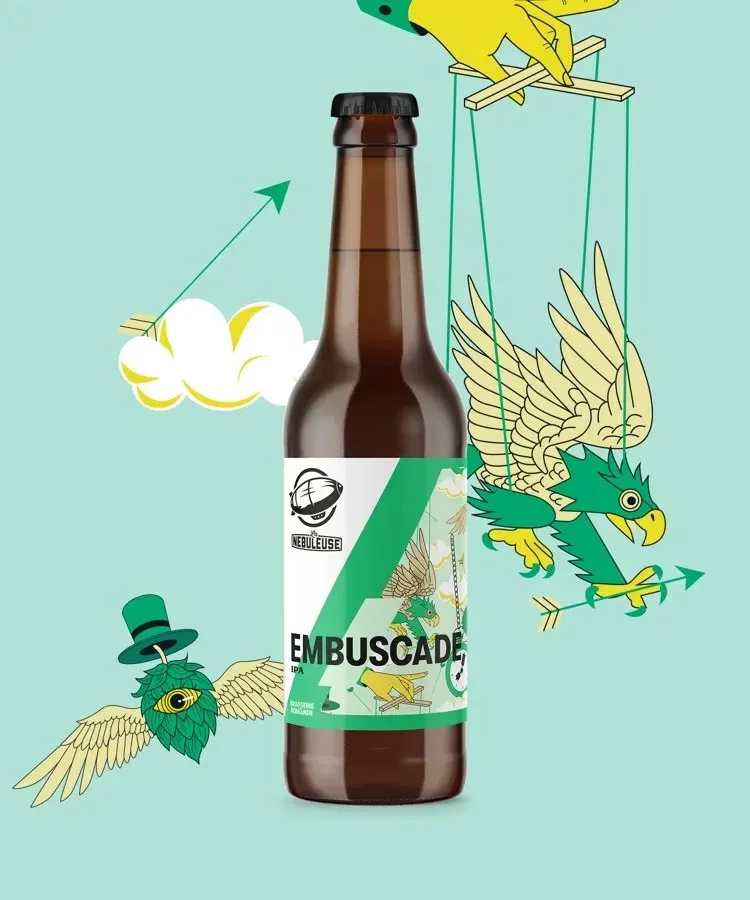
La Nébuleuse Embuscade : une IPA de Suisse romande
Fondée en 2014, La Nébuleuse brasse à Renens, près de Lausanne. Embuscade est une IPA à 6,4 %, proposée en 33 cl, avec 65 IBU. La brasserie décrit des notes d’agrumes et de résine, soutenues par une base maltée. Elle associe notamment les houblons Herkules, Mandarina Bavaria, Cascade et Amarillo : un profil plus amer et aromatique que la lager précédente.
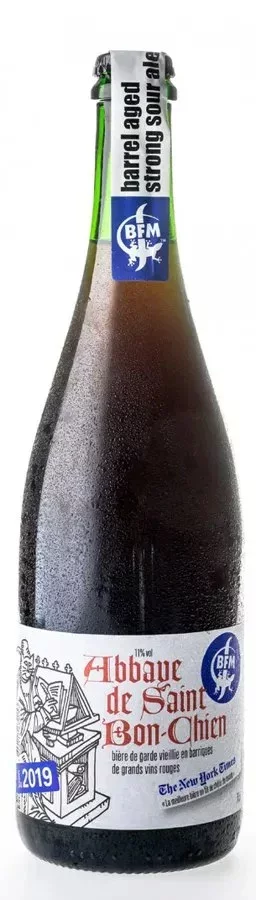
BFM Abbaye de Saint Bon-Chien : le travail du temps
À Saignelégier, dans le Jura, BFM produit l’Abbaye de Saint Bon-Chien, une bière acide de fermentation mixte à 11 %. Elle mûrit un an dans des barriques ayant contenu du vin avant l’assemblage. La brasserie décrit un profil fruité et une acidité balsamique. Les bouteilles de 37,5 et 75 cl, ainsi que les magnums, se prêtent à une dégustation partagée.
Pour comprendre le rôle des microorganismes, de l’acidité et du vieillissement, notre guide des bières sour détaille les différentes méthodes de fabrication.
Le sans-alcool prend de la place
La consommation de bière sans alcool augmente de 14 % sur l’année civile 2025. Sur l’année brassicole allant d’octobre 2024 à septembre 2025, sa part atteint 7,5 % du marché, avec une progression de 13 %. Cette dynamique attire aussi bien les grands groupes que les producteurs spécialisés.
L’offre se renouvelle jusque dans le positionnement des produits. En 2026, Calanda lance par exemple VITA 0.0, une bière sans alcool avec magnésium et vitamine B6. Au-delà de la recette, ce lancement illustre la recherche de nouvelles occasions de consommation.
Les questions restent concrètes : quel profil aromatique, quelle amertume, quel équilibre et quelle place à table ? Notre guide pour choisir et déguster une bière sans alcool propose des repères.
Bars, magasins et emballages : où se joue la bataille ?
La restauration reste un débouché important, mais elle est sous pression. Le bilan de l’année brassicole 2024/2025 décrit un commerce de détail qui gagne du terrain. Dans les magasins, les brasseurs doivent convaincre sur un rayon partagé avec les marques locales, les importations et les nombreuses alternatives sans alcool.
En 2025, les canettes représentent 44 % des conditionnements, contre 23 % pour les bouteilles à usage unique et 33 % pour les emballages réutilisables, qui regroupent fûts et bouteilles consignées. Le poids de ces derniers rappelle que le marché ne se résume pas à la vente de petits contenants individuels.
Ces choix touchent aussi à la logistique : collecte des bouteilles, lavage, stockage et retour des contenants. Ils prolongent les questions de ressources abordées dans notre dossier sur la valorisation des coproduits et déchets de brasserie.
Ce que le marché suisse donne à voir
La proximité reste un langage commercial partagé. Une brasserie familiale, un petit spécialiste et la marque régionale d’un groupe international peuvent tous mettre en avant leur territoire. Pour connaître ce que l’on achète, l’étiquette, le lieu de brassage et le propriétaire apportent chacun une information utile.
La croissance se déplace vers certaines catégories. Le sans-alcool progresse alors que le marché total se contracte. Parallèlement, l’ASB relève un regain d’intérêt pour les lagers et les pilsners et un essoufflement de la dynamique craft sur son exercice 2024/2025.
Les spécialistes conservent un rôle dans la découverte. Une bière de fût de BFM, une IPA de La Nébuleuse et une lager d’Appenzell répondent à des envies différentes. Leur coexistence rend le marché intéressant à explorer, même lorsque les volumes nationaux baissent.
Pour prolonger la comparaison européenne, retrouvez notre analyse du marché espagnol de la bière et notre dossier sur le marché italien et ses brasseries artisanales.
Méthode et limites de l’analyse
Ce dossier utilise principalement les années civiles 2024 et 2025 de l’ASB. Les données de l’année brassicole, du 1er octobre au 30 septembre, sont identifiées séparément. Les chiffres de marché sont des volumes, pas du chiffre d’affaires.
La série historique hors sans-alcool et la série récente qui l’inclut sont présentées dans deux graphiques distincts. Les litres par habitant de l’ASB utilisent la population résidente de Suisse et du Liechtenstein ; la population 2025 est provisoire. L’indicateur OFSP porte sur les résidents de 15 ans ou plus et convertit les boissons en alcool pur.
La répartition importations/brassage intérieur est calculée à partir de la série ASB : 1 030 108 hl importés sur un total de 4 661 624 hl en 2025. Le brassage intérieur correspond ici aux volumes destinés au marché domestique, hors exportations. Le recul annuel est calculé sur les totaux comparables 2024 et 2025.
Le nombre de brasseries suit le décompte fiscal des producteurs ayant déclaré une production imposable. L’évolution du registre comprend une opération de mise à jour. Les données disponibles ne permettent pas d’attribuer une part de marché récente à chaque groupe.
Les exemples de bières servent à illustrer différents profils. Ils ne forment ni un palmarès ni un classement des ventes. Le dossier n’attribue pas de part de marché au craft et ne classe pas les cantons par consommation.
La comparaison Suisse–France utilise les valeurs arrondies de 2024 publiées dans European Beer Trends 2025 : 49 et 33 litres par habitant. Le rapport signale que l’inclusion du sans-alcool peut varier selon les pays ; cette comparaison donne un ordre de grandeur. Elle est distincte des 50,9 litres suisses de 2025, sans-alcool compris.
Les pays fournisseurs sont classés par volume importé déclaré par la Suisse dans WITS / UN Comtrade pour 2024, code SH 220300 (bière de malt), hors bière sans alcool du code 2202. Cette ventilation ne couvre donc pas exactement le même ensemble que les importations totales ASB de 2025. Les importateurs cités sont des exemples de l’annuaire professionnel de l’ASB, sans classement de leurs ventes.
La série du nombre de brasseries ne fournit pas de décompte séparé des ouvertures et des fermetures. L’OFDF précise que la baisse à partir de 2021/2022 associe cessations d’activité et nettoyage du registre lors du passage à la déclaration électronique. Le recul net de 58 producteurs en 2025 ne correspond donc pas à 58 fermetures. Aucune estimation des ouvertures ou fermetures n’est ajoutée.
La répartition territoriale reprend les 26 cantons et le Liechtenstein dans les infographies ASB 2026 portant sur 2025 ; leur somme est de 1 091. Elle compte les producteurs et ne mesure ni les litres brassés ni les litres consommés localement. Les exemples par aire linguistique servent de repères ; aucun total par langue n’est construit à partir des cantons bilingues. La comparaison des boissons par région linguistique utilise l’Enquête suisse sur la santé 2022, dernière année de cet indicateur MonAM, actualisé tous les cinq ans. Il s’agit de déclarations de consommation, pas de ventes. Les résultats présentés sont non standardisés ; l’âge et le sexe peuvent contribuer aux écarts. Les intervalles de confiance sont disponibles sous le tableau. Ces données ne sont pas converties en litres annuels ni prolongées jusqu’en 2025.
Pour aller aux données et aux brasseries
- OFS / OFSP–Obsan — Consommation d’alcool par type de boisson, Enquête suisse sur la santé 2022 ; données par région linguistique.
- ASB — Infographies du marché suisse 2025, nombre de brasseries par canton ; histoire du cartel de la bière.
- Chopfab — Assainissement et prise de participation majoritaire de Locher ; Schützengarten — Portrait de l’entreprise.
- Feldschlösschen — Résultats 2025 ; Watson — Différend commercial avec Migros, février 2026.
- Quöllfrisch Hell — Fiche de la brasserie ; Embuscade — Fiche de la brasserie.
- Brewers of Europe — European Beer Trends 2025, consommation par habitant en 2024, pages 12–13.
- Brasseurs de France — Le marché de la bière.
- WITS / Banque mondiale — Importations suisses de bière de malt, 2024, données UN Comtrade.
- ASB — Importateurs ; OFDF — Évolution des brasseries imposables 1930–2025.
- ASB — Évolution du marché suisse : volumes annuels et consommation par habitant.
- ASB — Chiffres clés 2025 : sans-alcool, emballages et producteurs imposables.
- ASB — Bilan de l’année brassicole 2024/2025.
- OFDF — Statistiques et brochure sur la bière : structure de production et évolution des brasseries imposables.
- OFSP / MonAM — Vente d’alcool par habitant.
- Carlsberg — Suisse ; Heineken Switzerland — Marques et production.
- Locher — Histoire ; La Nébuleuse — Histoire ; BFM — Abbaye de Saint Bon-Chien ; San Martino — La brasserie.
- Calanda — Lancement de VITA 0.0 en 2026.
Données consultées le 2 novembre 2026. Photographies : crédits sous chaque image.