Pinteo Explique
Publié le 29 septembre 2026. Classements mondiaux : données 2024 ; tendances de marché : bilans 2025 et analyses 2026.
Les pays de bière ne sont pas toujours ceux que l’on imagine. Les traditions brassicoles, la taille des populations et les nouvelles habitudes dessinent plusieurs cartes du monde : celle des volumes, celle des goûts et celle des dépenses.
Deux classements, deux histoires
Dans le classement Kirin pour 2024, la Tchéquie atteint 148,8 litres par habitant. La Chine mène en volume total. La France est 17e, avec 2,1 milliards de litres. Les deux graphiques rendent visible cet écart entre intensité de consommation et taille du marché. [1]
La consommation par habitant est une moyenne nationale, pas le portrait d’un buveur type. Elle répartit un volume sur une population comprenant aussi les personnes qui ne boivent pas. Les achats des visiteurs, selon les méthodes de comptabilisation, peuvent également peser sur les résultats. Un pays touristique et un vaste marché intérieur ne se lisent donc pas exactement de la même manière.
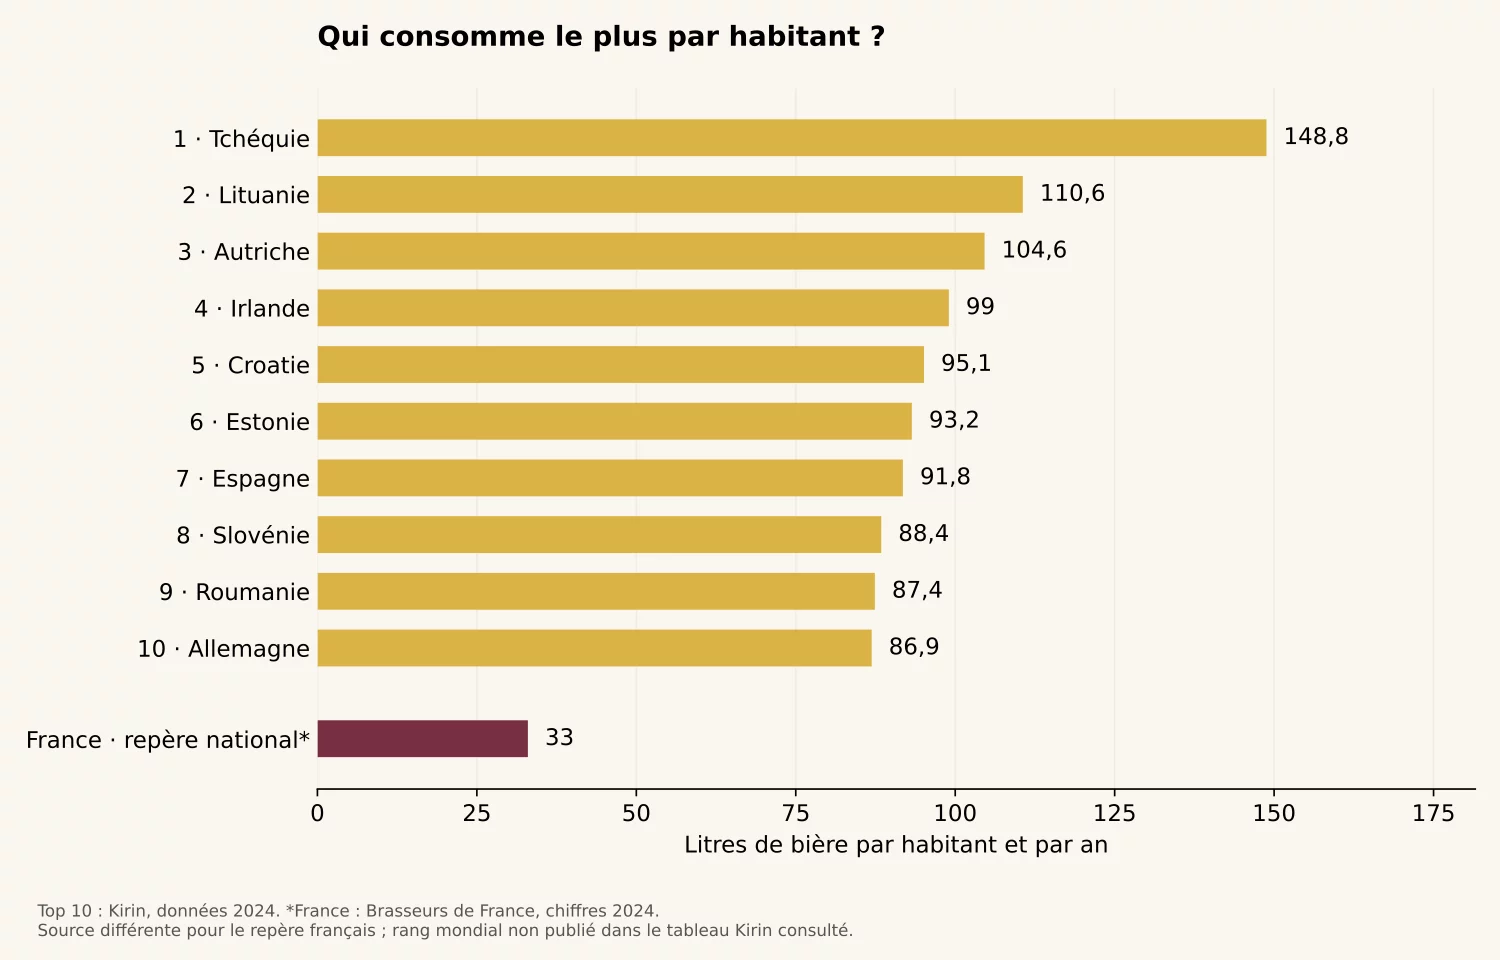
La France apparaît comme repère sous le top 10 : Brasseurs de France indique environ 33 litres par habitant pour 2024. Cette valeur provient d’une autre source ; le rang français par habitant n’est pas donné dans le tableau public Kirin utilisé ici. [2]
Les grands marchés ne se confondent pas avec les grands exportateurs
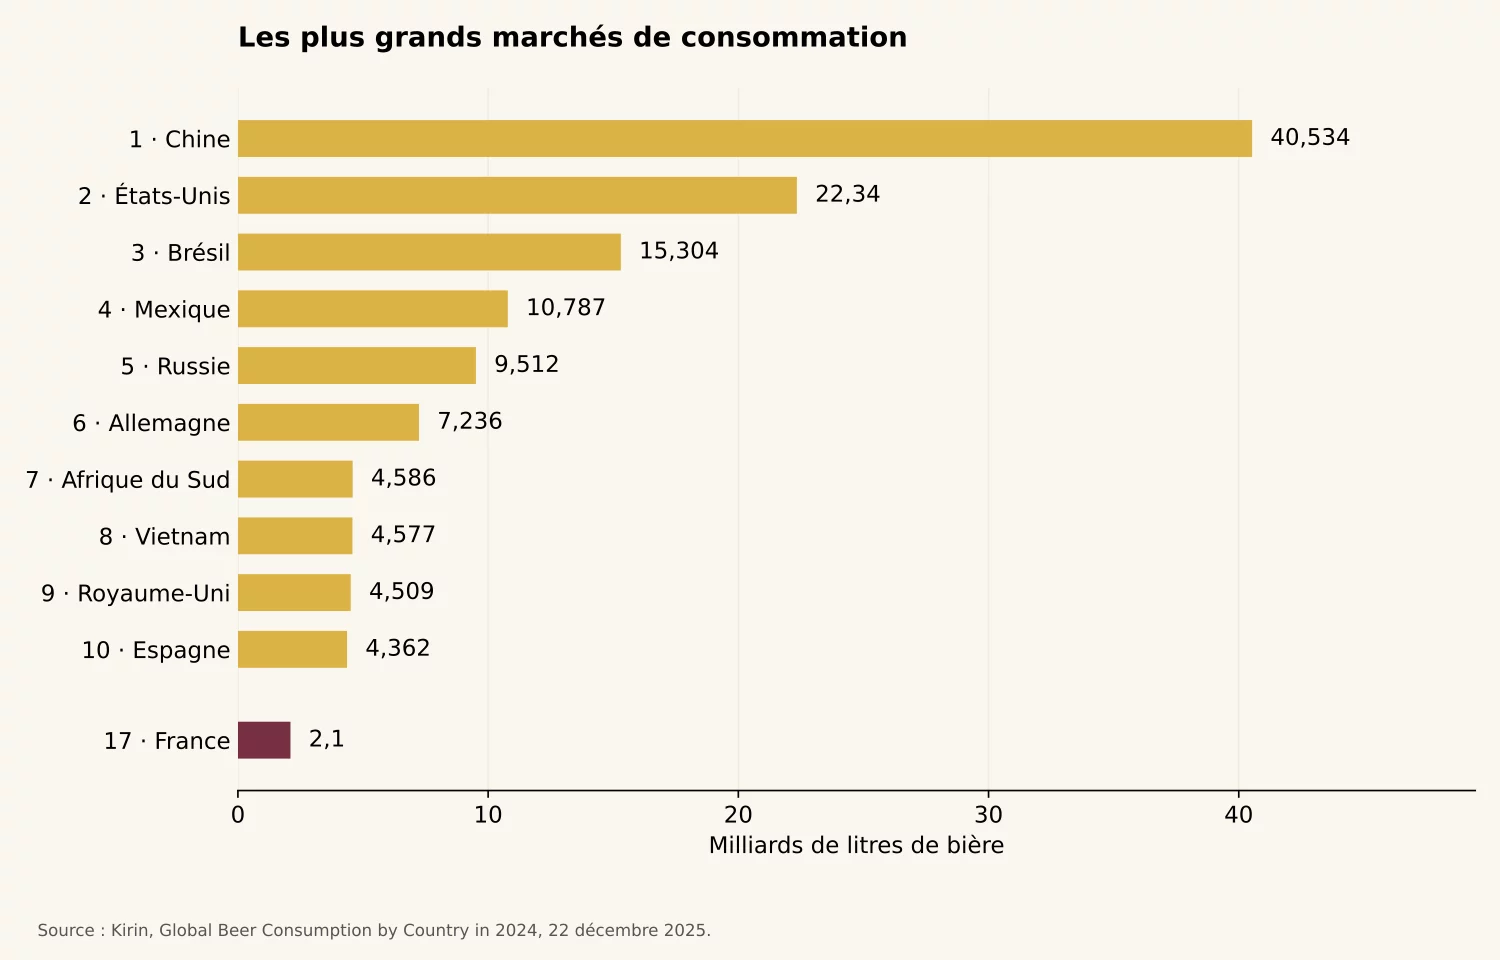
Consommer, produire et exporter constituent trois réalités différentes. Une bière fabriquée dans un pays puis vendue dans un autre contribue à la production du premier et à la consommation du second. Pour comprendre où se trouvent les clients, c’est bien le marché de destination qui importe.
La population explique une partie de la taille des marchés. Mais elle ne suffit pas : les habitudes alimentaires, les revenus, les circuits de vente et la place des autres boissons déterminent aussi les occasions où une bière est choisie. Un grand nombre d’habitants ne se transforme pas automatiquement en autant de consommateurs.
Où la consommation progresse-t-elle encore ?
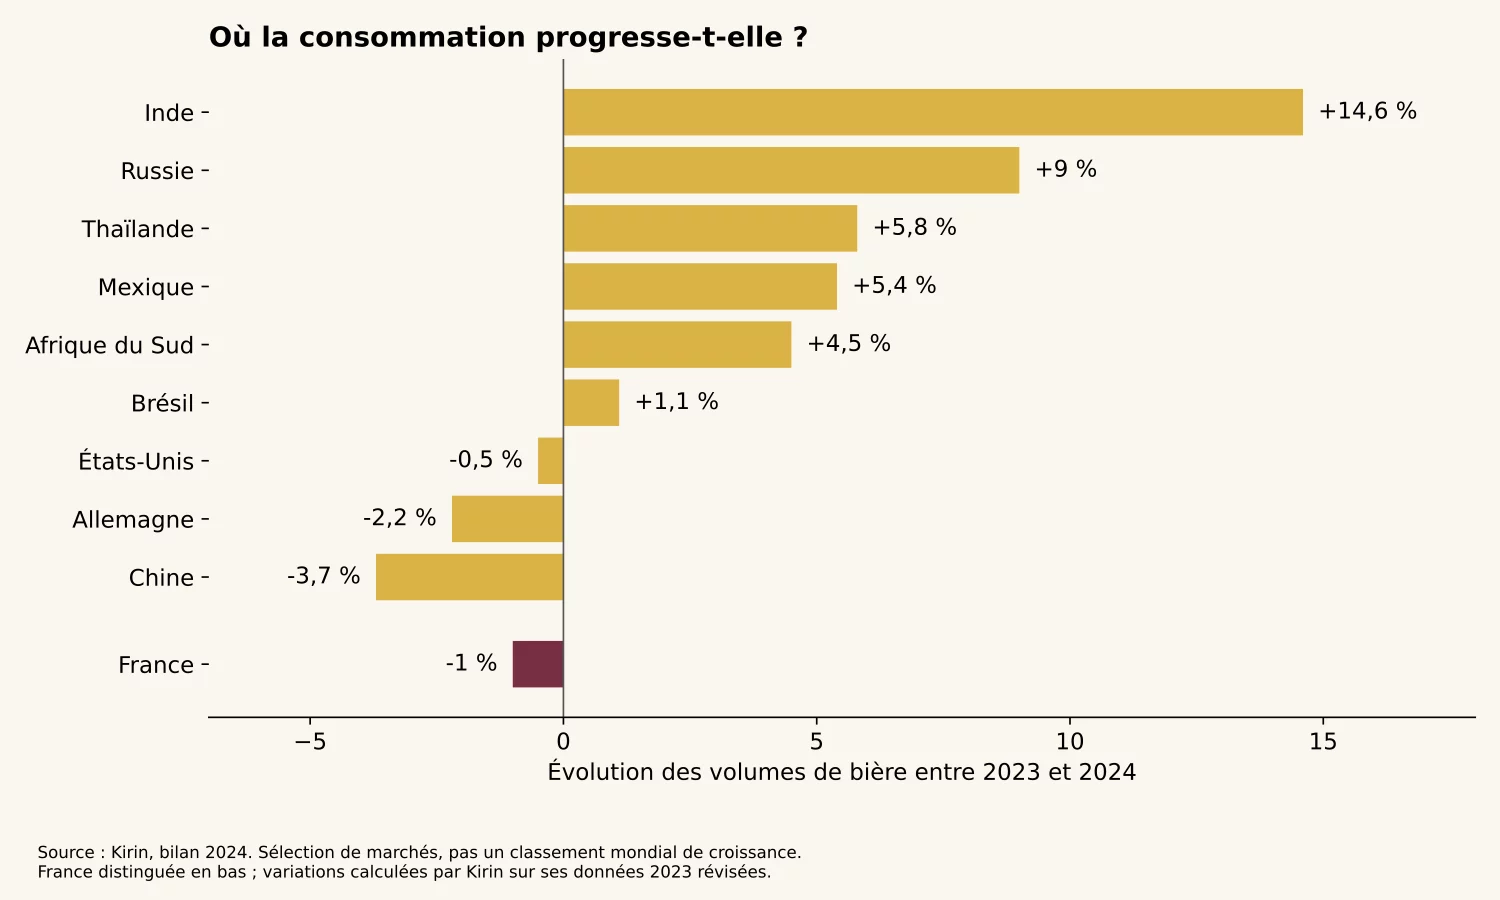
Les marchés les plus volumineux ne sont pas nécessairement les plus dynamiques. Le graphique montre des trajectoires opposées en 2024 : croissance dans plusieurs marchés émergents, recul en Chine et en Allemagne. Une forte progression à partir d’une petite base ne représente toutefois pas le même nombre de litres qu’un mouvement modeste sur un immense marché. [1]
Pour une brasserie, ces différences invitent à regarder au-delà du seul classement. Développer une distribution suppose de comprendre le prix accepté, les formats habituels et les goûts locaux. Une recette qui rencontre son public dans une ville ne dispose pas automatiquement du même débouché à l’échelle d’un pays.
Ce que l’on boit vraiment : au-delà des spécialités nationales
En Chine et au Mexique, les lagers offrent plusieurs expressions
En Chine, Tsingtao présente sa Classic Lager comme une bière au caractère malté et à la finale rafraîchissante. Sa Pure Draft reste une lager, mais met en avant une filtration à froid. Ces deux références illustrent la façon dont une même famille peut se différencier par le procédé et la sensation recherchée. Tsingtao Classic Lager · Pure Draft.
Au Mexique, Modelo Especial se présente comme une lager de style Pilsner, tandis que Modelo Negra revendique un style Munich Dunkel. Le contraste entre blonde et brune existe ainsi au sein d’une même gamme. Les descriptions du fabricant éclairent ces recettes ; elles ne constituent pas une mesure de leur part dans la consommation mexicaine. Gamme officielle Modelo.
Au Brésil, regarder aussi les formats et les marques locales
Le marché brésilien mérite d’être distingué de ses voisins. Le portefeuille d’Ambev y associe des marques locales comme Brahma et des marques internationales. Son catalogue commercial présente notamment Brahma en bouteille de 600 ml : un exemple concret de format à prendre en compte lorsqu’on compare des marchés habitués, ailleurs, à la canette ou à la bouteille individuelle. Catalogue Ambev.
Le format ne suffit pas à décrire un goût national. Il montre en revanche pourquoi l’étude d’un marché doit associer la recette, la taille du contenant et le circuit de vente. La présence d’une marque internationale n’efface pas les habitudes commerciales locales.
En Europe centrale, la blonde possède plusieurs visages
La Pilsner fournit un point de départ historique : Pilsner Urquell est brassée à Plzeň depuis 1842. Ce nom renvoie à un style et à un lieu, pas simplement à une couleur. Une bière blonde peut mettre davantage en avant l’amertume, le malt ou une finale sèche. [3]
En Allemagne, la Pils reste très largement en tête, avec près de 50 % du marché selon le Deutscher Brauer-Bund. Son point de situation de juillet 2025 situe les Helles autour de 11 %. La diversité régionale ne signifie donc pas que toutes les familles pèsent le même poids commercial. [4]
En Irlande, Guinness ne raconte pas tout
Le pays est indissociable de la stout dans l’imaginaire collectif. Pourtant, les lagers occupent la première place des ventes. La stout représente une part considérable, mais reste deuxième. Cette distinction entre notoriété culturelle et poids commercial est l’une des clés pour comprendre les goûts d’un marché. [5]
| Catégorie | Part |
|---|---|
| Lager | 57,2 % |
| Stout | 35,9 % |
| Ale | 4,4 % |
| Sans alcool | 2,5 % |
Autre particularité : 63,7 % des ventes de bière irlandaises passent en 2024 par les pubs, restaurants et hôtels. La manière de consommer compte autant que la recette : une bière servie régulièrement à la pression peut installer une relation différente de celle d’un produit acheté occasionnellement en magasin. [5]
Aux États-Unis, l’influence du craft dépasse son poids en volume
Les petites brasseries indépendantes représentent 13,4 % du marché américain en volume en 2025, selon la Brewers Association. Leur production a reculé de 4 %, tandis que la production et les importations de bière américaines prises ensemble ont diminué de 5,7 %. [6]
Il faut distinguer ce périmètre d’entreprises des styles eux-mêmes. Une IPA peut provenir d’un grand groupe ; une brasserie indépendante peut produire une lager. Le mot « craft » ne permet donc pas de calculer la part des bières houblonnées. Les échanges entre familles donnent d’ailleurs naissance à des recettes comme les West Coast Pils, qui associent une base de lager à une expression marquée du houblon.
Au Japon, un exemple de goût construit autour de la finale
Lancée le 17 mars 1987, Asahi Super Dry illustre une autre manière de présenter la bière : sa promesse repose sur le caractère sec, une sensation nette et un corps léger. La marque décrit elle-même ce profil sous le terme japonais « karakuchi ». Cet exemple éclaire un positionnement gustatif ; il ne signifie pas que toutes les bières japonaises ont le même goût. [7]
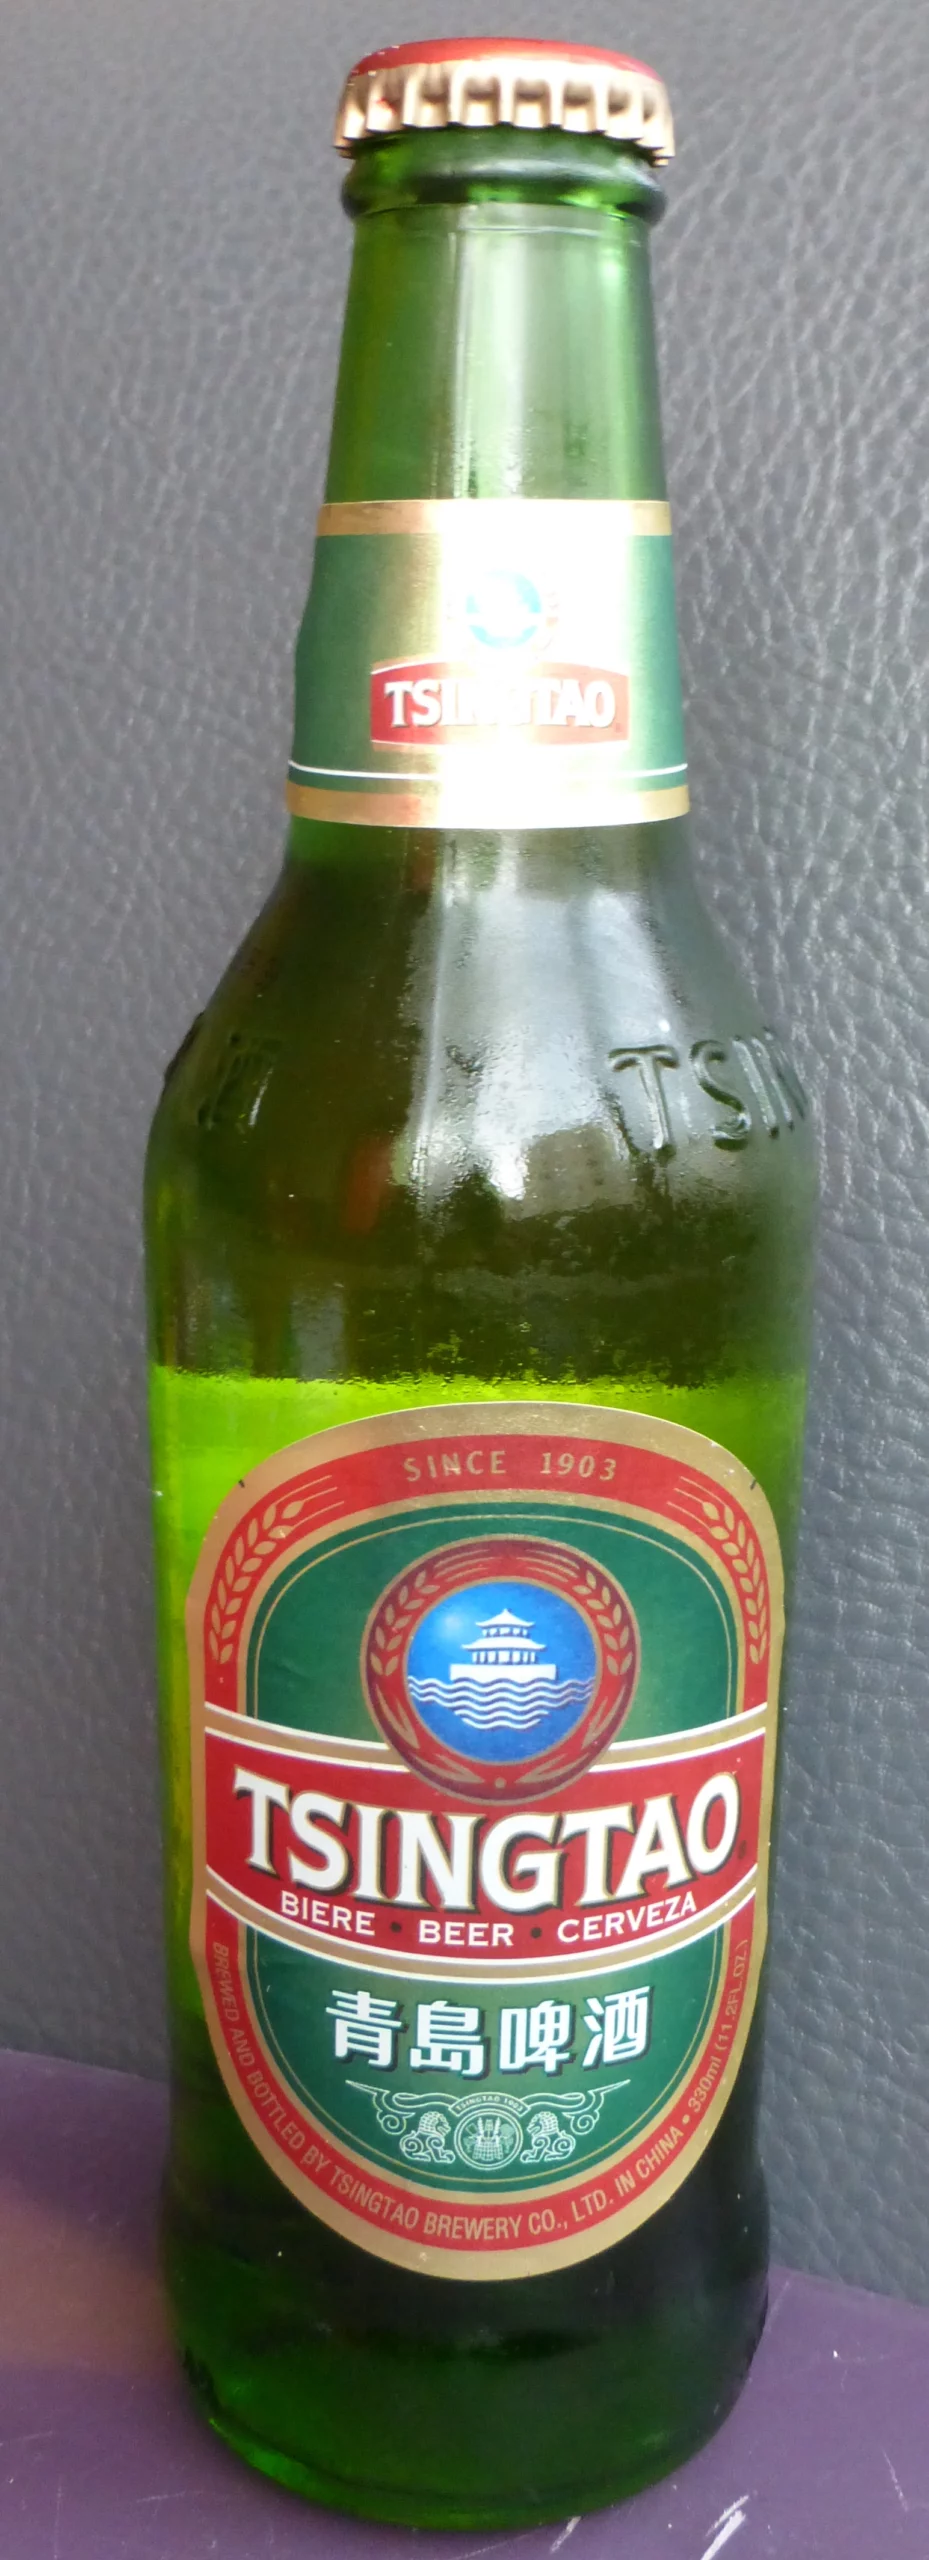
Une référence de lager chinoise.
Photo : Miguel Andrade, 2014 — Wikimedia Commons, CC0.
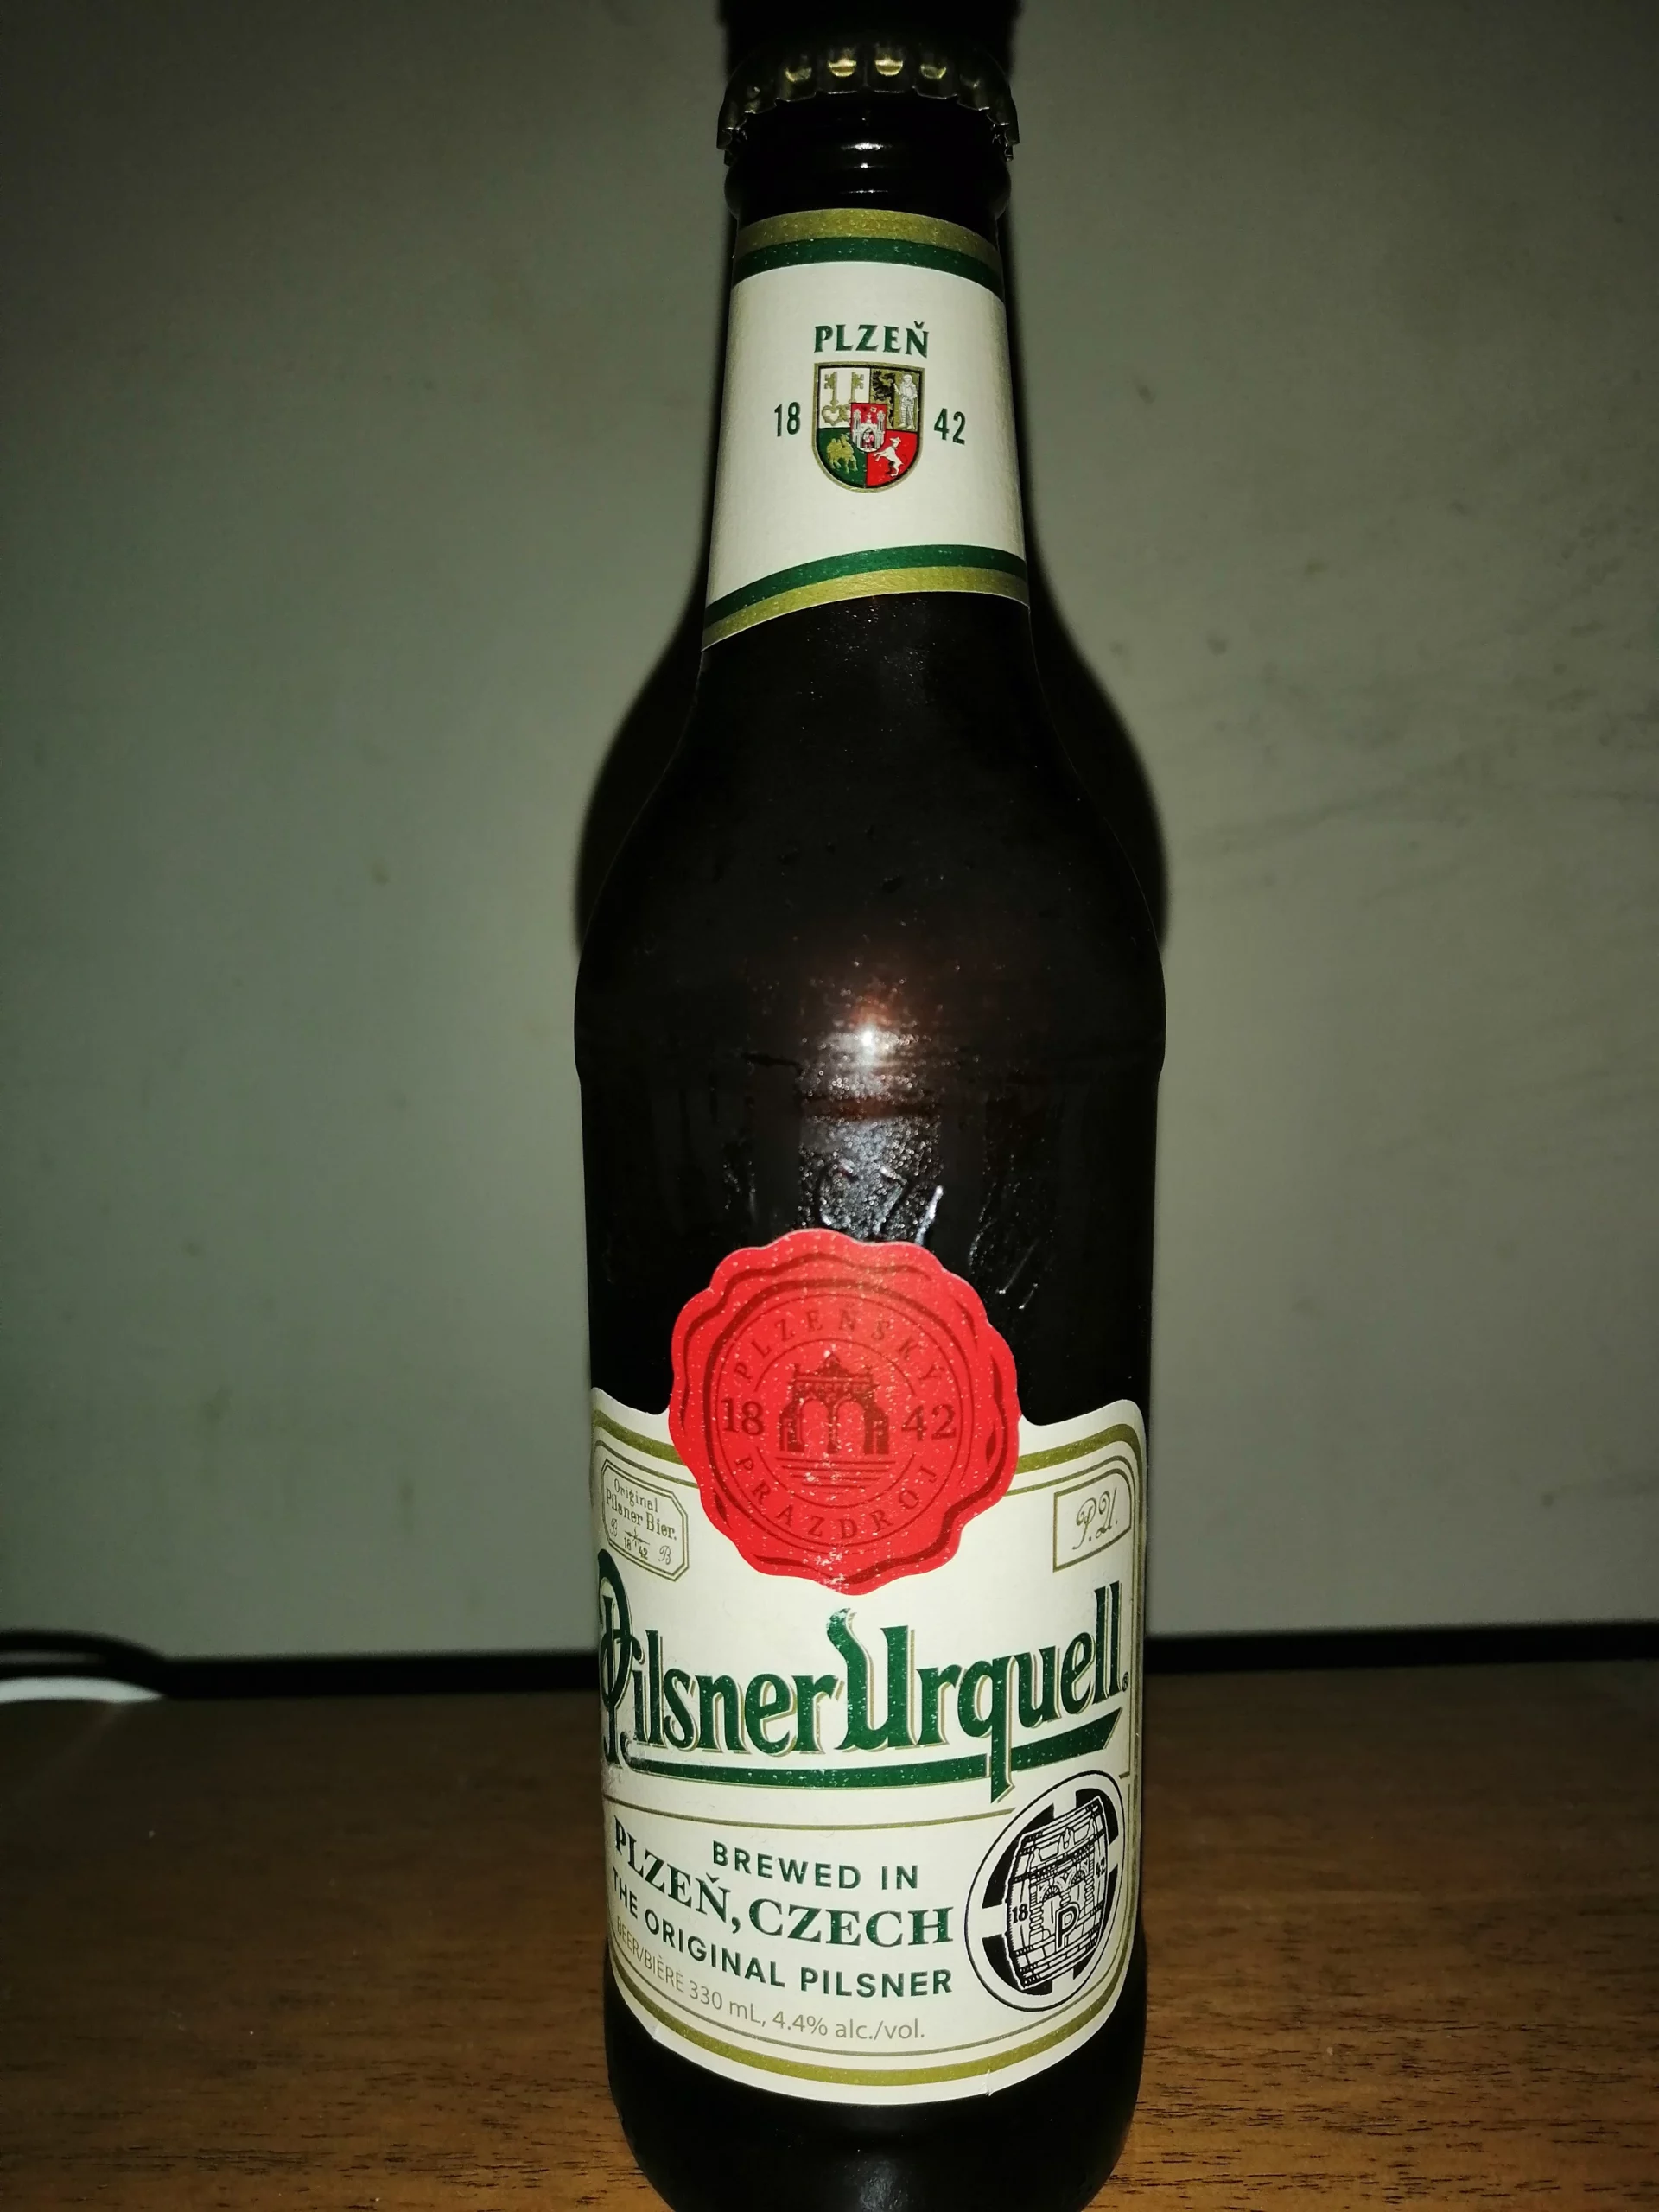
La bière associée à la naissance de la pils en 1842.
Photo : Latterdaystan, 2020 — Wikimedia Commons, CC BY-SA 4.0. Conversion WebP et redimensionnement, sans retouche.
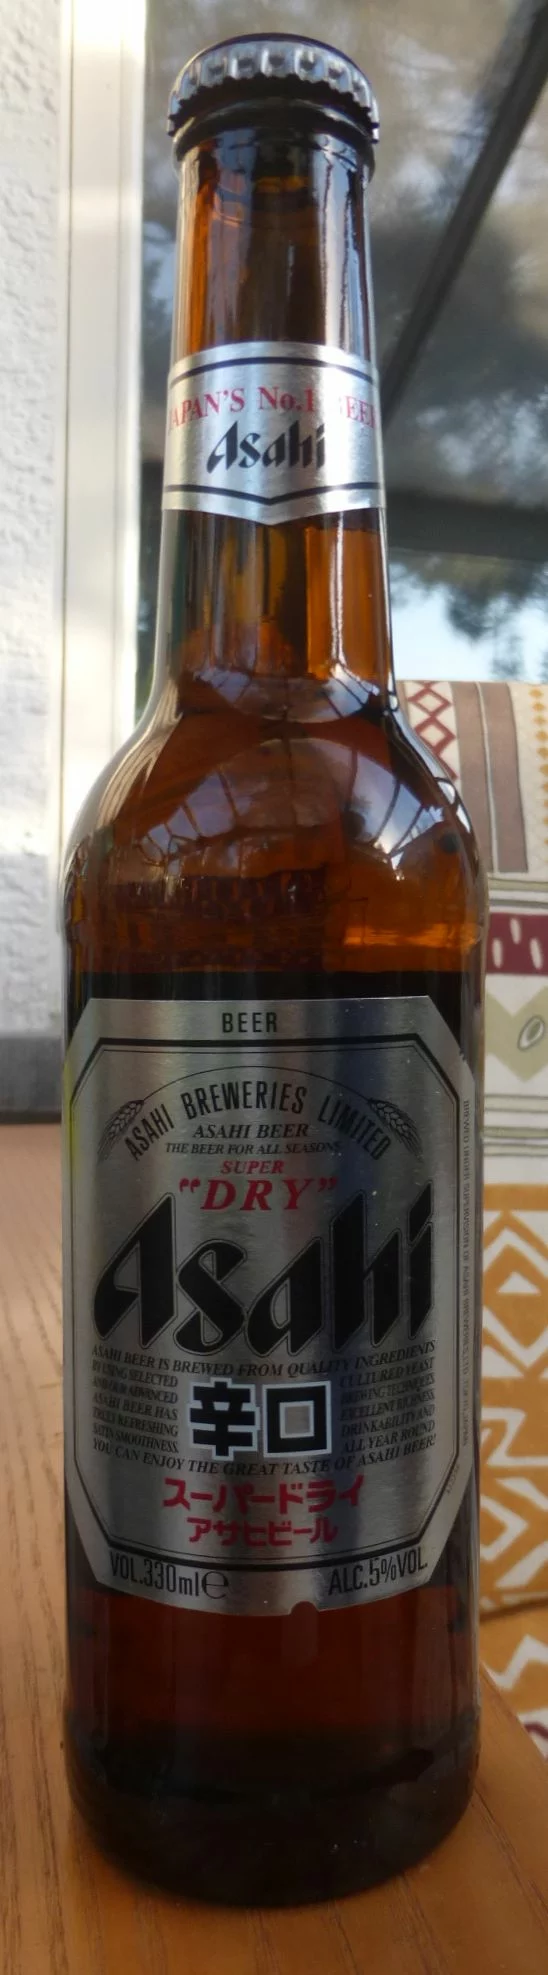
Le profil sec « karakuchi » évoqué dans l’article.
Photo : Miguel Andrade, 2018 — Wikimedia Commons, CC0.
Ces références illustrent des styles et des identités nationales ; cette sélection n’est pas un classement des marques. Les photographies montrent les conditionnements aux dates indiquées.
Face au vin et aux spiritueux, trois façons de compter
Un litre de bière à 5 % contient 0,05 litre d’alcool pur. Un litre de vin à 12 % en contient 0,12 et un litre de spiritueux à 40 %, 0,40. Additionner les litres de boisson répond à une question logistique ou commerciale ; comparer l’alcool pur répond à une autre question. Le chiffre d’affaires ajoute encore les prix, les formats et les circuits de distribution.
| Indicateur | Ce qu’il raconte |
|---|---|
| Litres de boisson | Les volumes écoulés dans chaque catégorie. |
| Litres d’alcool pur | La contribution des catégories aux quantités d’alcool. |
| Valeur des ventes | Le poids économique, à un niveau de distribution précisé. |
Des profils nationaux très différents
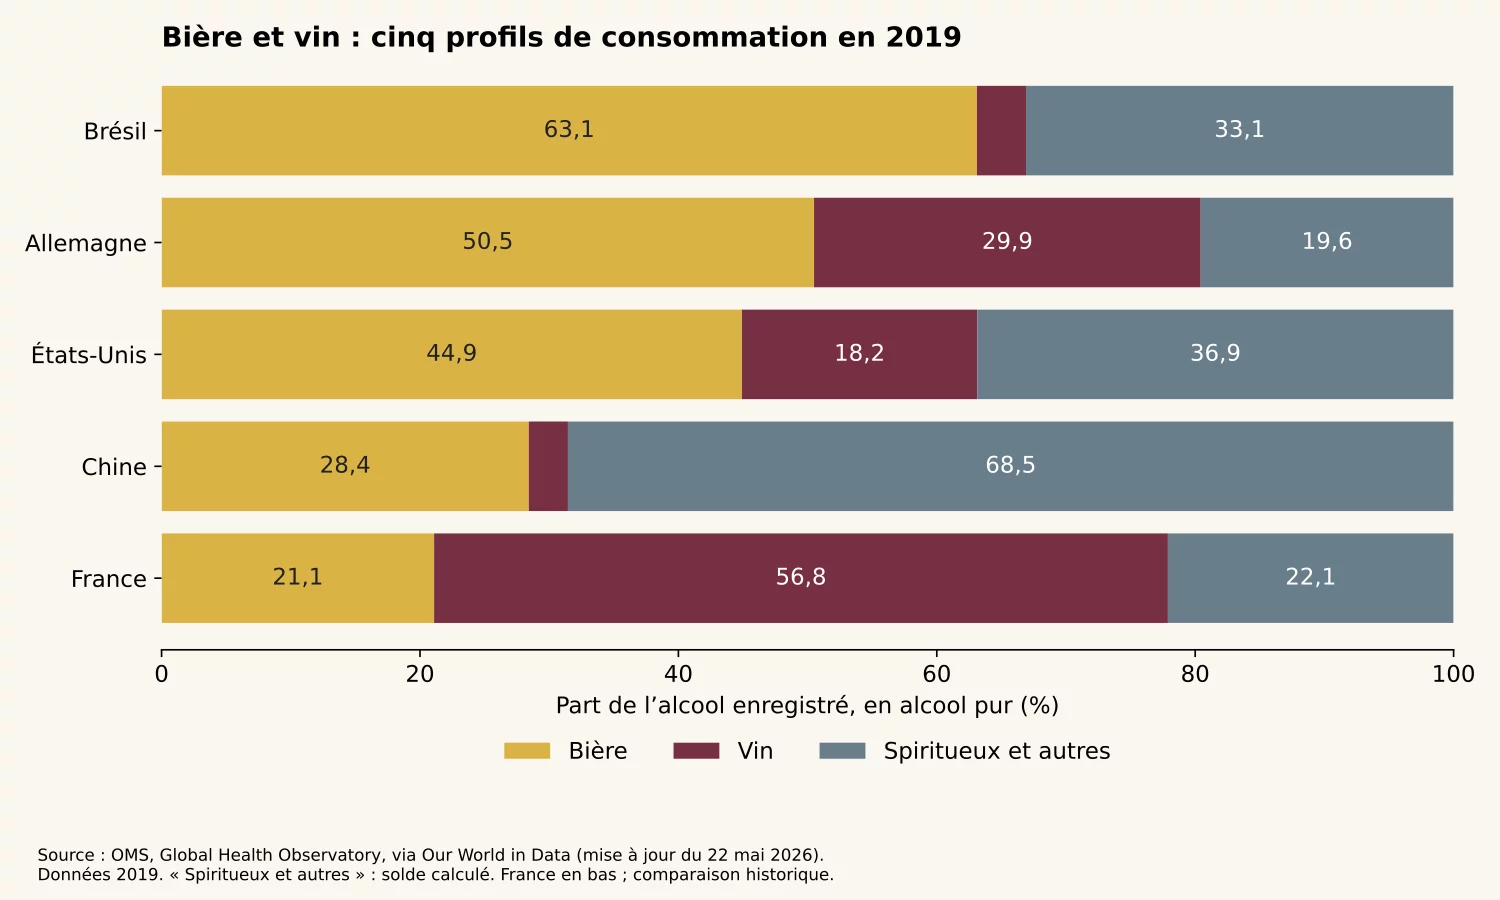
Dans cette photographie historique, la bière représente la plus grande part de l’alcool enregistré au Brésil et en Allemagne ; l’ensemble spiritueux et autres boissons domine en Chine et le vin en France. Un pays peut donc constituer un immense marché de la bière tout en consommant davantage d’alcool sous une autre forme. Les pourcentages portent sur l’alcool pur, pas sur les litres de boisson ni sur les dépenses.
Données OMS de 2019, diffusées par Our World in Data pour la bière et le vin. Le solde regroupe les spiritueux et les autres boissons. Il s’agit d’une comparaison historique ; le bilan français ci-dessous est plus récent.
En France, le vin conserve la première place
En 2024, les quantités d’alcool pur mises en vente se répartissent approximativement entre 52 % de vins, 25 % de bières et 21 % de spiritueux, avec un petit solde pour les autres boissons. La bière dépasse les spiritueux selon cet indicateur depuis 2019. Ces parts ne sont ni celles du chiffre d’affaires ni celles des litres de boisson. [8]
Le mouvement de fond est particulièrement lisible sur vingt-trois ans : depuis 2000, la bière gagne du terrain dans les quantités d’alcool pur vendues par habitant, tandis que le vin recule fortement. Cela n’empêche pas la bière de traverser des années difficiles : une évolution de long terme et une baisse récente peuvent coexister. [9]
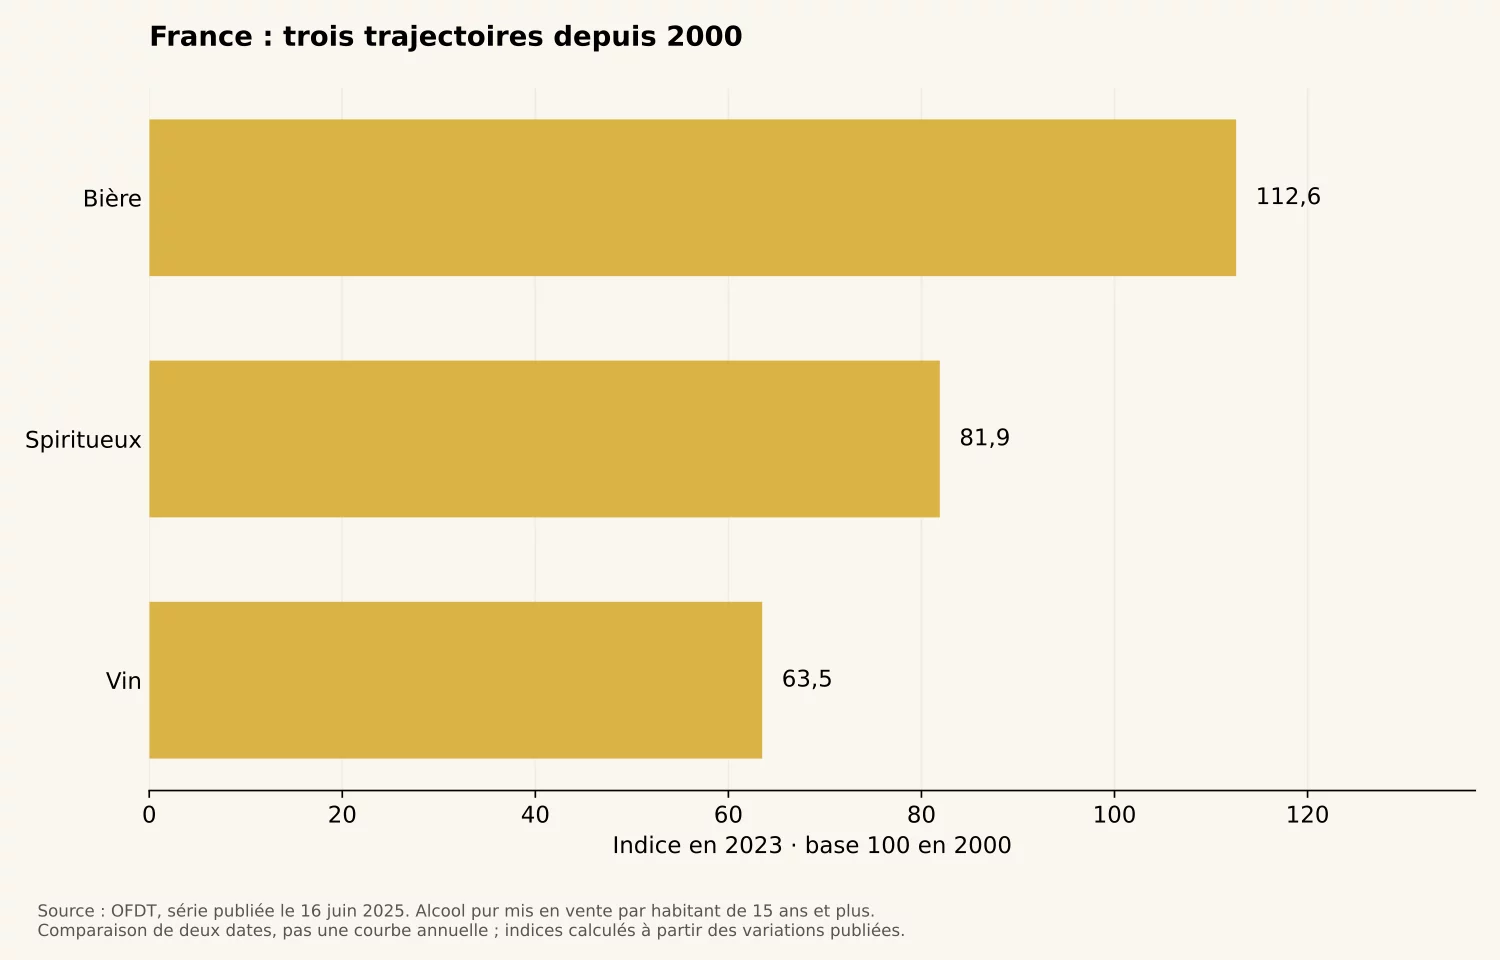
Aux États-Unis, les spiritueux gagnent la bataille de la valeur
En 2025, les spiritueux représentent 42,4 % des revenus fournisseurs du marché américain des boissons alcoolisées, selon DISCUS. Leur progression dépasse 13 points depuis 2000. Il s’agit ici de valeur, à un stade précis de la commercialisation : ce pourcentage ne se compare pas directement aux parts françaises en alcool pur. [10]
Les cocktails prémélangés, y compris les prêts à boire à base de spiritueux, atteignent 3,8 milliards de dollars de ventes, en hausse de 16,4 % sur l’année. La concurrence de la bière prend donc aussi la forme d’une canette de cocktail : même facilité de transport et de service, mais autre proposition gustative. [10]
Les nouvelles habitudes redessinent le marché
Les volumes reculent, sans que tous les produits suivent la même trajectoire
L’IWSR mesure une baisse mondiale de 2 % des volumes de boissons alcoolisées en 2025, troisième année consécutive de recul. Bière, vin et spiritueux diminuent, tandis que les boissons prêtes à boire progressent de 3 %. L’Inde constitue un foyer de croissance, avec une hausse de 4 % de l’ensemble des volumes de boissons alcoolisées — et non de la seule bière. [11]
Ces résultats 2025 complètent les classements Kirin 2024 ; ils ne prolongent pas automatiquement la même série. Les producteurs de données, les périmètres et les révisions diffèrent. Pour tracer une évolution mondiale, il faut conserver une méthode constante.
Le sans-alcool change les occasions de consommation
En France, les bières sans alcool progressent de 11,5 % en volume en grande distribution en 2025 et approchent 6 % des volumes du rayon. Le marché français reste pourtant atone dans son ensemble : les ventes à domicile augmentent légèrement, tandis que les volumes hors domicile reculent selon Brasseurs de France. [2]
La question devient aussi celle du moment : déjeuner, soirée, semaine ou week-end. Une gamme peut répondre à plusieurs occasions sans compter uniquement sur une hausse du nombre de litres de bière alcoolisée. Pour les brasseurs, le goût, le format et le lieu de vente participent alors à la même décision.
Prix, convivialité et simplicité : ce qui oriente le choix
Choisir une bière au déjeuner, acheter quelques canettes pour un repas entre amis et commander une spécialité dans un bar ne répondent pas à la même attente. La première décision peut porter sur le degré d’alcool, la deuxième sur le prix et le transport, la troisième sur la découverte. Ce sont des situations de consommation différentes, même lorsqu’elles concernent la même personne.
Une étude Ipsos et IWSR publiée le 3 août 2026, commandée par AB InBev, met en avant cinq dimensions : modération, expériences sociales, équilibre entre qualité et prix, commodité et saveurs, confiance dans les marques familières. Elle aide à organiser la lecture des comportements, sans attribuer une motivation unique à tous les consommateurs. Étude Ipsos.
La montée en gamme peut donc coexister avec une forte attention au budget. Une personne peut payer davantage pour une dégustation occasionnelle et chercher un produit plus accessible pour ses achats habituels. L’IWSR souligne d’ailleurs le rôle du prix dans le recul des visites dans les bars et restaurants, ainsi que l’attrait de catégories perçues comme accessibles, dont les bières standard et les prêts à boire. Analyse IWSR, 2026.
Les saveurs circulent entre les catégories
L’innovation ne se limite pas au degré d’alcool. L’IWSR observe des propositions fruitées autour de la pêche, de la pomme, de la poire, de la cerise et des baies, présentes dans plusieurs catégories. La bière rencontre ici les cocktails et les boissons prêtes à boire sur le terrain des arômes et de la facilité d’approche. IWSR — Beer in 2026.
La distribution compte autant que la recette
Un style peut être connu internationalement et rester minoritaire dans les ventes. Pour comprendre sa place, il faut aussi regarder où il est proposé : supermarché, pub, restaurant, cave ou vente directe. Le dossier sur les pubs londoniens illustre cette relation entre fréquentation des lieux, prix et consommation. Les classements de pays prennent tout leur sens lorsqu’on les relie à ces choix quotidiens.
Sources et périmètres
- Kirin — Global Beer Consumption by Country in 2024, 22 décembre 2025. Classements 2024 ; périmètre japonais incluant happoshu et « new genre ».
- Brasseurs de France — Le marché de la bière. Repère par habitant : chiffres 2024 ; bilan des ventes : 2025.
- Pilsner Urquell — The Original, histoire de la marque.
- Deutscher Brauer-Bund — 2025 bleibt ein forderndes Jahr, point de situation 2025.
- Drinks Ireland — Irish Beer Market Report 2024, 15 septembre 2025.
- Brewers Association — National Beer Sales & Production Data, chiffres 2025 révisés en 2026.
- Asahi Super Dry — Our Story et Our Beer.
- OFDT — La consommation d’alcool et ses conséquences en France en 2024, novembre 2025.
- OFDT — Quantité d’alcool mis en vente par habitant, 16 juin 2025. Comparaison 2000–2023.
- DISCUS — Annual Economic Briefing, bilan 2025, 5 février 2026.
- IWSR — A major reset: beverage alcohol volumes fall again in 2025, 11 juin 2026.