Dans ce chapitre
ÉTAPE 4 · GUIDE CRÉATION 2027
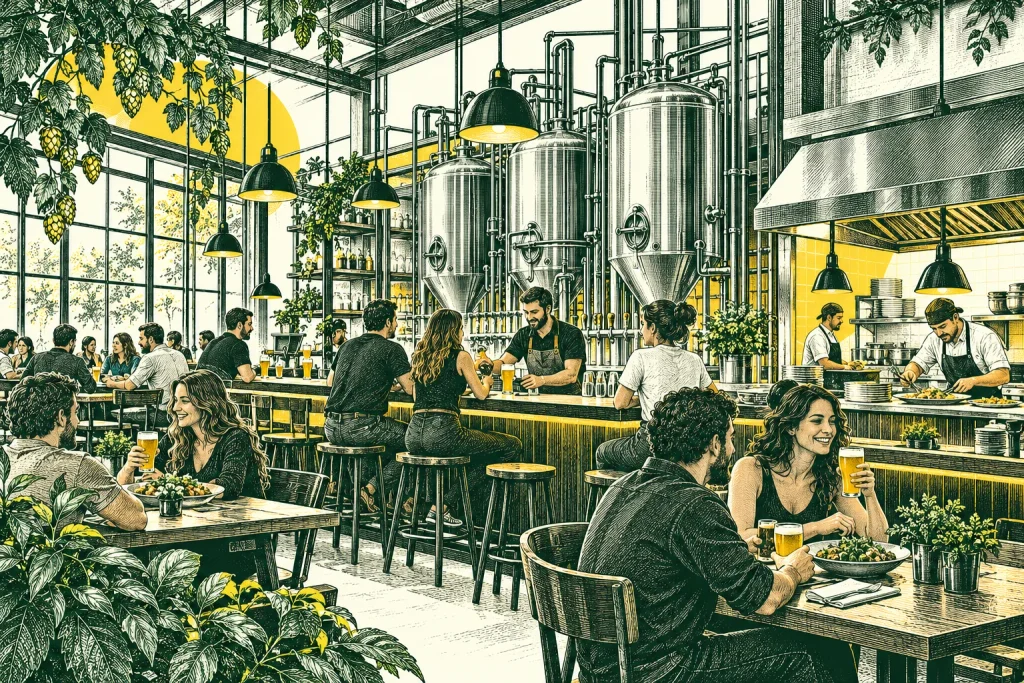
Le brewpub associe la bière produite sur place à un lieu de consommation. Lorsqu’une cuisine est proposée, le projet doit organiser trois activités interdépendantes.
L’essentiel
- Séparer les comptes de production, bar et cuisine.
- Dimensionner le service avant de multiplier les places.
- Préserver du temps pour le nettoyage et les approvisionnements.
Définir le concept du lieu
Précisez l’offre : bar centré sur la bière, restauration légère ou véritable cuisine. Les besoins de personnel, de stockage et de matériel changent avec ce choix. Le nombre de places n’est utile que si l’équipe peut assurer les services prévus.
Étudiez le quartier à midi et en soirée, les habitudes, le voisinage et les accès. Décrivez les raisons de revenir : carte, régularité, accueil ou programmation. La présence de cuves ne suffit pas à créer une fréquentation.
Construire trois budgets puis consolider
La production porte les matières et les opérations nécessaires aux bières. Le bar porte le service et ses achats spécifiques. La cuisine dispose de son coût matière, de son équipement et de ses horaires. Répartissez les charges communes avec une règle explicite.
Les transferts internes de bière ne sont pas un deuxième chiffre d’affaires pour l’entreprise consolidée. Calculez le revenu du client final une seule fois, puis les coûts associés. Cette séparation aide à comprendre l’origine des marges et des pertes.
Tester les capacités de service
Exemple fictif : trente couverts à 24 € HT sur vingt services donnent 14 400 € HT de recettes de restauration. Ajoutez les autres recettes sans compter deux fois les boissons déjà incluses dans la dépense moyenne. Ce calcul ne préjuge ni de la demande ni de la rentabilité.
Testez le scénario avec moins de couverts, un service en moins et un recrutement supplémentaire. La cuisine peut entraîner des charges fixes même pendant les périodes où la vente de bière ralentit. Le calendrier mensuel doit les financer.
Coordonner le lieu
Le local doit permettre production, stockage, cuisine, service et nettoyage. Les flux propres, déchets et livraisons demandent un plan précis. Faites examiner les conditions d’accueil, d’hygiène, de sécurité et d’exploitation avant de figer les travaux.
Préparez une organisation de la semaine, avec responsables et remplaçants. Le fondateur ne peut pas assurer simultanément un brassin, un service et une tournée. Une carte plus courte ou des horaires ajustés peuvent être plus soutenables qu’une capacité théorique maximale.
Les points à comparer
| Activité | Recette | Coûts à suivre |
|---|---|---|
| Production | Bière destinée aux clients du lieu et autres circuits | Matières, fermentation, conditionnement |
| Bar | Boissons servies | Service, tirage, achats et pertes |
| Cuisine | Repas vendus | Matières, équipe, matériel |
| Ensemble | Ventes aux clients finaux | Charges communes sans double comptage |
À préparer pour votre projet
- Chiffrer chaque activité.
- Vérifier le plan du local et les horaires.
- Tester une fréquentation prudente.
Pour approfondir
- Ouvrir et gérer une taproom
- Créer le business plan de sa microbrasserie
- Choisir le local et dimensionner les équipements
Ouvrir les calculateurs et le modèle de trésorerie →
Consolider les comptes du restaurant, du bar et de la brasserie
Exemple mensuel fictif : 1 200 couverts à 22 € HT de restauration donnent 26 400 € ; les boissons aux clients donnent 12 000 €. Le CA consolidé est 38 400 €. Une valorisation interne de bière à 3 000 € aide à piloter le bar, mais ces 3 000 € ne s’ajoutent pas au CA total.
| Poste fictif mensuel | Montant |
|---|---|
| Achats de cuisine | 8 000 € |
| Coût variable des boissons | 3 000 € |
| Personnel cuisine, salle et production | 17 000 € |
| Loyer, énergie fixe, entretien et gestion | 7 000 € |
| Solde avant amortissement, intérêts et impôt | 3 400 € |
Une baisse de 20 % des couverts et boissons porte le CA à 30 720 €. Avec consommations variables réduites de 20 % et mêmes frais de structure et de personnel, le solde devient −2 080 €. Dimensionnez la capacité de service et la carte avec la fréquentation. Les règles de restauration, d’allergènes et d’accueil s’ajoutent aux exigences de production de bière.
Sources de ces exemples
Références consultées le 19 octobre 2026. Les prix de catalogue sont des relevés indicatifs ; disponibilité, fiscalité, options, transport et installation sont à confirmer sur devis. Les simulations Pinteo sont fictives et ne constituent pas des devis fournisseurs.
Sources et suivi
Sources consultées le 19 octobre 2026. Les exemples explicitement fictifs sont des scénarios pédagogiques. Les règles et montants applicables doivent être vérifiés à la date de lancement.